

تتوسع فرصة إعادة التدوير في آسيان مع الطلب على البلاستيك، لكن السياسات غير المتساوية وضغط الأسعار والإمداد غير الموثوق يظلان الحواجز الرئيسية أمام التوسع.
النمو لا يعني نفس سعة إعادة التدوير
بلغت قيمة سوق البلاستيك العالمية 533.59 مليار دولار أمريكي في 2025 ومن المتوقع أن تصل إلى 832.62 مليار دولار أمريكي بحلول 2034 بمعدل نمو سنوي مركب قدره 5.1%. استحوذت منطقة آسيا والمحيط الهادئ على 53% من السوق في 2025، بينما كان من المتوقع أن تمثل التعبئة والتغليف 45.51% من السوق في 2026. تثبت هذه الأرقام الحجم التجاري لنظام البلاستيك الذي يعمل فيه المعالجون في آسيان، لكنها لا تقيس معدلات الجمع أو إمداد المحتوى المعاد تدويره أو جودة المواد المستردة في جنوب شرق آسيا.
هذا التمييز مهم. يخلق سوق البلاستيك الأكبر المزيد من المواد الخام المحتملة والمزيد من الطلب على البوليمرات المعاد تدويرها، لكنه لا ينتج تلقائياً البنية التحتية أو المواصفات أو التزامات الشراء اللازمة لتحريك المواد عبر حلقة إعادة التدوير. تشير الأدلة السوقية المتاحة إلى نمو في استهلاك البلاستيك، بينما لا يزال حال إعادة التدوير يعتمد على تنفيذ السياسات والاقتصاد التشغيلي.
الضغط الفوري واضح في تسعير الراتنج. أفادت Matium في 4 سبتمبر 2026 أن عربات السكك الحديدية من البولي إيثيلين عالي الكثافة والبولي إيثيلين عالي الوزن الجزيئي وصلت إلى الثلاثينيات، مع تداول البولي إيثيلين منخفض الكثافة والبولي إيثيلين الخطي منخفض الكثافة أيضاً عند مستويات سمحت بصفقات في الثلاثينيات. انخفض راتنج PET من ذروته إلى السبعينيات، بينما أُبلغ عن إعادة الطحن الشفاف في نطاق 53-65 حسب الجودة واللزوجة الجوهرية.
هذه الملاحظات ليست مؤشراً سعرياً شاملاً لآسيان، والمصدر لا يقدم معياراً إقليمياً واحداً. لكنها تظهر لماذا لا يستطيع المعالجون الاعتماد على افتراض بسيط بأن تقلب الراتنج البكر سيجعل المواد المستردة تنافسية دائماً. عندما تضعف أسعار الراتنج الأساسي، يمكن للمشترين الطعن في علاوات المحتوى المعاد تدويره ما لم تقدم المواد المعاد تدويرها جودة موثوقة أو قابلية تتبع أو قيمة امتثال.
يجب أن تخلق السياسة مشترياً وليس هدفاً فقط
أفادت Matium أيضاً أن المنتجين يسعون لزيادات أسعار في سبتمبر عبر عدة فئات راتنج رغم المخزونات العالية والطلب الضعيف. ذكرت تغطيتها السوقية أن PE السلعي والبولي بروبيلين وPVC وPET تفتقر إلى دعم تكلفة كافٍ للزيادات، بينما ظل الطلب في قطاعي السيارات والبناء ضعيفاً. بالنسبة للمعالجين، يمكن أن يؤخر الطلب الضعيف في المراحل اللاحقة أعمال التأهيل ويجعل المحولين أكثر حذراً بشأن تغيير مدخلات المواد المعتادة.
لذلك فإن مسألة السياسة أكثر تحديداً من مجرد دعم الحكومات لإعادة التدوير. تحتاج أسواق آسيان إلى قواعد تربط الجمع والمعالجة والطلب. يمكن أن يترك اشتراط المحتوى المعاد تدويره دون طرق اختبار معترف بها ودرجات مقبولة وتنفيذ محولين يواجهون عدم يقين في الامتثال. وعلى العكس، فإن اشتراط مدعوم بمواصفات واضحة وتنفيذ متوقع يمكن أن يعطي المعالجين سبباً للاستثمار في الفرز والغسيل والبثق ومراقبة الجودة.
أفاد نفس المصدر أن Sumika Polymer Compounds Europe كانت توسع سعة إعادة التدوير الميكانيكي للبولي بروبيلين في فرنسا استجابة لمتطلبات إلزامية قادمة لمحتوى معاد تدويره بعد الاستهلاك في السيارات. يتعلق التطوير بأوروبا وليس آسيان، لكن آليته ذات صلة: تصبح اللوائح قابلة للتنفيذ تجارياً عندما تحدد تيار مادة وتطبيقاً في المراحل اللاحقة وتاريخاً أو شرطاً يغير قرارات الشراء.
يمكن لصانعي السياسات ومجموعات الصناعة في آسيان استخلاص درس أضيق من هذا المثال. ستكون للطموحات الواسعة في إعادة التدوير تأثير استثماري محدود ما لم يتمكن المعالجون من تحديد البوليمرات والمنتجات والأسواق النهائية التي ستحمل الطلب. قد لا تقبل التعبئة والتغليف ومكونات السيارات والمنتجات الاستهلاكية نفس المواد الخام المعاد تدويرها أو نفس حدود التلوث. إطار سياسي يعاملها كقابلة للتبادل يخاطر بإنتاج أهداف يصعب التحقق منها عند بوابة المصنع.
تحدد التجارة والجودة الحجم الإقليمي
يوضح PET أهمية التنسيق السوقي. أفادت ICIS في 4 سبتمبر أن أسواق PE وPP في مجلس التعاون الخليجي وأوروبا والهند كانت تحت الضغط من التكلفة واللوجستيات ومخاوف الإمداد، حتى مع بقاء الطلب في المراحل اللاحقة ضعيفاً. وصفت تغطيتها أيضاً ارتفاع أسعار PE وPP في الشرق الأوسط مدعومة بتكاليف النفط الخام والمواد الخام وعدم اليقين الجيوسياسي. لا يقدم التقرير توقعات إعادة تدوير لآسيان، لكنه يعزز الطبيعة الإقليمية لتجارة البوليمرات وكيف يمكن للشحن والمواد الخام والظروف الجيوسياسية أن تغير قرارات الشراء.
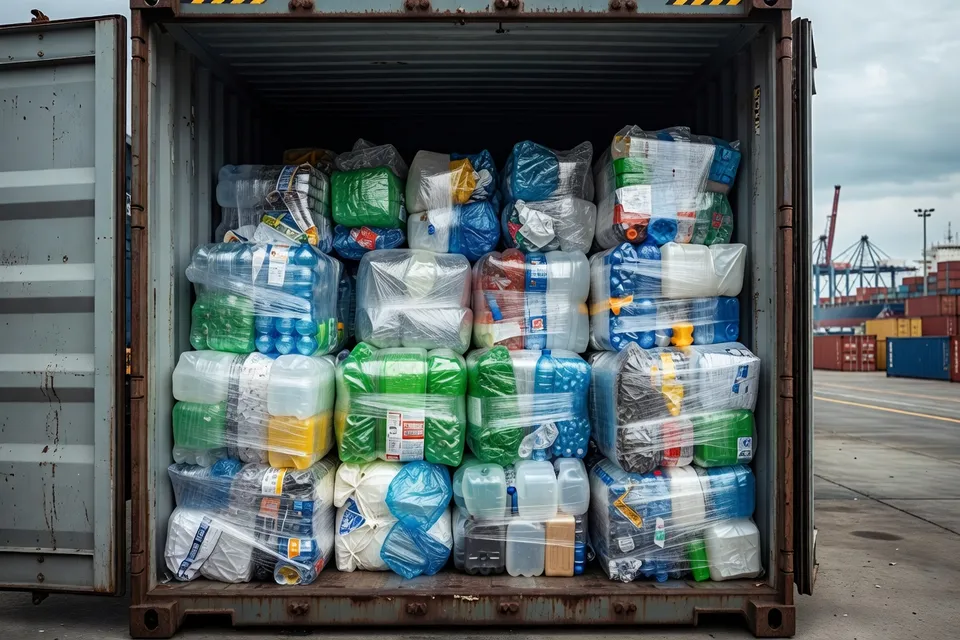
بالنسبة للمعالجين في آسيان، تثير التجارة عبر الحدود مطلبين مترابطين. أولاً، تحتاج المواد المستردة إلى مواصفات يمكن لمحول في بلد آخر فهمها واختبارها. ثانياً، تحتاج قواعد الجمارك وشحن النفايات إلى التمييز بين المواد الخام الثانوية القابلة للاستخدام والنفايات سيئة الفرز. بدون هذا التمييز، يمكن أن يظل الإمداد الإقليمي مجزأً حتى عندما ترتفع أحجام الجمع.
الجودة مدمجة بالفعل في فجوة التسعير التي وصفتها Matium: اختلفت قيم إعادة الطحن الشفاف مع الجودة واللزوجة الجوهرية. هذه إشارة تجارية وليست دليلاً على سوق آسيان موحد. تشير إلى أن المشترين يسعرون المواد المستردة وفقاً لخصائص قابلة للقياس، وأن المعالجون القادرين على توثيق هذه الخصائص في وضع أفضل من الموردين الذين يبيعون ادعاء «معاد تدويره» غير متمايز.
فجوة الأدلة لا تزال مادية
لا تحدد المصادر التي تمت مراجعتها معدلات إعادة التدوير على مستوى آسيان أو أداء الجمع حسب البلد أو سعة إعادة التدوير المركبة أو التفويضات للمحتوى المعاد تدويره أو تخفيضات الغازات الدفيئة الموثقة. كما أنها لا تظهر نتيجة مصنع آسيان مكتمل مرتبط بإطار سياسي مشترك. تحد هذه الفجوات من مدى إمكانية الاستفادة من قصة النمو.
الاستنتاج الأقوى المدعوم أضيق: يخلق الطلب على البلاستيك ووزن سوق آسيا والمحيط الهادئ بيئة تجارية كبيرة لإعادة التدوير، بينما يمكن أن يضعف فائض الراتنج والتسعير المتغير وظروف السوق عبر الحدود اقتصاديات المواد المستردة. يُعد توافق السياسات الآلية التي يمكن أن تربط هذه القوى بالاستثمار، لكن الأدلة المتاحة لا تظهر أن هذا التوافق قد تحقق بالفعل عبر آسيان.
بالنسبة للمعالجين، الاختبار العملي هو ما إذا كانت السياسة تخلق منفذاً قابلاً للتمويل لدرجة مادة محددة. وهذا يعني بوليمر معروف ونطاق تلوث أو لزوجة جوهرية مقبول ومواصفات مشتري والتزام امتثال يمكن تدقيقه. حتى تتقارب هذه العناصر عبر الأسواق، سيظل نمو إعادة التدوير في آسيان مجموعة من الفرص الوطنية وليس نظاماً إقليمياً متكاملاً بالكامل.
رؤى تحريرية
- ما الذي يجب التحقق منه قبل بيع درجة بوليمر معاد تدويره في أكثر من سوق واحدة في آسيان؟
- يحتاج المورد إلى تعريف موثق للدرجة يغطي هوية البوليمر والتلوث والرطوبة والمواد المضافة والخصائص الخاصة بالتطبيق مثل اللزوجة الجوهرية للبولي إيثيلين تيريفثاليت. يجب قياس هذه الحدود بطرق معترف بها وربطها بسجلات دفعات قابلة للتتبع، مع قبولها من قبل المحول المستلم والجهات الرسمية المختصة؛ فالادعاء العام بوجود محتوى معاد تدويره لا يكفي لدعم التجارة الإقليمية.
- متى يحول التفويض بمحتوى معاد تدويره سوق إعادة التدوير إلى سوق قابلة للاستثمار بدلاً من مجرد هدف امتثال آخر؟
- يصبح الالتزام قابلاً للاستثمار عندما يحدد القانون فئة المنتج والبوليمر المؤهل والحد الأدنى للمحتوى وطريقة التحقق وجدول التنفيذ، مع إسناد مسؤولية الإبلاغ والإنفاذ. وبدون تحديد التزام واضح للمشتري ومواصفات مقبولة للمادة، قد تنمو قدرات الجمع والمعالجة دون ضمان منفذ موثوق أو عائد على الاستثمار.
- كيف ينبغي للقائمين على إعادة التدوير ترتيب الاستثمارات عندما تظل السياسات وجودة المواد الخام وأسعار الراتنج غير مؤكدة؟
- ابدأ بتدفق محدود مدعوم بعقود، مثل درجة محددة من البولي إيثيلين تيريفثاليت أو البولي أوليفين، ثم تحقق من عائد الجمع وخسائر الفرز وأداء الغسيل وتأهيل المنتج قبل زيادة القدرة. يجب أن يتبع التوسع بيانات القبول المقاسة وجودة الدفعات، وليس توقعات الطلب الإقليمي وحدها، لأن انخفاض أسعار الراتنج البكر قد يزيل بسرعة أي علاوة مفترضة للمحتوى المعاد تدويره.
- ما هي ضوابط الجودة التي يجب وضعها قبل اعتماد الراتنج المعاد تدويره لتطبيق حساس؟
- يجب أن يحدد خطة الاعتماد ضوابط البالات الواردة ومعايير الفرز والغسيل واختبار الملوثات وتحديد البوليمر واختبارات الأداء الخاصة بالتطبيق، مع الاحتفاظ بالإفراج المختبري كبوابة نهائية. تختلف الأدلة المطلوبة حسب الاستخدام: فقد يتسامح المنتج غير الحرج مع نطاق أوسع من الخصائص، بينما تتطلب التطبيقات الملامسة للغذاء أو ذات الصلة بالسلامة إزالة تلوث موثقة وتوثيقاً وقبولاً تنظيمياً.
المصادر والمراجع
- 1.OPIS. Plastics & polymers archives. OPIS.
- 2.Fortune Business Insights. Plastics market size, share, trends | Growth report [2026-2034]. Fortune Business Insights.
- 3.Association of Natural Rubber Producing Countries. Market news. ANRPC.
- 4.ICIS. Polyethylene terephthalate. ICIS.
- 5.Matium. Market update. Matium.
- 6.Plastics Technology. September 2026 commodity resin prices generally trending flat to down. Plastics Technology.
- 7.Plastics Information Europe. Plastics Information Europe. Plastics Information Europe.
- 8.Research and Markets. Synthetic rubber market—global forecast 2026. Research and Markets.