

东盟的回收机遇正随着塑料需求而扩大,但政策不均、价格压力和未经核实的供应仍是规模化的主要障碍。
增长并不等同于回收产能
2025年全球塑料市场价值5335.9亿美元,预计到2034年将达到8326.2亿美元,复合年增长率为5.1%。2025年亚太地区占市场的53%,而包装预计在2026年占市场的45.51%。这些数据确立了东盟回收商所处塑料体系的商业规模,但并未衡量东南亚的收集率、再生含量供应或回收材料的质量。
这种区别很重要。更大的塑料市场创造了更多潜在原料和对再生聚合物的更多需求,但它并不会自动产生基础设施、规格或采购承诺,以推动材料进入回收循环。现有市场证据表明塑料消费在增长,而回收案例仍取决于政策执行和运营经济性。
眼前的压力体现在树脂价格上。Matium于2026年9月4日报道,高密度聚乙烯和高分子量聚乙烯轨道车的现货价格已达到30多美元/磅,低密度和线性低密度聚乙烯也以允许在30多美元/磅成交的价格交易。PET树脂已从峰值跌至70多美元/磅,而透明再生料根据质量和特性粘度报告在53-65美元/磅区间。
这些观察并非东盟范围的价格指数,来源也未提供单一区域基准。但它们确实说明了为什么回收商不能简单假设原生树脂波动总会使回收材料具有竞争力。当原生树脂价格走弱时,买家可以质疑再生含量溢价,除非再生材料提供可靠的质量、可追溯性或合规价值。
政策必须创造买家,而非仅设定目标
Matium还报道,尽管库存高企且需求低迷,生产商仍在多个树脂类别寻求9月价格上涨。其引用的市场覆盖面显示,商品PE、聚丙烯、PVC和PET缺乏足够成本支撑以实现上涨,而汽车和建筑需求依然疲软。对于回收商而言,下游需求疲弱可能推迟资格认证工作,并使转化商在改变既定材料投入时更加谨慎。
因此,政策问题比政府是否支持回收更为具体。东盟市场需要将收集、加工和需求连接起来的规则。没有公认测试方法、接受等级和执行的再生含量要求,可能使转化商面临合规不确定性。相反,由明确规格和可预测实施支持的要求可以为回收商提供投资分选、清洗、挤出和质量控制的理由。
同一来源报道,Sumika Polymer Compounds Europe正在法国扩大聚丙烯机械回收产能,以应对即将实施的汽车消费后再生含量强制要求。该发展涉及欧洲而非东盟,但其机制具有相关性:当法规明确材料流、下游应用以及改变采购决策的日期或要求时,监管才具有商业可操作性。
东盟政策制定者和行业团体可以从该例中得出更狭义的教训。除非加工商能够确定哪些聚合物、产品和终端市场将承载需求,否则广泛的回收雄心将产生有限的投资效果。包装、汽车零部件和消费品可能不接受相同的再生原料或相同的污染限制。将它们视为可互换的政策框架有风险,会产生难以在工厂门口核实的指标。
贸易和质量决定区域规模
PET说明了市场协调的重要性。ICIS于9月4日报道,海湾合作委员会、欧洲和印度的PE和PP市场因成本、物流和供应担忧而承压,同时下游需求依然低迷。其报道还描述了中东PE和PP价格因原油和原料成本及地缘政治不确定性而走高。该报告未提供东盟回收预测,但强化了聚合物贸易的区域性以及运费、原料和地缘政治条件如何改变购买决策。
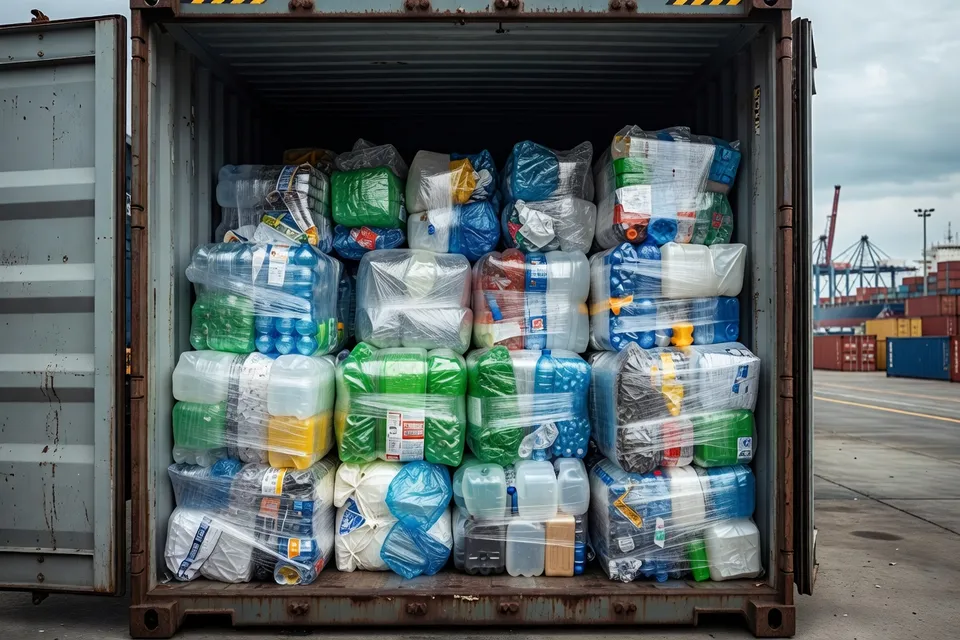
对于东盟回收商而言,跨境贸易提出了两个相关要求。首先,回收材料需要一份另一国转化商能够理解和测试的规格。其次,海关和废物运输规则需要区分可用的二次原料和分选不良的废物。没有这种区分,即使收集量增加,区域供应仍可能保持碎片化。
质量已体现在Matium描述的价格差距中:透明再生料的价值随质量和特性粘度而变化。这是一个商业信号,而非标准化东盟市场的证明。它表明买家根据可测量特性定价回收材料,能够记录这些特性的回收商比销售未区分的“再生”主张的供应商更有优势。
证据差距依然重大
所审查的来源并未确立东盟范围的回收率、国别收集绩效、已安装回收产能、再生含量强制要求或经核实的温室气体减排。它们也未显示与共同政策框架挂钩的已完成东盟工厂结果。这些差距限制了增长故事能走多远。
最有力的支持结论较为狭窄:塑料需求和亚太市场的权重为回收创造了巨大的商业环境,而树脂供应过剩、价格波动和跨境市场条件可能削弱回收材料的经济性。政策协调是将这些力量与投资连接的机制,但现有证据并未显示这种协调已在东盟各地实现。
对于加工商而言,实际考验在于政策是否为特定材料等级创造可银行化的出口。这意味着已知聚合物、可接受的污染或特性粘度范围、买家规格以及可审计的合规义务。在这些要素在各市场汇聚之前,东盟回收增长仍将是国家机遇的集合,而非完全一体化的区域体系。
编辑洞察
- 在回收聚合物等级可在多个东盟市场销售前,必须验证什么?
- 供应商需要一份记录在案的等级定义,涵盖聚合物身份、污染、含水率、添加剂以及应用特定性能(如PET的特性粘度)。这些限制必须使用公认的方法测量,与可追溯的批次记录关联,并被接收的转换商和相关当局接受;通用的回收含量声明不足以支持区域贸易。
- 回收含量强制规定何时能创造一个可投资的回收市场,而非仅仅成为另一个合规目标?
- 当法规明确指定产品类别、合格聚合物、最低含量、验证方法和实施时间表,并分配报告和执法责任时,它才具有可投资性。如果没有明确的买方义务和公认的材料规范,收集和加工能力可能会增长,但却无法产生可靠的出路或资本回报。
- 当政策、原料质量和树脂价格仍不确定时,回收商应如何安排投资顺序?
- 从狭窄的、有合同支持的流开始——例如特定的PET或聚烯烃等级——并在增加产能前验证收集产量、分选损失、清洗性能和产品合格性。扩张应遵循测量的承购和批次质量数据,而非仅依赖区域需求预测,因为低价原生树脂可能迅速消除假定的回收含量溢价。
- 在批准回收树脂用于敏感应用前,应建立哪些质量控制?
- 批准计划应定义来料包控制、分选和清洗标准、污染物测试、聚合物鉴定以及应用特定的性能测试,并将实验室放行保留为最终关口。所需证据因用途而异:非关键产品可能容忍更宽的性能范围,而食品接触或安全相关应用则需要经过验证的去污、文件记录和监管接受。
来源与参考
- 1.OPIS. Plastics & polymers archives. OPIS.
- 2.Fortune Business Insights. Plastics market size, share, trends | Growth report [2026-2034]. Fortune Business Insights.
- 3.Association of Natural Rubber Producing Countries. Market news. ANRPC.
- 4.ICIS. Polyethylene terephthalate. ICIS.
- 5.Matium. Market update. Matium.
- 6.Plastics Technology. September 2026 commodity resin prices generally trending flat to down. Plastics Technology.
- 7.Plastics Information Europe. Plastics Information Europe. Plastics Information Europe.
- 8.Research and Markets. Synthetic rubber market—global forecast 2026. Research and Markets.