

東盟的回收機會隨著塑膠需求擴大,但政策不均、價格壓力及未經核實的供應仍是規模化的主要障礙。
成長不等於回收產能
2025年全球塑膠市場價值為5335.9億美元,預計到2034年將達到8326.2億美元,年複合成長率為5.1%。2025年亞太地區佔市場的53%,而包裝預計在2026年將佔市場的45.51%。這些數據確立了東盟回收商所處塑膠系統的商業規模,但它們並未衡量東南亞的收集率、再生含量供應或回收材料的品質。
這種區別很重要。更大的塑膠市場創造了更多潛在原料和對再生聚合物的更多需求,但它不會自動產生基礎設施、規格或採購承諾,以將材料移入回收迴路。可用的市場證據顯示塑膠消費成長,而回收案例仍取決於政策執行和營運經濟。
樹脂價格可見立即的壓力。Matium 於2026年9月4日報導,現貨高密度聚乙烯和高分子量聚乙烯鐵路車已達到30美元區間,低密度和線性低密度聚乙烯也以允許在30美元區間成交的水平交易。PET樹脂已從峰值跌至70美元區間,而透明研磨料根據品質和特性黏度報導在53-65範圍。
這些觀察並非東盟-wide價格指數,來源也未提供單一區域基準。但它們顯示為何回收商不能依賴簡單假設,即原生樹脂波動總會使回收材料具競爭力。當優質樹脂價格走弱時,買家可挑戰再生含量溢價,除非再生材料提供可靠品質、可追溯性或合規價值。
政策必須創造買家,而非僅設定目標
Matium還報導,儘管庫存高企且需求疲軟,生產商仍在尋求9月多個樹脂類別的漲價。其引用的市場覆蓋指出,商品級PE、聚丙烯、PVC和PET缺乏足夠成本支撐漲價,而汽車和建築需求仍疲軟。對於回收商而言,下游需求疲弱可能延遲資格審核工作,並使轉換商對改變既有材料投入更加謹慎。
因此政策問題比政府是否支持回收更具體。東盟市場需要連接收集、加工和需求的規則。沒有公認測試方法、接受等級和執行的再生含量要求,可能使轉換商面臨合規不確定性。反之,若要求有明確規格和可預測執行,則可給回收商投資分選、清洗、擠出和品管的理由。
同一來源報導,Sumika Polymer Compounds Europe正因應即將到來的汽車消費後再生含量強制要求,在法國擴大聚丙烯機械回收產能。這項發展涉及歐洲而非東盟,但其機制相關:法規在識別材料流、下游應用和改變採購決策的日期或要求時,變得具有商業可操作性。
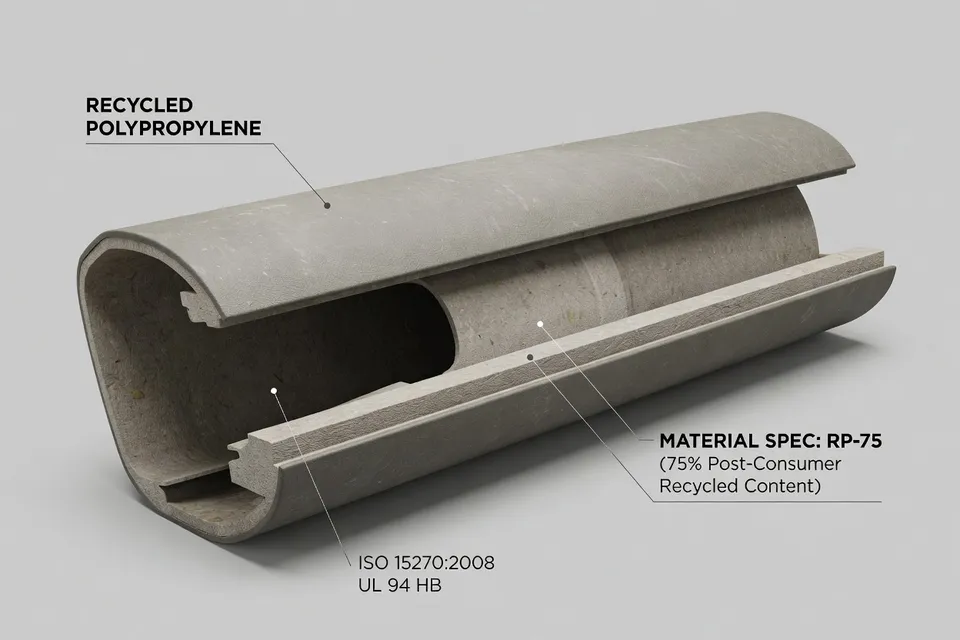
東盟政策制定者和產業團體可從該範例中汲取更窄的教訓。除非加工商能識別哪些聚合物、產品和終端市場將承載需求,否則廣泛的回收雄心將對投資效果有限。包裝、汽車零件和消費品可能不接受相同的再生原料或相同的污染限制。將它們視為可互換的政策框架,有風險產生難以在廠門驗證的目標。
貿易與品質決定區域規模
PET說明市場協調的重要性。ICIS於9月4日報導,海灣合作理事會、歐洲和印度的PE和PP市場因成本、物流和供應問題而承壓,儘管下游需求仍疲軟。其報導也描述中東PE和PP價格較高,受原油和原料成本及地緣政治不確定性支撐。該報導未提供東盟回收預測,但強化了聚合物貿易的區域性,以及運費、原料和地緣政治條件如何改變採購決策。
對於東盟回收商而言,跨境貿易提出兩個相關要求。首先,回收材料需要規格,讓另一國的轉換商能理解和測試。其次,海關和廢棄物運輸規則需要區分可用二次原料與分選不良的廢棄物。若無此區分,即使收集量上升,區域供應仍可能保持分散。
品質已嵌入Matium描述的價格差距中:透明研磨料價值隨品質和特性黏度變化。這是商業訊號,而非證明標準化東盟市場。它顯示買家根據可測量特性為回收材料定價,能記錄這些特性的回收商比出售未區分「再生」主張的供應商更具優勢。
證據差距仍具實質意義
審查的來源未建立東盟-wide回收率、逐國收集表現、已安裝回收產能、再生含量授權或已驗證溫室氣體減量。它們也未顯示與共同政策框架連結的已完成東盟工廠結果。這些差距限制了成長故事能延伸多遠。
最有力的支持結論較窄:塑膠需求和亞太市場權重為回收創造了實質商業環境,而樹脂過剩、價格變動和跨境市場條件可能削弱回收材料的經濟性。政策協調是將這些力量與投資連結的機制,但可用證據未顯示這種協調已在東盟各地實現。
對加工商而言,實際測試是政策是否為特定材料等級創造可融資的出口。這意味著已知聚合物、可接受污染或特性黏度範圍、買家規格,以及可稽核的合規義務。在這些要素跨市場匯聚之前,東盟回收成長仍將是國家機會的集合,而非完全整合的區域系統。
編輯洞察
- 在回收聚合物等級可跨多個東盟市場銷售之前,必須先驗證哪些事項?
- 供應商需備妥文件化的等級定義,涵蓋聚合物身分、污染程度、含水率、添加劑,以及PET特性黏度等應用特定性能。這些規格必須以公認方法測量、連結可追溯批次紀錄,並獲得接收轉換廠及相關主管機關認可;僅泛泛的回收含量聲明不足以支撐區域貿易。
- 回收含量強制規定何時才能創造可融資的回收市場,而非只是另一項合規目標?
- 當法規明確界定產品類別、適用聚合物、最低含量、驗證方法及實施時程,並指定報告與執法責任時,即具投資價值。若未定義買方義務與公認材料規格,收集及加工產能可能持續擴張,卻無法產生可靠的出路或資本報酬。
- 當政策、原料品質與樹脂價格仍不確定時,回收業者應如何安排投資順序?
- 應先從合約支持的窄範圍料流(如特定PET或聚烯烴等級)起步,驗證收集率、分選損失、清洗效能與產品認證後,再擴增產能。擴張時機需依實際出貨量與批次品質數據,而非僅依區域需求預測,因為低原生樹脂價格可能迅速抹除回收含量溢價。
- 回收樹脂在核准用於敏感應用前,應建立哪些品管措施?
- 核准計畫需界定進料包包控管、分選與清洗標準、污染物測試、聚合物鑑別,以及應用專屬性能測試,並以實驗室放行作為最終關卡。所需證據依用途而異:非關鍵產品可容許較寬的性能範圍,而食品接觸或安全相關應用則需經驗證的去汙程序、完整文件及法規認可。
來源與參考
- 1.OPIS. Plastics & polymers archives. OPIS.
- 2.Fortune Business Insights. Plastics market size, share, trends | Growth report [2026-2034]. Fortune Business Insights.
- 3.Association of Natural Rubber Producing Countries. Market news. ANRPC.
- 4.ICIS. Polyethylene terephthalate. ICIS.
- 5.Matium. Market update. Matium.
- 6.Plastics Technology. September 2026 commodity resin prices generally trending flat to down. Plastics Technology.
- 7.Plastics Information Europe. Plastics Information Europe. Plastics Information Europe.
- 8.Research and Markets. Synthetic rubber market—global forecast 2026. Research and Markets.