

塑料工业协会(PLASTICS)2026年9月报告指出,美国塑料需求保持稳定,但终端市场恢复情况不均。其2026年规模与影响执行摘要预计,2026年实际塑料出货量增长1.2%,2027年增长0.8%,就业人数2026年预计小幅下降,之后有所改善。预测显示增长,但并非全面同步扩张。
需求信号在与消费者相关的类别中最强。美国回收商报道,2026年上半年美国零售总额达4.4万亿美元,较2025年同期增长5.1%。6月经季节性调整的零售额达7686亿美元,同比增长6.7%。这些数据为包装、家居用品、电子产品、汽车零部件等塑料密集型商品提供了直接需求背景。
数据并未显示所有塑料加工商都实现统一恢复。它区分了零售导向需求、工业产出、住房敏感采购以及更广泛的出货预测。对加工商和树脂供应商而言,关键在于分配:部分终端市场订单增加,而其他市场仍受建筑活动疲软、投资谨慎或库存压力未解的制约。
零售类别提供最清晰的需求底线
美国回收商对美国人口普查局零售数据的回顾显示,机动车及零部件经销商销售额同比增长5.7%。电子和家电商店录得8.6%的增幅。5月体育用品、爱好、乐器和书店销售额增长15.2%,非商店零售商(以电商为主)增长14.2%。
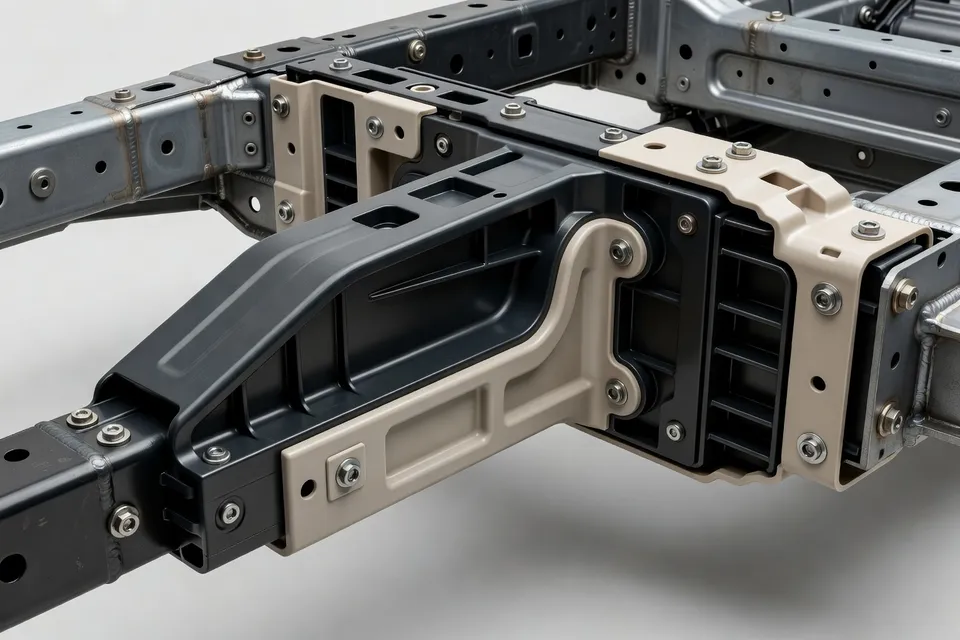
这些类别使用不同的塑料原料,不应视为单一市场。汽车需要工程塑料、外壳、连接器、绝缘材料和模塑部件。电子需求支撑设备外壳、数据中心硬件、网络设备和电线绝缘所用塑料。电商支撑包装需求,但零售数据并未指明树脂牌号、包装形式或国内生产份额。
食品饮料商店5月增长1.0%,其中杂货店增长0.9%。健康和个人护理商店增长0.2%。这些较小增幅指向包装和医疗相关产品的更稳固基础,而非非必需消费类别的快速扩张。
| 美国零售类别 | 报告变化 | 时期 |
|---|---|---|
| 零售总额 | 5.1% | 2026年上半年 vs 2025年上半年 |
| 零售总额 | 6.7% | 2026年6月同比 |
| 机动车及零部件经销商 | 5.7% | 2026年同比 |
| 电子和家电商店 | 8.6% | 2026年同比 |
| 体育用品、爱好、乐器和书店 | 15.2% | 2026年5月同比 |
| 非商店零售商 | 14.2% | 2026年5月同比 |
| 食品饮料商店 | 1.0% | 2026年5月同比 |
| 健康和个人护理商店 | 0.2% | 2026年5月同比 |
该表描述零售变动,而非塑料消费。加工商仍需相关产品类别的订单、出货和库存数据,才能将零售增长视为生产承诺。
制造业有所改善,但机制仍不完整
Cyclomer 9月5日报道,美国制造业8月新增1.6万个就业岗位,塑料和橡胶制品被列为贡献因素。报告将就业增长与包装、汽车和建筑领域需求稳定联系起来,此前数季度出现去库存和消费需求疲软。
该就业变动是记录的劳动力结果,而非树脂吨位或设备利用率衡量。它支持工业消费可能触底的观点,但并未确立所有加工商均恢复先前生产水平。Cyclomer 还描述了包装和汽车生产改善可能带动聚乙烯、聚丙烯和工程塑料需求回稳。这是一项前瞻评估,而非已完成的商业闭环。
这一区分对供应商至关重要。塑料制造商可在树脂采购仍不均衡的情况下增加工人,前提是增长集中在特定产品线。转换商可接到更强的包装订单,而建筑相关需求仍疲软。为汽车或电子服务的混料商可能看到与服务杂货或电商出货的薄膜生产商不同的时间模式。
建筑仍是明显制约
零售数据显示,尽管住房敏感活动疲软,家电采购仍在继续。美国回收商报道,5月新房销售下降6.8%,4月同比下降10.7%。更换家电和家用电子产品支撑了零售额,但这一支撑无法取代新建住房对建材、管道、绝缘材料、固定装置及其他塑料应用的需求。
因此PLASTICS 将恢复描述为不均而非全面。其2026年报告显示,2025年美国塑料工业出货额为5336亿美元(含自有生产),就业人数104.92万。按报告引用的政府数据定义,2025年该行业运营14983家制造企业,雇佣81.71万人,产生出货额4430亿美元。
这些2025年总数确立了国内行业规模,而2026年和2027年实际出货预测确立了预期方向。它们并未指明哪些终端市场将带来预测增长。报告还预计2026年就业小幅下降,形成出货增长与劳动力恢复的分化。
加工商下一步可核实的内容
现有证据支持有节制的需求恢复,而非产能全面释放。面向消费者的销售正在扩张,尤其在汽车、电子、体育用品和线上零售领域。基本零售类别增长较慢。住房敏感需求仍是制约。制造业就业已改善,但所引用证据未提供可比的月度树脂量序列或统一利用率。
加工商评估订单时应分开三项核查:产生需求的零售类别、与该类别关联的塑料产品,以及客户将需求转为出货的月份。树脂供应商面临同样考验。较强的零售数字可支撑需求信号,但本身无法确认采购订单、生产运行或区域树脂平衡变化。
下一步可核实的里程碑包括后续美国零售销售发布、下一次制造业就业数据,以及与PLASTICS 2026年1.2%实际增长预测对比的更新出货数据。
编辑洞察
- 零售类别走强,就能马上增加树脂订单或调整机器排程吗?
- 不能。首先要把零售类别与实际塑料产品对应起来,然后在调整排程前核对客户订单、发货时间和成品库存。汽车、电子和线上零售增长可能支撑不同牌号和工艺,而加工商可能还留有前期备料。常见错误是把销售指数当成生产承诺,它并不能确认采购订单、树脂用量或持续的机器运转。
- 在判断复苏具有广泛基础前,应该把哪些需求记录分开来看?
- 要把三条线分开记录:产生需求的零售类别、对应的塑料产品,以及需求转为发货的月份。还要加入相关产品系列的订单接收量和库存天数,而不是只看零售总额。这很重要,因为包装、汽车模塑件、电子外壳和建材产品不会按同一时间表移动。常见错误是把零售动向、工业产出、住房活动和行业出货混在一起当作单一利用率假设。
- 制造业就业改善,就能证明树脂消耗和机器利用率已经恢复吗?
- 不能。把就业数据当作可能触底的证据,然后按终端市场核实树脂采购量、产品线负荷和机器利用率。制造商可能在包装或汽车领域增人,而建筑相关产线仍闲置;供应商也可能看到询价增加但订单未落实。就业是劳动力结果,不是吨位序列或统一利用率。
- 即使家电和电子产品零售销售保持强劲,哪些需求仍受限?
- 计划中仍要把住房敏感需求视为受限。更换家电和家用电子产品无法替代新建住宅对管材、绝缘材料、灯具、建材及相关塑料应用的需求。在增加建筑相关树脂或产能前,要确认许可、客户放行和发货计划。常见错误是让强劲的家电数据掩盖疲软的住房需求,导致建材产品库存和专用产能利用不足。
- 加工商在制定产能或人员计划时,应如何使用行业出货增长预测?
- 把预测当作方向性范围,而不是全面释放产能的信号。要把预期增长对应到实际服务的终端市场,保留劳动力和机器的灵活性,并在做出永久承诺前再审视下一期的零售、制造业就业和出货数据。预测给出了预期的实际出货增长,但没有指明哪些产品线能实现;全厂范围的招聘或扩张可能超过转化为树脂需求的订单。
来源与参考
- 1.American Recycler. (2026, September 1). Retail sales growth signals demand for plastics. American Recycler.
- 2.PlasticsToday. (2026, September 5). US plastics manufacturing growth signals demand stabilisation. PlasticsToday.
- 3.Institute for Supply Management. (2026, September 2). ISM manufacturing PMI report: August 2026. Institute for Supply Management.
- 4.Plastics Industry Association. Size impact executive summary 2026. Plastics Industry Association.
- 5.IBISWorld. Plastic resin manufacturing in the US. IBISWorld.
- 6.Star Plastics. Manufacturing gains, resin markets remain mixed. Star Plastics.
- 7.Quality Magazine. Plastics economic analysis: Manufacturing gains signal positive outlook for plastics demand. Quality Magazine.
- 8.Plastics Technology. Plastics economic analysis: Manufacturing gains signal positive outlook for plastics demand. Plastics Technology.
- 9.Lincoln International. Q1 2026 packaging quarterly review. Lincoln International.