

ICISは、GCC、欧州、インドのポリプロピレン(PP)市場が2026年9月、川下需要の低調で始まったが、原油・エネルギー・原料コストの上昇、物流混乱、将来の供給懸念により月後半に圧力を受けた、と報じた。報告は需要回復とコスト主導の価格変動を区別する。スポット価格は大部分のグレードで上昇した一方、コンバーターは流動性の低さと原料・輸送コストの顧客転嫁の難に直面した。
加工業者にとって中心的な問題は、PP価格の上昇そのものではなく、物理的供給の持続的な逼迫を反映したものか、消費が軟調な中で一時的なコストショックが到来したものかにある。ICISは9月を二つの局面に分けた。月初は上流プロピレンコストの低下に支えられ、買いが弱く価格は概ね安定していた。後半にエネルギー・原料価格の上昇が生産者の採算を悪化させ、将来の供給懸念から一部サプライヤーが完売や注文制限を報告した。
この経緯により、バイヤーは最終需要が改善する前に置き換えコストが上昇する市場に晒される。包装・自動車加工業者は早期に材料を確保せざるを得ない可能性があるが、広範な在庫積み増しサイクルを示す証拠はない。買い活動の改善は、主に予想されるコスト上昇を避けるためのもので、基礎消費の顕著な回復によるものではない。
プロピレンコストのPPマージンへの波及
プロピレンはPPの主要原料だが、アクリロニトリル、プロピレンオキシド、ポリオール、クメン、アクリル酸、アルコールメーカーにも使われる。ICISは、地域のプロピレン供給量にとって製油所操業、クラッカー、計画メンテナンス、計画外停止が重要な変数であると指摘する。これらの供給経路が重要である理由は、プロピレンの混乱が川下購買が穏やかでもPPの採算を逼迫させるためだ。
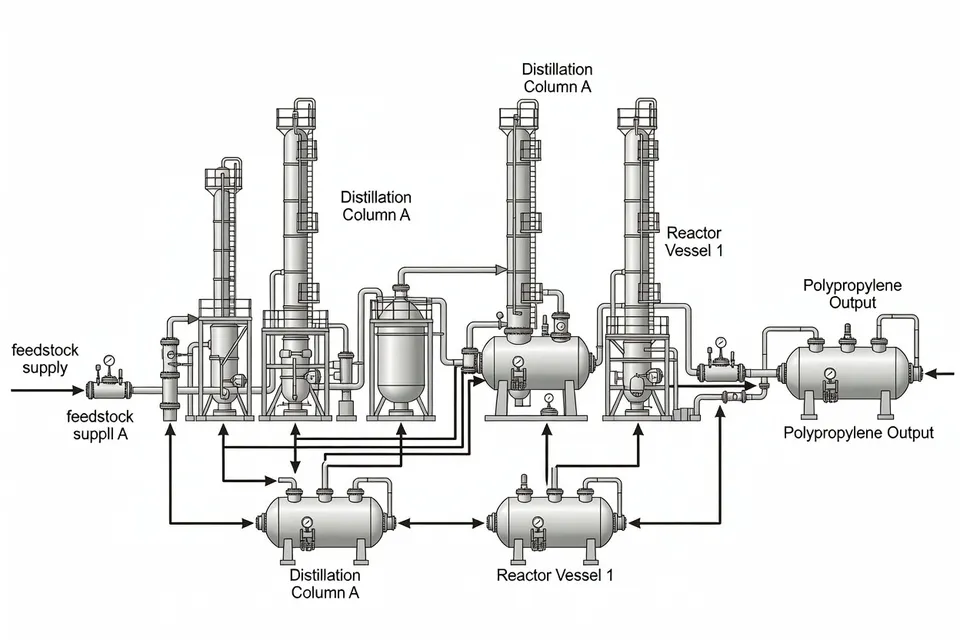
2026年9月の市場アップデートは、アジアでの上流変動がより急激だったと指摘した。原油、プロパン、メタノールの上昇と山東省の大規模プロパン脱水素装置からの市販供給減少により、プロピレンは数年ぶりの高値近辺まで反発した。その結果、北東アジアでプロピレンとPPのスプレッドが縮小し、PPマージンがマイナス圏に沈んだ。生産者は需要が緩やかでも稼働率を下げたり装置を停止したりした。
これは需要主導の価格上昇とは異なるメカニズムである。需要主導であれば通常、受注残の増加、稼働率の上昇、明確な在庫積み増しを伴う。引用された報告はむしろ、生産者がマイナスマージンを管理し、バイヤーが購入を制限している様子を描写している。稼働率、在庫、契約決済が持続的な供給不足を確認するまで、9月の価格変動は消費主導ではなくコスト主導のものにとどまる。
測定可能な制約
入手可能な数値と記述は四つの別個の観察を裏付ける。
| 対象 | 2026年9月の観察 | 市場への含意 |
|---|---|---|
| PP価格 | GCC、欧州、インドで大部分のグレードのスポット価格が上昇 | 対象地域で置き換えコストが上昇 |
| プロピレン | 報告されたアジア市場で数年ぶりの高値近辺まで反発 | PP生産の採算が悪化 |
| PPマージン | 影響を受けた市場でマイナス圏へ | 稼働率低下と停止が続いた |
| 川下需要 | 買いが低調でコンバーターは流動性の低さに直面 | 価格上昇が消費回復で裏付けられていない |
表は単一のグローバルベンチマークを作らない。地域PPの観察はGCC、欧州、インドを対象とし、マージンとプロピレンの記述はアジア市場に結びついている。ソースは全地域にわたる比較可能な価格系列を提供していないため、市場を絶対価格やマージンで順位付けすることはできない。
地域需要が価格変動を裏付けず
インドでは地域原料価格の上昇とサプライチェーンの不確実性によりポリマーコストが上昇した。加工業者が代替ソースを検討する中で、中国産PP貨物への関心が高まった。同報告は、祭りシーズンが近づき、特にラフィアと射出成形グレードで包装需要を支える可能性があると述べたが、参加者は季節需要が上昇した価格とコンバーターの流動性逼迫を相殺できるかで意見が分かれた。
この区別により、インドの見通しの強さが制限される。季節需要は定型的なメカニズムだが、ソースはそれを記録された結果ではなく期待として提示している。祭りシーズンの改善は、輸入買い、グレード別価格評価、コンバーター操業データで確認する必要がある。そのようなデータがない場合、記事の証拠は潜在的な需要の下支えを支持するが、確認された回復ではない。
欧州とGCCも同様のコストと需要のミスマッチに直面した。原油と原料コストの上昇、地政学的不確実性の高まりで価格は上昇したが、需要は追随しなかった。コンバーターは原料・輸送コストの増加を輸出市場に転嫁するのに苦労した。これらのバイヤーにとって商業リスクはマージン圧迫である。調達コストは即座に上昇するが、顧客契約は後でリセットされるか全くされない可能性がある。
中国はさらなる制約となった。ICISは、10月の休暇を前にセンチメントが弱く、伝統的に強い9-10月需要期にもかかわらずバイヤーが即時必要分のみを購入していると報じた。また、中国の在庫増加が東南アジアPPの上値圧力となっていると報じた。中国の国内購買パターンは、地域のコスト支持を広範な最終需要の強さの証拠として扱うことに反対する。
供給懸念と構造的供給過剰リスクの遭遇
同一市場に二つの相反するリスクが存在し得る。短期的な供給混乱と原料インフレはPP価格を押し上げる一方、過剰能力、川下需要の弱さ、在庫蓄積は動きの持続を制限する。提供されたソースは、プロピレンコストの上昇、物流混乱、注文制限、稼働率低下を通じて前者のリスクを支持する。一方、後者は穏やかな需要、必要最小限の買い、中国の在庫増加を通じて支持される。
ICISは、中国の8月のポリプロピレン輸出が減少したと報じた。これは他の高ボリューム化学品の出荷が強いことと対照的である。この乖離はグローバルな供給過剰数値を確立しないが、PPが比較対象の全製品の輸出モメンタムを共有しなかったことを示す。ソースはまた、パキスタンのPP輸入価格が9月25日終了週にホモポリマーとブロックコポリマーグレードで上昇した一方、より広い地域の証拠は需要のばらつきを示し続けていると報じた。
市場の結果は、供給可能性と吸収力の乖離である。サプライヤーは原料や物流の不確実性から配分を制限できるが、コンバーターは完成品需要の弱さから依然として購入を控えることができる。一時的な即時材料の不足は、それだけでは蓄積した在庫を解消したり生産者マージンを修復したりしない。逆に、需要が弱くても、生産者が急激なプロピレンコスト上昇や停止に直面すれば価格は即座に上昇する可能性がある。
加工業者が次に確認すべきこと
次に有用な確認は市場信頼に関する広範な記述ではない。バイヤーは一貫した地域観察のセットを必要とする。
- 10月のPP注文が即時置き換え需要を超えるかどうか
- サプライヤーが9月のコストショック後も配分制限を維持するかどうか
- プロピレン価格が報告された数年ぶりの高値近辺にとどまるかどうか
- PP生産者がマージン主導の削減後に稼働率を回復するかどうか
- 中国の在庫が休暇後期間も上昇し続けるかどうか
- コンバーターが樹脂・輸送コストの上昇を顧客契約に転嫁するかどうか
これらの確認により、物理的供給逼迫とコストプッシュによる価格再調整を区別できる。また、報告されたマイナスマージンが持続的な生産対応を生むか、短期間の供給減少にとどまるかを決定する。
即時の商業的露出は、固定価格販売で樹脂カバーが低いコンバーターで最大である。彼らは需要の確認された改善なしに置き換えコストの上昇に直面する。一方、生産者はPP価格の上昇の恩恵とプロピレンコスト、稼働率低下が消費修復なしに供給不確実性を深めるリスクを天秤にかける必要がある。
次の決定的な測定は、休暇後の10月の買いパターンと、次回のプロピレン・PP価格評価である。これらのリリースにより、9月のコストショックが広範な在庫積み増しサイクルを生んだか、弱い需要と在庫リスクの上に重なった供給主導の価格変動にとどまったかが明らかになる。
編集部の見解
- PP価格の上昇が本当の供給逼迫によるものか、原料費の高騰だけによるものか、買い手はどう見分けるか?
- 提示価格の上昇だけでなく、3つの運用シグナルを確認する。サプライヤーの割り当て状況、PP生産者の稼働率、地域在庫の動向だ。原料費主導の場合、置き換えコストは上がるが、コンバーターは即時必要分だけを買う。持続的な不足では注文制限の継続、生産減少、在庫減少も同時に現れる。1回の売り切れ割り当てを市場不足の証明とみなしてはならない。物流中断やマージン重視の稼働率低下でも、余剰在庫を残したままスポット材が逼迫する。
- 別のコストショックに備えて余分なPPを買い増す前に、コンバーターは何を確認すべきか?
- グレード別の実際のカバー日数、固定価格販売のエクスポージャー、顧客のリセット条項、追加する材料の賞味期限や添加剤制限を確認する。割り当てが続けば余分なカバーは生産を守るが、需要が弱い中でキャッシュを拘束し、商業的な必要期間を超えることもある。10月の注文が即時置き換え必要量を上回っていることを確認せずに予防的購入を在庫積み増しと呼ぶのは、よくある誤りだ。
- 月次のPP購買レビューで記録すべきデータはどれか?
- 地域PP評価、プロピレン動向、サプライヤー割り当て通知、提示運賃、確定リードタイム、稼働率指標、在庫観測値、グレード別実際の注文量を記録する。スポット、契約、着払いコストの各ラインを分けておき、運賃変動を樹脂不足と混同しないようにする。単一のブレンド価格系列では不十分だ。記事の地域価格観測とアジアマージン議論は、1つの世界ベンチマークとして比較できない。
- 下流需要が緩やかでも、PPマージンのマイナスは生産者による稼働停止を正当化するか?
- 正当化する。稼働率判断の前に、実現PPネットバックとプロピレンおよびその他変動費を比較する。スプレッドがマイナスになれば、需要が崩れていなくても生産を減らせばキャッシュロスを抑えられる。この対応でスポット価格は一時的に支えられるが、最終消費が回復した証拠にはならない。生産削減を強い受注の証と読むのは誤りで、単に転換が不経済だっただけの場合もある。
- インドの季節需要を回復シグナルとみなす前に、何を確認する必要があるか?
- グレード別の証拠を待つ。輸入買い、raffiaと射出成形の価格評価、コンバーター稼働データ、祝祭後確認された注文量などだ。季節期待は需要の下支えになるが、それは記録された消費ではない。包装需要が弱い流動性と高い運賃を相殺しない場合、買い手はカレンダーだけで量をコミットし、高コストPPを抱えることになる。
- 顧客価格のリセットが後になる場合、PPコスト上昇のリスクを調達はどう管理すべきか?
- 樹脂調達と顧客価格を別々のカレンダーで扱わない。PP購入ごとに完成品契約、リセット日、運賃想定、承認されたパススルー仕組みを対応付け、例外のエスカレーション責任者を決める。販売価格が固定されたまま置き換え樹脂と運賃が即動けば、早期購入で在庫は確保できてもマージン圧迫は深まる。管理策は単なる在庫増ではなく、カバー範囲、キャッシュエクスポージャー、生産または顧客条件を変更すべき時点の文書化された判断である。
出典・参考文献
- 1.eChem. (2026, October 3). Cost reversal & weak supply and demand. eChem.
- 2.ICIS. (2026, October 3). Propylene prices, analytics and forecasts. ICIS.
- 3.ICIS. (2026, October 5). Polypropylene (PP) prices, analytics and forecasts. ICIS.
- 4.Matium. Market update 2026-09-04. Matium.
- 5.HDIN Research. News. HDIN Research.
- 6.SunSirs. Detail news. SunSirs.
- 7.SunSirs. News. SunSirs.
- 8.SunSirs. Commodity news. SunSirs.
- 9.Argus Media. Argus polypropylene outlook sample report. Argus Media.
- 10.Reuters. Iran war chokes petrochemical supply, sends plastic prices soaring. Reuters.
- 11.eChem. News. eChem.