
Westlake Corporation(Westlake,氯乙烯生产商)将于2027年第一季度停止其德国科隆PVC工厂的运营,从运营网络中移除约165000公吨/年的欧洲指定产能。9月29日的决定被视为盈利措施,但在下一次欧洲合同周期前收窄了区域供应版图。Westlake表示将继续从其剩余德国设施(包括Wilhelmshaven)服务客户。
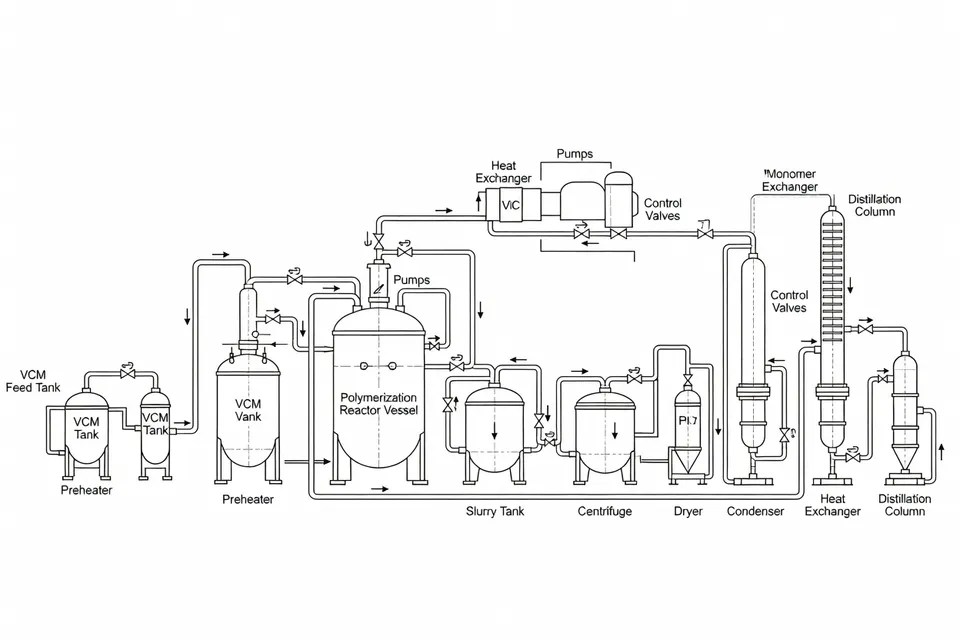
此次关闭属于产能收缩,而非宣布客户不可抗力。Westlake已指定德国境内的替代生产路线,但未披露逐客户分配量、替换交货期或科隆产量转移至各剩余站点的具体数量。因此买家有指定来源,但尚未获得公布的过渡时间表。
科隆关闭移除一个明确的欧洲来源
Westlake称科隆工厂规模较小,后勤负担高于其其他欧洲PVC业务。公司指出需求疲软、能源成本高企以及亚洲进口压力增大是做出该决定的背景。运营预计于2027年第一季度停止,因此宣布的变动是前瞻性的,而非立即的生产中断。
公司预计与此次关闭相关的税前费用总额约2.05亿美元。其中约1亿美元为现金费用,约1.05亿美元为非现金费用;总额中约1.1亿美元预计发生在2026年,其余在2027年。这些会计数据确立了重组规模,但并未量化客户短缺或表明欧洲PVC买家已失去合同供应。
对加工商而言,运营问题是Wilhelmshaven及Westlake其他德国设施能否在不改变牌号供应、交货窗口或运费模式的情况下吸收科隆关联需求。公开公告确认继续从这些设施供货,但未提供替代产能数字。在Westlake向客户给出转移计划前,规划者不能将165000吨产能视为完全一对一替换。
中国显示单独的供应限制
欧洲关闭并不证明中国短缺,中国报道描述了不同机制。Polymerupdate 10月8日报道天津渤海化工将保持PVC工厂停工。该报道指明生产商和停工状态,但现有来源材料未确立工厂产能、重启日期、受影响牌号或客户分配。
这些缺失信息至关重要。停工工厂可收紧自身客户的即时供应,但无产能数字或重启窗口就无法加入Westlake的165000吨欧洲削减。两起事件仅作为单独区域行动归入同一供应保留故事:一次计划中的欧洲关闭和一次未定价、未定期的中国停工。
9月30日对中国PVC行业的另一分析报告称,9月底整体产能利用率为69.23%。报告还称,电石法和乙烯法生产商均因利润压力降低开工率或停产装置。同份报告指出9月底电石法PVC毛利率为19.13%,乙烯法为14.48%,两者均面临严重压力。这些数据仅针对中国,不能作为欧洲开工率基准。
| 中国PVC运营指标 | 2026年9月数值 |
|---|---|
| 整体产能利用率 | 69.23% |
| 电石法毛利率 | 19.13% |
| 乙烯法毛利率 | 14.48% |
中国数据指向经济驱动的供应收紧,但未证明每家生产商都在分配物料或市场已进入短缺。同份分析称,9月库存开始下降,此前2026年上半年库存超过140万吨,而绝对库存仍高于2024年和2025年同期。该组合限制了立即将之转化为广泛价格驱动供应挤压的理由。
供应问题仍具牌号和路线特定性
Westlake的替代方案具体但有限:剩余德国PVC设施,包括Wilhelmshaven。没有任何来源表明亚洲进口将替代科隆产量、指出兼容牌号替代或给出欧洲船期。进口压力是Westlake关闭工厂的理由之一,并非受影响客户的指定替代方案。
中国报道同样未确立天津渤海化工的替代方案。它们描述了较低利用率、装置停工和减产,但现有信息未说明哪些客户被拒、哪些牌号延迟或停工工厂何时重启。因此买家应将已确认的运营变化与区域供应的假设区分开来。
2026年3月美国塑料市场报告称PVC价格随其他几种大宗树脂一同上涨。该价格变动不在9-10月区域供应证据范围内,不能证明欧洲或中国短缺。本文未将其用作任一地区的基准。现有ICIS页面也仅提供市场覆盖,而非带日期的工厂特定重启或分配行动,因此未向文章主线添加可衡量的供应变化。
下一步检查是Westlake的转移计划
Westlake的关闭计划有明确日期框:科隆预计于2027年第一季度停止运营。公司还指定Wilhelmshaven及其他德国设施为持续供应基地。仍未报道的是面向客户的执行层面——量重新分配、牌号认证、交货提前期及转移期间的任何临时分配。
对欧洲加工商而言,这些细节将决定关闭是作为网络优化被吸收,还是成为本地供应问题。对中国买家而言,天津渤海化工的重启日期和停工期长短是下一个可核查项目。中国69.23%的利用率显示较低运营基础,但仍偏高的库存水平反对直接将该统计转化为区域短缺判断。
因此即时供应版图已收窄,但并非均匀短缺:科隆有计划的2027年第一季度退出,Westlake德国网络被指定为替代,而天津仍处于停工且无公布重启窗口。下一个决定性事件是科隆关闭前Westlake的客户分配和量转移审查。
编辑洞察
- 欧洲PVC采购商在把德国网络当作关闭工厂的全面替代前,应该索取哪些文件?
- 要求供应商提供书面转移计划,列明受影响的牌号代码、重新分配的月度产量、认证状态、生产基地和交货周期。在这些细节确认前,不要把提到的德国替代方案当作等量替换。公告只提及继续运行的设施,并未公布客户分配或替代产能。常见错误是按名义网络产能下单,而所需牌号在转移期间仍受限。
- 欧洲计划中的工厂关闭是否足以立即发出PVC短缺警报?
- 不会。运营预计持续到2027年第一季度,且已确认其他德国设施的供应。眼下的风险是特定牌号、分配或运输线路的可用性收窄,而非已证实的区域性短缺。除非供应商发出临时分配通知、错过交货窗口或确认合同量减少,否则不应假设广泛短缺。
- 采购部门在下一次PVC合同审查时应加入哪些文件?
- 将供应商的转移时间表、生产基地声明、牌号等同或批准记录、分配条款、交货周期承诺以及任何修订的运费基础存档。把关闭公告与客户执行文件分开:前者说明产能退出,后者决定加工商能否实际收到合格材料。常见采购错误是拿生产商的德国总产能当覆盖证明,却未记录具体牌号和交货地点。
- 买家应如何看待中国PVC装置停机与欧洲工厂关闭这两件事?
- 将两者视为独立事件。中国报告仅指出某装置停机,未说明其产能、受影响牌号、客户分配或重启日期,因此无法与欧洲产能减少合并成量化短缺。中国69.23%的利用率显示运行受限,但库存仍高,这削弱了立即出现广泛紧张的理由。错误做法是将两个不完整信号合并成一个区域供应预测。
- 加工商在认证另一德国PVC基地的材料前应核实什么?
- 执行常规牌号批准流程:对比CoA限值和配方,确认MFR及其他应用关键性能,生产试件,并完成尺寸和性能检测,再将替代材料投入常规生产。匹配的商品描述并不证明可互换,尤其当熔融行为、残留物、颜色响应或加工窗口影响废料时。替代基地只是供应渠道,并非自动的牌号替换。
来源与参考
- 1.Westlake Corporation. (2026, September 29). Westlake to optimize European chlorovinyls footprint with closure of Cologne PVC plant. GlobeNewswire.
- 2.Polymerupdate. (2026, October 5). Tianjin Bohai Chemical to keep PVC plant offline. Polymerupdate.
- 3.Sina Finance. (2026, October 9). 乙烯法PVC成本倒挂 镇洋发展30万吨产能停产检修. Sina Finance.
- 4.Sina Finance. (2026, October 8). 【四季报】PVC:供需双弱,延续去库,低估值预期向上. Sina Finance.
- 5.Sina Finance. 2026-10-09. Sina Finance.
- 6.SunSirs. SunSirs.
- 7.Plastics Technology. March 2026 prices up for PE, PP, PS, PVC; PET flat. Plastics Technology.
- 8.ICIS. Polyvinyl chloride. ICIS.