
威斯萊克公司(氯乙烯產品生產商)將於 2027 年第一季停止德國科隆 PVC 廠營運,從歐洲營運網絡移除每年約 16.5 萬公噸 PVC 產能。9 月 29 日的決定以獲利考量提出,但在下一次歐洲合約周期前縮小區域供應版圖。威斯萊克表示將繼續從其餘德國設施(包括威廉港)服務客戶。
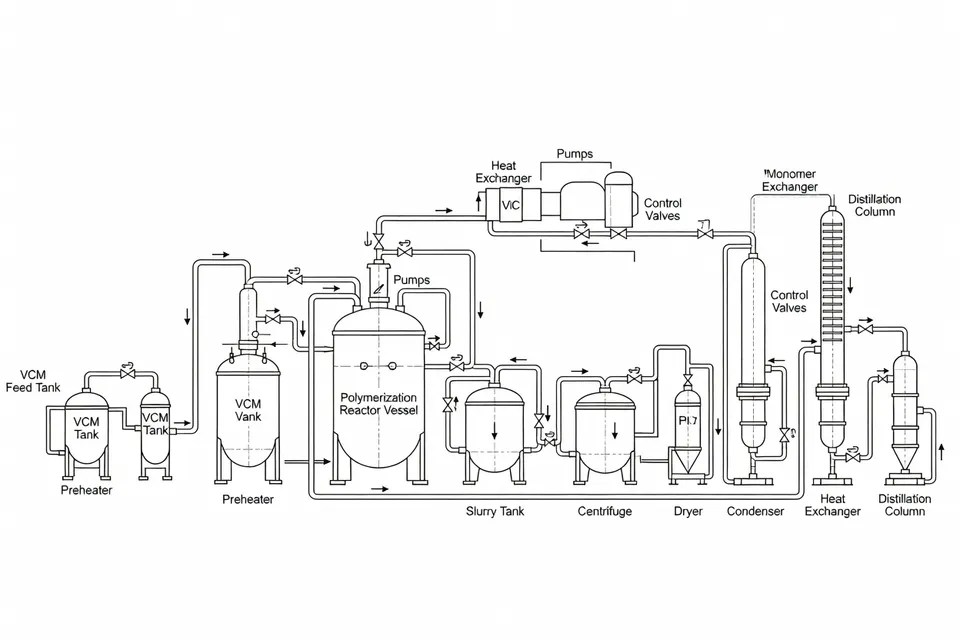
此次關閉屬產能調整,非宣布客戶不可抗力。威斯萊克已指出德國境內替代生產路線,但未公布逐一客戶分配量、替換交期或科隆產出轉移至各剩餘廠區的數量。買方因此有指定來源,但尚未有公開過渡時間表。
科隆關閉移除明確歐洲來源
威斯萊克指出科隆廠規模較小,物流負擔高於其他歐洲 PVC 營運據點。公司提及需求疲弱、能源成本高漲及亞洲進口壓力增加為決策背景。營運預計 2027 年第一季停止,因此宣布變動屬前瞻性而非立即生產中斷。
公司預計關閉相關稅前費用總計約 2.05 億美元。其中約 1 億美元為現金支出,約 1.05 億美元為非現金支出;總額約 1.1 億美元預計 2026 年認列,其餘在 2027 年。這些會計數字確立重整規模,但未量化客戶短缺或顯示歐洲 PVC 買方已失去合約供應。
對加工業者而言,營運問題在於威廉港及威斯萊克其他德國設施能否吸收科隆相關需求,而不改變等級供應、交貨窗口或運費模式。公開公告確認來自這些設施的持續供應,但未提供替代產能數字。在威斯萊克提供客戶轉移時間表前,規劃者無法視 16.5 萬噸產能已完全一對一替換。
中國呈現另一供應限制
歐洲關閉並非中國短缺證據,中國報導描述不同機制。Polymerupdate 10 月 8 日報導天津渤海化工將維持 PVC 廠停機。報導指出生產商與停機狀態,但可用來源資料未確立該廠產能、重啟日期、受影響等級或客戶分配。
這些缺失資訊至關重要。停機廠可收緊其自身客戶的即時供應,但無產能數字或重啟窗口,無法與威斯萊克 16.5 萬噸歐洲減量相加。兩事件僅屬同一供應保留故事中的區域性獨立行動:一項歐洲預定關閉與一項未定價、未定期的中國停機。
另有 10 月 9 日中國 PVC 產業分析指出,9 月底整體開工率為 69.23%。同時指出電石法與乙烯法生產商均在利潤壓力下降低開工或停機。同一報導指出 9 月底電石法 PVC 毛利率 19.13%,乙烯法 14.48%,兩種路線均承受嚴重壓力。這些數字為中國專屬,不能作為歐洲開工率基準。
| 中國 PVC 營運指標 | 2026 年 9 月數值 |
|---|---|
| 整體開工率 | 69.23% |
| 電石法毛利率 | 19.13% |
| 乙烯法毛利率 | 14.48% |
中國數字指向經濟驅動的供應抑制,但未證明每家生產商均在分配物料或市場已進入短缺。同一分析指出 9 月庫存開始下降,2026 年上半年曾達 140 萬噸以上,但絕對庫存仍高於 2024 及 2025 年同期。此組合限制立即將其轉為廣泛價格帶動供應緊縮的論據。
供應問題仍屬等級與路線特定
威斯萊克替代方案具體但有限:剩餘德國 PVC 設施(包括威廉港)。本文來源均未指出亞洲進口將取代科隆量、相容等級替代,或歐洲船期。進口壓力是威斯萊克關閉廠的原因之一,並非受影響客戶的指定替代方案。
中國報導同樣未確立天津渤海化工替代方案。它們描述較低開工率、停機與減產,但可用資訊未說明哪些客戶遭拒、哪些等級延遲,或停機廠何時重啟。買方因此應將已確認營運變動與區域供應假設分開。
2026 年 3 月美國塑膠市場報導描述 PVC 價格與其他商品樹脂同步上漲。此價格變動超出 9-10 月區域供應證據範圍,未證明歐洲或中國短缺。本文未以此作為任一區域基準。ICIS 頁面亦提供市場涵蓋而非日期標註的廠特定重啟或分配行動,因此未為本文主軸增添可衡量供應變化。
下一步確認為威斯萊克轉移計畫
威斯萊克關閉計畫有明確日期:科隆預計 2027 年第一季停止營運。公司亦指出威廉港及其他德國設施為持續供應基地。尚未報導的是客戶面向執行層面——量重新分配、等級認證、交貨前置時間及轉移期間任何暫時分配。
對歐洲加工業者而言,這些細節將決定關閉是作為網絡優化吸收,還是成為局部供應問題。對中國買方而言,天津渤海化工重啟日期與停機期間長短是下一可查項目。中國 69.23% 開工率顯示低營運基礎,但仍高庫存位置反對直接將此統計轉為區域短缺呼籲。
因此即時供應版圖較窄,但並非一致短缺:科隆有 2027 年第一季預定退出,威斯萊克德國網絡被指定為替代,而天津仍停機且無公開重啟窗口。下一決定性事件為科隆停機前威斯萊克的客戶分配與量轉移檢視。
編輯洞察
- 歐洲PVC買家在把德國生產網絡當成關閉廠的完整替代前,該先索取什麼資料?
- 要求一份書面轉移計畫,清楚列出受影響的等級代碼、每月重新分配的量、認證狀態、生產廠址與交貨前置時間。除非這些項目都已確認,否則不要把德國替代方案視為等同替代;公告只提到持續運作的設施,並未公布客戶分配或替代產能。常見錯誤是依據名義網絡產能下單,結果轉移期間特定等級仍受限。
- 歐洲這次關廠,是否代表PVC馬上會缺貨?
- 不是。工廠預計到2027年第一季才停產,其他德國廠也已確認可供應。眼前風險是等級、分配或運輸路線變窄,而不是已證實的區域性短缺。除非供應商提出暫時分配通知、錯過交貨或合約量被削減,否則不要輕易認定缺貨。
- 下一份PVC合約審查時,採購應補充哪些文件?
- 存放供應商的轉移時程表、生產廠址聲明、等級對應或核准紀錄、分配條款、前置時間承諾,以及任何修改後的運費基礎。把關廠公告與客戶執行文件分開存放:前者說明產能退出,後者才決定加工廠是否真的拿得到合格材料。常見錯誤是用生產商德國總產能當作保障,卻未記載具體等級與交貨地點。
- 中國PVC裝置停機的消息,該如何與歐洲關廠一起解讀?
- 視為兩起獨立事件。中國報告只說某廠停機,卻未說明產能、受影響等級、客戶分配或復工日期,因此無法與歐洲減產相加,得出量化短缺的結論。中國目前開工率69.23%,顯示有意控制產出,但庫存仍高,無法支持立即出現大範圍擠壓的說法。常見錯誤是把兩個不完整的訊號合併成單一區域性供應預測。
- 加工廠在認證另一家德國PVC廠的材料前,該先確認什麼?
- 走正常等級核准流程:比對CoA規格與配方、確認MFR及其他應用關鍵物性、試產零件,並完成尺寸與性能檢驗後,才把替代品放進例行生產。相同的商品名稱並不代表可互換,尤其是熔融行為、殘留物、色澤反應或加工窗口會影響廢料率。另一個廠只是供應來源,不是自動的等級替代。
來源與參考
- 1.Westlake Corporation. (2026, September 29). Westlake to optimize European chlorovinyls footprint with closure of Cologne PVC plant. GlobeNewswire.
- 2.Polymerupdate. (2026, October 5). Tianjin Bohai Chemical to keep PVC plant offline. Polymerupdate.
- 3.Sina Finance. (2026, October 9). 乙烯法PVC成本倒挂 镇洋发展30万吨产能停产检修. Sina Finance.
- 4.Sina Finance. (2026, October 8). 【四季报】PVC:供需双弱,延续去库,低估值预期向上. Sina Finance.
- 5.Sina Finance. 2026-10-09. Sina Finance.
- 6.SunSirs. SunSirs.
- 7.Plastics Technology. March 2026 prices up for PE, PP, PS, PVC; PET flat. Plastics Technology.
- 8.ICIS. Polyvinyl chloride. ICIS.