

Los precios del caucho natural en China subieron al inicio de septiembre de 2026 y luego cedieron gran parte de la ganancia, ya que los fabricantes de neumáticos mantuvieron las compras ajustadas a las necesidades inmediatas de producción. El mercado entregó así una señal de precios respaldada por la oferta sin una respuesta equivalente de la demanda.
La medida más clara provino de Shanghai RSS3. El promedio semanal subió de 24.000 RMB por tonelada durante el 31 de agosto–6 de septiembre a 24.460 RMB durante el 7–13 de septiembre, antes de caer a 23.866 RMB durante el 14–20 de septiembre y recuperarse modestamente a 23.975 RMB durante el 21–27 de septiembre. El movimiento fue lo suficientemente firme como para mostrar disponibilidad restringida, pero no lo bastante duradero como para indicar que los fabricantes de neumáticos aceptaban precios más altos en volumen.
La secuencia de precios en Shanghái
La evaluación de septiembre de Grand View Research sitúa el movimiento de precios en un rango estrecho alrededor de un repunte a principios de mes. La secuencia que sigue utiliza el mismo grado Shanghai RSS3, unidad y periodos semanales.
| Periodo | Promedio Shanghai RSS3 |
|---|---|
| 31 de agosto–6 de septiembre de 2026 | 24.000 RMB por tonelada |
| 7–13 de septiembre de 2026 | 24.460 RMB por tonelada |
| 14–20 de septiembre de 2026 | 23.866 RMB por tonelada |
| 21–27 de septiembre de 2026 | 23.975 RMB por tonelada |
El promedio de finales de septiembre se mantuvo cerca del nivel inicial. Eso importa más que el pico breve: los compradores resistieron seguir el repunte, mientras que la disminución de inventarios en Qingdao y el clima húmedo impidieron que la oferta se relajara rápidamente.
El informe de cadena de septiembre de Echemi ofrece una segunda medida del mismo mercado. El caucho natural SCRWF subió de 18.125 el 1 de septiembre a 18.425 el 29 de septiembre, un aumento mensual del 1,66 %. La cifra confirma un mercado de materia prima más firme, pero no establece un movimiento comparable en el consumo de neumáticos. SCRWF y Shanghai RSS3 son grados diferentes y no deben compararse entre sí.
La utilización de neumáticos es la restricción de la demanda
El problema de la demanda se vio en el comportamiento operativo más que en un volumen titular único. Los fabricantes de neumáticos mantuvieron altos inventarios de productos terminados, el consumo de vehículos siguió débil y las fábricas programaron mantenimientos y reducciones de producción alrededor del periodo festivo. Las compras se centraron por tanto en reponer existencias esenciales en lugar de ampliar inventarios.
Ese patrón limita la cantidad de caucho natural que un aumento de precios puede arrastrar a través de la cadena. Una planta de neumáticos puede enfrentarse a un mayor costo de reposición de materia prima y aun así reducir las compras al contado si los neumáticos terminados se mueven lentamente. El resultado es un mercado en el que la escasez upstream sostiene los precios, pero la utilización downstream impide que el aumento se convierta en una señal de demanda más fuerte.
Echemi caracterizó la cadena del caucho de septiembre como una combinación de expectativas fuertes y fundamentos débiles. Esa distinción debe mantenerse. Las lluvias interrumpieron la extracción en el sudeste asiático durante el pico estacional de producción, y el envejecimiento de los árboles y las presiones por enfermedades también limitaron las llegadas de nuevo caucho. Los inventarios de Qingdao siguieron disminuyendo gradualmente. Esos hechos respaldan el lado de la oferta del movimiento de precios.
No muestran, sin embargo, que la producción de neumáticos se expandiera. El mismo informe describió tasas de operación de neumáticos inferiores al periodo comparable del año anterior, con mantenimientos que afectaron la producción. Para procesadores y compounders, esta es la separación relevante: la disponibilidad se ajustó mientras que el principal segmento consumidor permaneció selectivo.
La sustitución no elimina el límite de utilización
Los costos del caucho sintético añadieron otra capa a la cadena. Los precios más altos del butadieno respaldaron los valores del caucho sintético y alentaron cierta demanda de sustitución por caucho natural. Ese mecanismo puede mejorar el sentimiento hacia el caucho natural, especialmente cuando los grados sintéticos se encarecen.
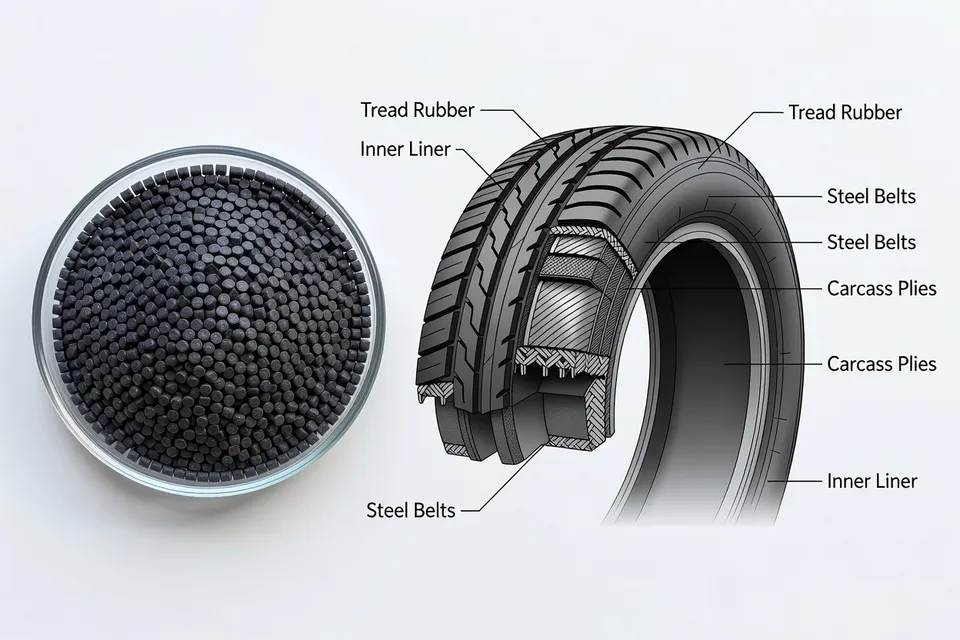
No crea, sin embargo, demanda de neumáticos por sí mismo. La sustitución cambia el balance de materiales dentro de un programa de producción en marcha; no necesariamente aumenta el número de neumáticos producidos. Con inventarios de productos terminados elevados y la demanda de vehículos débil, la sustitución es más probable que afecte las decisiones de formulación y las compras relativas que generar un ciclo amplio de adquisiciones.
El patrón de precios de septiembre respalda esa lectura más estrecha. El caucho natural subió, corrigió y cerró el mes cerca de su punto de partida. Los compradores aceptaron el material necesario para mantener la producción, pero el mercado no demostró el comportamiento de acumulación de existencias que normalmente amplificaría una presión de oferta.
Las señales regionales deben mantenerse separadas
La evaluación de septiembre también describió condiciones de demanda más firmes en India, una demanda de reposición ampliamente estable para turismos y camionetas ligeras en Europa durante agosto, y una demanda de reposición más suave en Norteamérica antes de la temporada festiva. Estas observaciones regionales no deben combinarse en una única medida de demanda global.
La evidencia central del artículo es china: precios Shanghai RSS3, dirección de inventarios en Qingdao y comportamiento de compras de neumáticos chinos. El entorno más firme de India no establece una mayor utilización china, del mismo modo que la estabilidad europea y la debilidad norteamericana no pueden usarse para calcular una respuesta a nivel de China. La división regional es comercialmente importante porque la demanda de caucho natural se filtra a través de la producción local de neumáticos, los mercados de reposición, los inventarios y los calendarios operativos.
Grand View Research describió los precios del caucho natural en China como ligeramente elevados, con importaciones reducidas y menores inventarios. Eso respalda un mercado con elasticidad de oferta limitada a corto plazo. Echemi, en cambio, enfatizó el débil trasfondo de demanda terminal. Ninguna observación anula a la otra. Juntas identifican el punto de presión: los precios pueden mantenerse respaldados incluso cuando los fabricantes de neumáticos no amplían sus compras.
Qué cambiaría la lectura
La próxima medición decisiva no es otro dato aislado de precios. Es si las tasas de operación de neumáticos se recuperan tras el mantenimiento programado mientras se reducen los inventarios de productos terminados. Una mejora sostenida convertiría la reposición esencial en una respuesta más amplia de demanda de caucho natural. Sin ese cambio, los precios más altos siguen siendo principalmente una historia de oferta y costos.
La suposición de oferta es igualmente específica. A medida que las lluvias del sudeste asiático disminuyan, se espera que la extracción y las llegadas mejoren durante la temporada alta. Si esa liberación se produce mientras la utilización de neumáticos permanece moderada, el actual soporte de precios debería debilitarse. Si la perturbación climática persiste y los inventarios de Qingdao siguen cayendo, los compradores podrían enfrentarse a costos de reposición más firmes a pesar de su limitada disposición a acumular existencias.
Para un productor de neumáticos, la decisión comercial inmediata es por tanto defensiva: asegurar material para la producción programada sin tomar el repunte inicial de septiembre como prueba de un consumo acelerado. Para un vendedor de caucho natural, el caso más sólido es una ventana de oferta restringida, no un repunte ilimitado de la demanda. La distinción se pondrá a prueba con la próxima actualización de utilización y con el ritmo de recuperación de la producción del sudeste asiático después de que las lluvias disminuyan.
Análisis editorial
- ¿Cómo distingue una planta de neumáticos si el alza del caucho natural responde a demanda real o solo a oferta más escasa?
- Cruce las tasas de operación de neumáticos, el inventario de producto terminado y los volúmenes de compra; no se fíe solo de la curva de precios. Para que la demanda se sostenga, la utilización debe recuperarse y los neumáticos terminados deben bajar hasta que la reposición supere la cobertura de la producción programada. El patrón de septiembre repite el error habitual: las existencias en Qingdao y el clima impulsaron el precio de la materia prima, pero los altos inventarios de neumáticos limitaron las compras a lo inmediato.
- ¿Qué debe comprobar un comprador antes de acumular inventario por una subida del caucho?
- Evite ampliar cobertura solo por un repunte de principios de mes. Confirme la producción programada de neumáticos, los días de inventario de producto terminado, las existencias necesarias de caucho natural y la fecha prevista de nuevas llegadas antes de comprar más allá de lo que exige la fabricación inmediata. El error frecuente es perseguir el coste de reposición mientras los neumáticos terminados se mueven despacio; si las extracciones en el sudeste asiático mejoran al bajar las lluvias, el comprador puede quedar con material más caro sin necesidad real de producción.
- ¿La sustitución por caucho sintético demuestra que la demanda de neumáticos está creciendo?
- No. Compare el cambio de formulación con los programas de producción y el consumo total de material. Un encarecimiento del butadieno puede alterar la proporción natural-sintético dentro de una producción ya planificada, pero no genera más neumáticos cuando los inventarios de producto terminado están altos. El problema de atribución es claro: las compras de caucho natural pueden subir por el cambio de receta mientras la demanda total de caucho se mantiene plana.
- ¿Qué datos deben incluirse en la próxima revisión de compras?
- Registre la actualización de utilización junto al inventario de producto terminado, las llegadas de caucho natural, la evolución de existencias en Qingdao y el programa de producción, no junto a otro precio aislado. La combinación decisiva es la recuperación de las tasas de operación más la reducción de inventarios; en el lado de la oferta, hay que contrastar la mejora de las lluvias con las extracciones reales y las llegadas. Un error habitual de información es mezclar señales regionales de demanda o distintos grados de caucho en un solo índice, lo que puede hacer que un estrechamiento local parezca un consumo generalizado de neumáticos.
- ¿Cómo debe plantear un vendedor el mercado de septiembre al negociar con un fabricante de neumáticos?
- Enfatice la ventana de suministro restringida a corto plazo, no un repunte general de la demanda. Apoye el argumento con la evolución de precios por grado, la caída de inventarios, las interrupciones meteorológicas y los plazos de llegada, sin olvidar que el comprador puede limitarse a lo necesario para la producción ya prevista. El riesgo residual es sencillo: si la oferta mejora antes de que suba la utilización y bajen los inventarios de producto terminado, el argumento de suministro se mantiene pero desaparece la prima de demanda.
Fuentes y referencias
- 1.TDD-Global. (2026, October 8). Natural rubber market price analysis (Sep 28). TDD-Global.
- 2.Grand View Research. (2026, October 7). Rubber monthly pricing data & analysis – September 2026. Grand View Research.
- 3.ECHEMI. (2026, October 6). In September, most of the rubber industry chain rose. ECHEMI.
- 4.International Rubber Study Group. News. International Rubber Study Group.
- 5.Rubber World. Market reports. Rubber World.
- 6.Adalytica. Natural rubber prices: Tight supply. Adalytica.
- 7.Trading Economics. Rubber. Trading Economics.
- 8.Rubber Trade Association of Singapore. Market quotations. Rubber Trade Association of Singapore.