

2026年9月初中国天然橡胶价格走高,随后因轮胎厂采购仅限即时生产需求而大幅回落。市场因此释放出供应支撑的价格信号,却未伴随相应的需求响应。
最直观的指标来自上海RSS3。31日-6日周均价从每吨人民币24000元升至7-13日每吨24460元,随后14-20日回落至23866元,21-27日小幅回升至23975元。涨势足以显示供应受限,却不足以证明轮胎厂以量接受更高价格。
上海价格序列
Grand View Research 9月评估将价格波动限定在月初反弹的窄幅区间。以下序列使用同一上海RSS3牌号、单位和周度区间。
| 时期 | 上海RSS3平均价格 |
|---|---|
| 2026年8月31日–9月6日 | 每吨人民币24000元 |
| 2026年9月7日–13日 | 每吨人民币24460元 |
| 2026年9月14日–20日 | 每吨人民币23866元 |
| 2026年9月21日–27日 | 每吨人民币23975元 |
9月下旬均价接近月初水平。这比短暂峰值更关键:买家拒绝追涨,而青岛库存下降和雨季天气又阻止供应快速宽松。
Echemi 9月产业链报告提供了另一衡量。天然橡胶SCRWF从9月1日的18125升至29日的18425,月涨幅1.66%。该数据确认原料市场偏强,但并未显示轮胎消费有同等变动。SCRWF与上海RSS3属于不同牌号,不可直接对比。
轮胎开工率构成需求约束
需求问题体现在开工行为而非单一销量数据。轮胎厂成品库存高企,汽车消费疲弱,工厂围绕假期安排检修和减产。采购因此集中在必要补库,而非大规模建仓。
这一模式限制了价格上涨能拉动的天然橡胶量。轮胎厂即使面临更高原料重置成本,若成品轮胎走动缓慢,仍会减少现货采购。结果是上游紧张支撑价格,下游开工率却阻止涨势转化为更强的需求信号。
Echemi 将9月橡胶产业链描述为预期强、基本面弱的组合。这一区分应予保留。东南亚雨季在生产旺季干扰割胶,老树和病害也抑制新胶到货。青岛库存继续缓慢下降。这些事实支撑价格走强的供给端。
它们并未显示轮胎产量扩大。同一报告指出轮胎开工率低于去年同期,检修影响产出。对加工商和混炼商而言,关键区分在于:供应趋紧,而主要消费环节仍保持选择性。
替代无法消除开工率限制
合成橡胶成本为产业链增添另一层因素。丁二烯价格上涨支撑合成胶价值,促使部分需求转向天然橡胶。这一机制可改善天然橡胶情绪,尤其当合成胶更贵时。
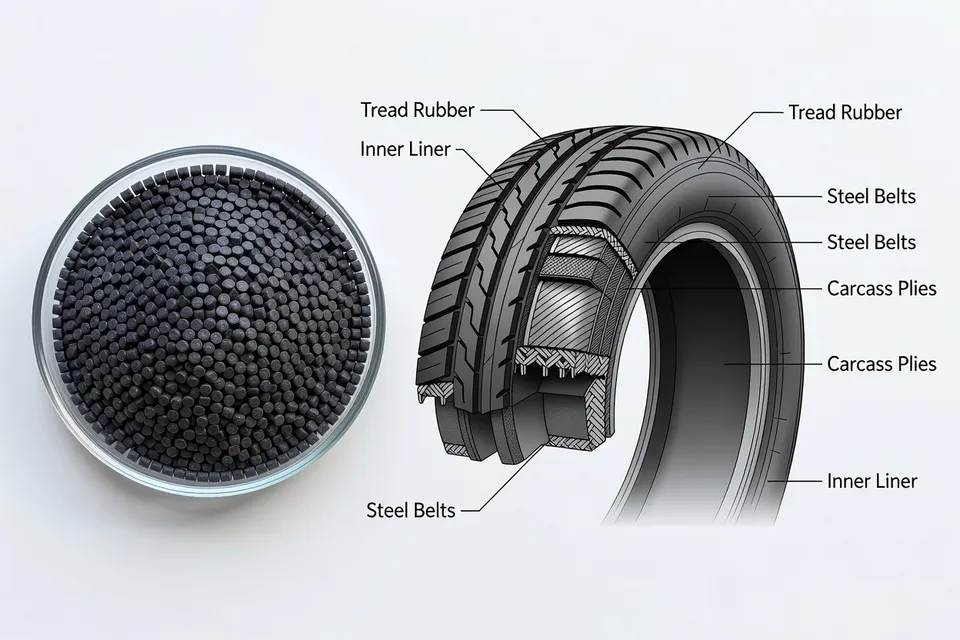
然而它本身并不能创造轮胎需求。替代改变的是现有生产计划内的材料配比,并不必然增加轮胎产量。在成品库存高企、汽车需求疲弱的情况下,替代更可能影响配方选择和相对采购,而非引发广泛采购周期。
9月价格走势支持这一窄幅解读。天然橡胶上涨、回调,月末收于接近起点位置。买家接受维持生产所需的物料,但市场并未出现通常会放大供应挤压的建仓行为。
区域信号须保持独立
9月评估还提到印度需求偏强、欧洲8月乘用车和轻卡替换需求大致稳定、北美替换需求在假期前偏软。这些区域观察不应合并为单一全球需求指标。
文章核心证据集中在中国:上海RSS3定价、青岛库存走势和中国轮胎采购行为。印度偏强不能证明中国开工率更高,欧洲稳定和北美偏软也无法用于计算中国整体响应。区域分割具有商业意义,因为天然橡胶需求通过当地轮胎生产、替换市场、库存和开工计划过滤。
Grand View Research 称中国天然橡胶价格温和上扬,进口减少、库存下降。这支持近期待应弹性有限的市场。Echemi 则强调终端需求疲弱的背景。两者并不互相抵消。它们共同指向压力点:即使轮胎厂未扩大采购,价格仍可能得到支撑。
何种变化会改变解读
下一个决定性衡量不是又一个孤立的价格数据,而是轮胎开工率在检修后是否回升,同时成品库存是否下降。持续改善会将必要补库转化为更广泛的天然橡胶需求响应。若无此变化,价格上涨仍主要属于供应和成本故事。
供应假设同样具体。随着东南亚雨季缓解,割胶和到货有望在旺季改善。若此释放发生在轮胎开工率仍低迷之际,当前价格支撑将减弱。若天气干扰持续且青岛库存继续下降,买家可能面临更坚挺的重置成本,尽管建仓意愿有限。
对轮胎生产商而言,即时商业决策仍是防御性的:为计划产量锁定物料,而非将9月初反弹视为消费加速的证据。对天然橡胶卖方而言,更有力的理由是供应窗口受限,而非无限制的需求上行。这一区分将通过下一次开工率更新和东南亚雨季后生产恢复速度来检验。
编辑洞察
- 轮胎厂怎么判断天然橡胶价格上涨是真实需求还是供应收紧?
- 把轮胎开工率、成品库存和采购量放在一起看,而不是只盯价格曲线。需求真正回暖需要开工率回升、成品库存下降,让补货量超出计划产量。9月的情况就是典型失败:青岛库存和天气推高了原料价,但轮胎库存高企,采购仅够即时需求。
- 橡胶价格上涨时,采购方在决定增加库存前该核实哪些数据?
- 不要只凭月初价格冲高就扩大覆盖。必须先确认轮胎排产计划、当前成品天数、所需天然橡胶库存量,以及新货到港时间,再决定是否超出即时生产需求采购。常见错误是成品轮胎滞销时还追涨成本;如果东南亚雨季结束出胶增加,买家可能背上高价货却没有对应产量需求。
- 合成橡胶替代比例上升,能说明轮胎需求在增强吗?
- 不能。需要把配方变化与轮胎排产计划和总耗胶量对照来看。丁二烯成本上升可能改变现有排产里的天然胶与合成胶比例,但成品库存高企时,替代不会带来额外轮胎产量。关键在于归因:天然胶采购可能因配方调整而增加,而总橡胶需求其实没变。
- 下次采购复盘应该重点看哪些指标?
- 把开工率更新与成品库存、天然胶到港量、青岛库存走势和排产计划放在一起,而不是单独看价格。决定性组合是轮胎开工率回升加上库存下降;供应端则要看降雨缓解后实际出胶和到港情况。常见错误是把不同地区需求信号或不同胶种混成一个指数,把局部供应紧张误判为整体轮胎消费回暖。
- 卖方与轮胎厂议价时,该如何描述9月市场?
- 先强调近期待供应受限,而不是一味说需求大涨。用具体牌号价格走势、库存下降、天气干扰和到港时间支撑说法,同时承认买方仍可能只按计划产量采购。剩余风险很明确:如果供应在轮胎开工率和成品库存恢复前改善,卖方的供应理由还能成立,但需求溢价就没了。
来源与参考
- 1.TDD-Global. (2026, October 8). Natural rubber market price analysis (Sep 28). TDD-Global.
- 2.Grand View Research. (2026, October 7). Rubber monthly pricing data & analysis – September 2026. Grand View Research.
- 3.ECHEMI. (2026, October 6). In September, most of the rubber industry chain rose. ECHEMI.
- 4.International Rubber Study Group. News. International Rubber Study Group.
- 5.Rubber World. Market reports. Rubber World.
- 6.Adalytica. Natural rubber prices: Tight supply. Adalytica.
- 7.Trading Economics. Rubber. Trading Economics.
- 8.Rubber Trade Association of Singapore. Market quotations. Rubber Trade Association of Singapore.