
Borouge International은 합병 회사로서 첫 달을 활용해 리더십을 교체하고 더 넓은 폴리올레핀 포트폴리오에 자본을 투입했다. 그룹은 3월 Borouge Plc, Borealis, NOVA Chemicals의 결합으로 출범했다. 이후 CFO와 CCO를 임명하고 유럽 재활용 투자 발표와 케이블 소재 용량 작업을 이어갔다.
이는 재구성 프로그램이지, 아직 완료된 운영 결과는 아니다. 회사는 5억 달러 이상의 EBITDA 시너지를 확인했으며, 약 75%를 3년 내 실현 목표로 삼았다. 이는 회사 목표일 뿐, 이미 얼마나 확보했는지 또는 어느 사업부가 먼저 전달할지는 밝히지 않았다.
새로운 경영 구조
Borouge International(Borouge Plc, Borealis, NOVA Chemicals의 결합으로 탄생한 폴리올레핀 그룹 Borouge Group International AG)은 5월 1일부터 Patrick Jany를 CFO로 임명했다. Jany는 A.P. Moller–Maersk의 EVP 겸 CFO로 근무한 후 합류했다. Daniel Turnheim은 임명 효력 발생 전까지 임시 CFO를 맡았다.
소유주는 이미 Roger Kearns를 CEO, Dr. Stefan Doboczky를 CCO, Dr. Hasan Karam을 COO로 지명했다. 이 임명은 세 개의 기존 사업을 하나의 지배 구조 아래 통합하는 동안 재무, 상업 실행, 운영에 대한 책임을 부여한다.
Borouge International은 9월에 Roland Janssen을 CCO로 추가 임명했다. 따라서 회사 공식 뉴스룸은 최초 경영진 발표 이후 리더십 구조가 계속 발전했음을 기록한다. 상업 부문의 과제는 명확하다. 기존 사업들을 하나의 고객 플랫폼으로 연결하는 것이다. 실행 문제는 덜 명확하다. 보고 기간 동안 이 변경으로 발생한 매출, 물량 또는 마진 기여를 나타내는 수치는 없다.
2분기 공시가 첫 실질 운영 경계를 제시한다. 조정 EBITDA 마진은 33.0%였다. 판매 가격 상승이 도움이 됐으나, 중동과 아시아에서 물량 감소와 유통 비용 증가가 일부 효과를 상쇄했다. 북미와 유럽 공장은 높은 가동률을 유지한 반면, UAE 생산은 4월 5일 사고로 인한 자산 손상 이후 분기 동안 60%로 축소됐다. 6월 말까지 전체 자산 가용성이 복구됐다.
UAE 수리는 종료된 사건이다. 지역 공급 리스크는 아니다. 회사는 Strait of Hormuz를 통한 자유로운 해상 교통 수준에 따라 가동률 회복이 달라질 것이라고 밝혔다. 고객에게는 새로운 직함보다 이 조건이 더 중요하다. 고객은 새 경영 차트를 인식할 수 있지만, 여전히 제한 없는 자재 흐름이 필요하다.
조립 중인 포트폴리오
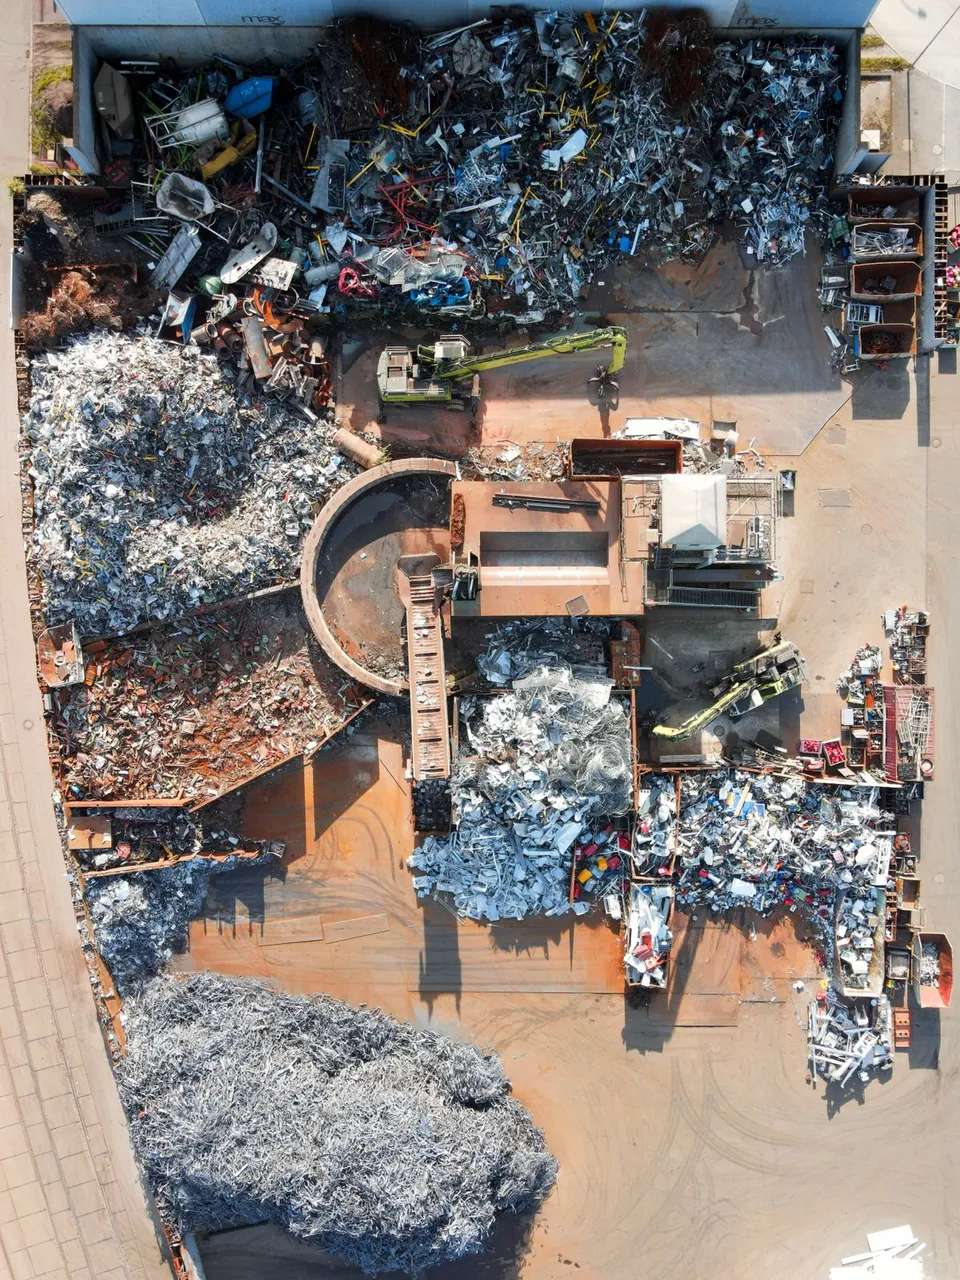
재구성은 지배 구조를 넘어 진행 중이다. Borouge International은 독일 Niedergebra와 오스트리아 Wildon 현장에서 유럽 기계적 재활용 용량을 확대하는 투자를 발표했다. 제공된 자료에서 해당 프로젝트의 용량 수치는 공개되지 않았다. 투자는 포트폴리오 방향을 확인하지만, 가공업체가 아직 계약할 수 있는 톤수는 확인하지 않는다.
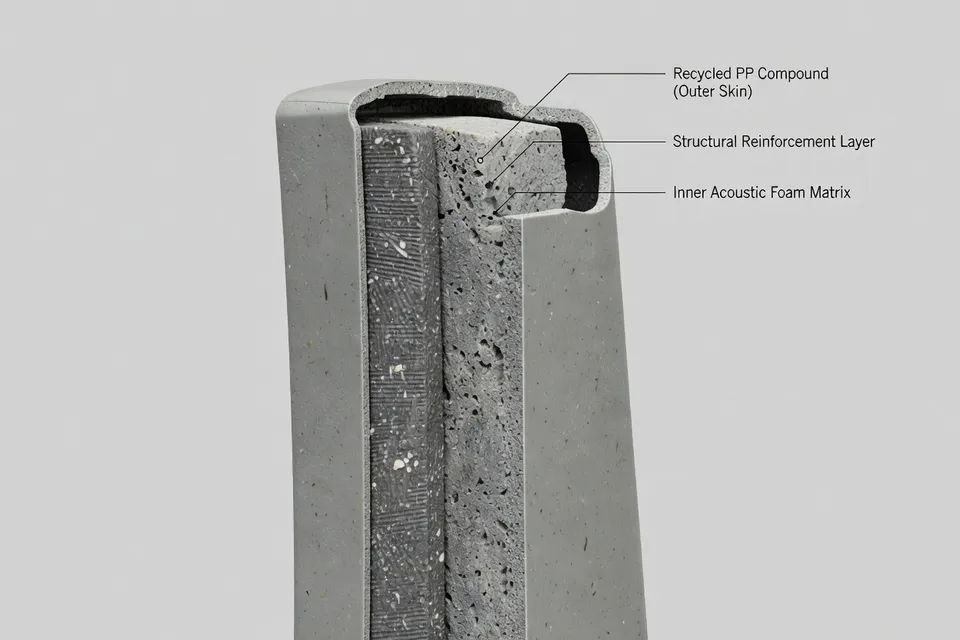
회사는 또한 재활용 폴리프로필렌을 모빌리티 오퍼에 포함시켰다. Borcycle GE2331SY는 구조용 자동차 부품을 위한 고성능 재활용 PP 컴파운드로 출시됐다. 발표는 등급과 의도된 용도를 설명하지만, 플랜트 시험 결과, 고객 인증 일정 또는 차량 프로그램 물량은 제공하지 않는다. 자동차 구매자는 이 격차를 중요하게 볼 것이다. 제품 출시는 승인된 부품과 같지 않다.
케이블 소재는 더 확실한 용량 지표를 제공한다. Borouge International은 UAE Ruwais의 Borouge 4 프로젝트에서 두 번째 XLPE 공장이 2026년 초에 가동됐으며, 연간 10만 톤을 추가했다고 밝혔다. 또한 한국 천안에 반도체 컴파운드 시설 계획을 진행 중이며, 스웨덴 Stenungsund 현장에서는 전력 케이블 절연용 XLPE 생산 확대를 위한 건설이 시작됐다.
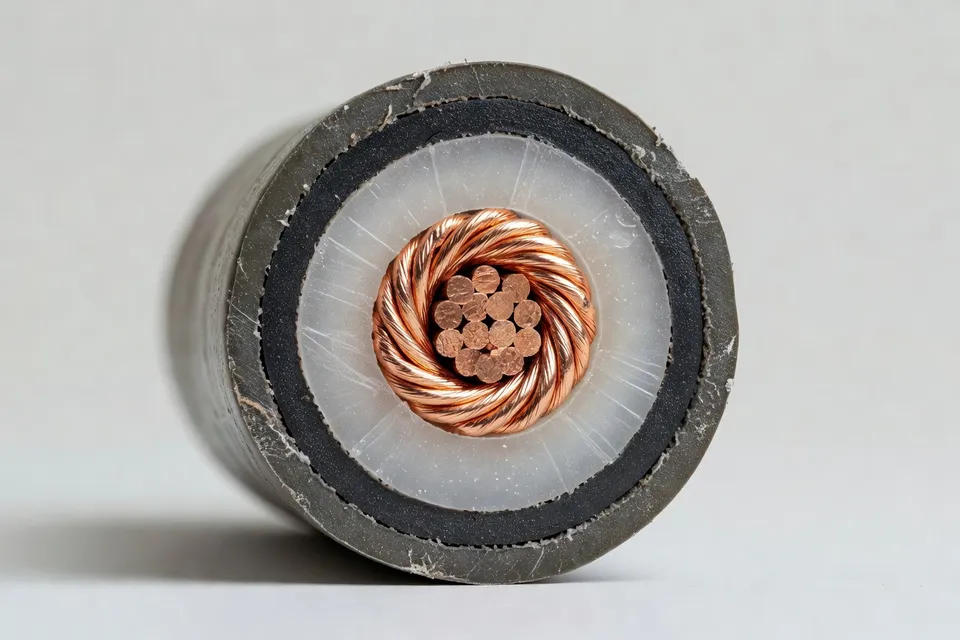
프로젝트는 서로 다른 증거 등급으로 나뉜다. Ruwais는 가동된 공장과 명시된 연간 추가량을 보유한다. Cheonan은 공개된 자료에서 계획 중인 시설로 남아 있다. Stenungsund는 건설이 진행 중이지만 추가 용량 수치는 제시되지 않았다. 이러한 구분은 고객 예측에도 그대로 반영돼야 한다.
| 케이블 소재 자산 | 상태 | 공개된 용량 또는 시기 |
|---|---|---|
| Borouge 4 XLPE plant, Ruwais, UAE | 두 번째 공장 가동 | 연간 10만 톤 추가 |
| Semiconductive compound facility, Cheonan, South Korea | 계획 진행 중 | 공개되지 않음 |
| XLPE expansion, Stenungsund, Sweden | 건설 시작 | 공개되지 않음 |
Ruwais는 운영 조치와 명시된 톤수 수치를 모두 갖춘 유일한 행이다. 나머지 두 자산은 현재 공급 보장이 아닌 미래 포트폴리오 주장을 뒷받침한다.
재무 점검
Borouge International은 2분기 가격 벤치마크가 2026년 1분기 대비 평균 50% 상승했다고 보고했다. 회사는 중동 지역 개발과 연계된 글로벌 폴리올레핀 부족을 원인으로 꼽았다. 물량이 감소하고 유통 비용이 상승했음에도 조정 EBITDA 마진은 33.0%에 도달했다.
이 수치는 유용하지만 좁은 범위다. 결합 그룹에 시장 가격이 도움이 된 분기를 설명한다. 가격 효과에서 시너지 절감액을 분리하지 않으며, 확대된 포트폴리오가 기저 비용 위치를 개선했는지도 보여주지 않는다. 회사는 2026년 하반기 계절적 가격 하락을 예상한다. 또한 평균 판매 가격이 투입 및 물류 비용보다 빠르게 하락하면 마진이 줄어들 수 있다고 경고했다.
따라서 컨버터와 컴파운더에게 운영상 문제는 Borouge International이 제품 목록을 넓혔는지 여부가 아니다. 이미 넓혔다. 문제는 새로운 구조가 사업 통합, UAE 가동률의 안정적 회복, 별도 지역에서의 재활용 및 케이블 용량 확대 과정에서 가용성을 보호할 수 있는지다.
회사 자체 수치는 이 시험을 미해결로 남긴다. 33.0% 조정 EBITDA 마진은 보고된 결과다. 5억 달러 이상의 확인된 시너지는 목표다. 10만 톤 Ruwais 추가는 가동된 자산이다. Cheonan과 Stenungsund는 여전히 프로젝트 단계다. 이 네 가지 항목을 하나의 완료된 재구성으로 간주하면 제출 내용을 과장하는 것이다.
Borouge International의 다음 명시된 재무 체크포인트는 2026년 3분기 실적이지만, 제공된 자료에는 발표일이 공개되지 않았다. 그때까지 다음 측정 가능한 증거는 또 다른 임명이 아니다. 통합 그룹이 새로운 경영 구조를 안정적인 물량, 확보된 시너지, 확대 중인 자산의 계약된 생산량으로 전환하는지 여부다.
편집 인사이트
- 공급이나 가격 제안을 검토할 때 발표된 EBITDA 시너지를 어떻게 처리해야 하나?
- 보고된 실적에서 시너지 목표까지의 연결고리를 요청하라. 조달, 물류, 간접비, 상업적 효과를 가격 주도 마진 개선과 분리해야 한다. 전체 목표를 이미 달성한 절감으로 가격에 반영하지 마라. 공개 내용은 5억 달러 이상과 실현 계획을 밝히지만, 사업부별로 확보한 절감액은 보여주지 않는다. 흔한 실수는 공급 부족 시기의 호실적을 통합으로 인해 공급업체의 비용 기반이 영구히 낮아졌다는 증거로 보는 것이다.
- 새로운 케이블 소재 생산 능력이 확정된 물량 예측을 뒷받침할 수 있다는 증거는 무엇이 필요한가?
- 루와이스 증설분을 계획이나 건설 중인 프로젝트와 분리한 다음, 해당 등급에 대한 서면 할당, 램프 프로필, 자격 승인 상태, 인도 지점을 요청하라. 연 10만 톤 증설은 가동 능력 지표일 뿐, 모든 고객이나 모든 케이블 용도에 자동으로 적용되지 않는다. 예측이 실패하는 경우는 이름표 용량을 계약 공급으로 바꾸면서 램프업 손실, 제품 승인, 해상 접근성, 지역 물류를 확인하지 않을 때다.
- 재활용 PP 컴파운드 출시를 구조용 자동차 부품에 제품 발표만으로 승인할 수 있나?
- 아니다. 등급 사양, 재활용 함량 정의, 오염물 관리, 로트 간 데이터, 기계적·노화 특성, 가공 범위, 고객의 부품 검증 계획을 요구하라. 출시된 컴파운드는 성형 부품이나 차량 프로그램에서의 성능을 입증하지 않고도 포트폴리오 의도를 보여줄 수 있다. 흔한 실수는 데이터시트의 공칭 물성을 맞추면서 냄새, 외관, 용접선 강도, 치수 변화, 재활용 스트림의 공급 일관성을 간과하는 것이다.
- UAE 자산이 완전 가동으로 돌아온 후에도 수지 공급 계약에 반드시 명시해야 할 물류 조건은 무엇인가?
- 경로, 선적항, 대체항, 운송 시간, 할당 규칙, 통지 트리거를 계약에 넣어라. 공장 가동률 회복은 수리 문제를 해결할 뿐, 해상 교통 제한이나 높은 유통 비용에 대한 노출을 없애지 않는다. 흔한 실수는 공장 상태만 확인하고 화물 레인을 정의하지 않아 선박 지연이나 지역별 재할당 시 수지 공급이 중단되는 것이다.
- 조달 담당자는 어떻게 진짜 비용 개선과 폴리올레핀 가격 지표에 따른 분기 실적을 구분해야 하나?
- 제안서를 원료 연동 수지 지수, 운임 기준, 환율, 추가 요금 메커니즘, 공급업체의 물량·서비스 가정과 대조하라. 조정 EBITDA 마진 33.0%는 분기 실적을 보여줄 뿐, 모든 등급의 기본 비용이나 고객에게 전달된 절감액을 나타내지 않는다. 일시적 마진 수치만으로 영구 가격 인하를 거부하라. 판매 가격이 투입·물류 비용보다 빠르게 떨어지면 공급업체는 할당, 리드타임 변경, 유연성 축소로 마진을 방어할 수 있다.
출처 및 참고자료
- 1.European Rubber Journal. (2026, September 23). ERJ Appointments Tracker - 2026. European Rubber Journal.
- 2.European Rubber Journal. (2026, October 8). ERJ Business Briefing - 2026. European Rubber Journal.
- 3.Zilla Capital. (2026, October 8). MMT: Saudi Arabia expects a wider 2026 deficit of 4.9% of GDP, narrowing to 3.6% in 2027. Zilla Capital.
- 4.Plastech. Plastics. Plastech.
- 5.chemeurope.com. Plastics news. chemeurope.com.
- 6.plasticker. Special topics. plasticker.
- 7.Borouge International. News and insights. Borouge International.
- 8.Plastics Information Europe. News. Plastics Information Europe.