
博禄国际成立后数月内已调整领导层,并投入资金扩大聚烯烃产品组合。该集团于3月由Borouge Plc、Borealis和NOVA Chemicals合并而成。此后任命了首席财务官和首席商务官,宣布欧洲回收投资项目,并继续推进电缆材料产能建设。
这是一项重组计划,尚未形成完整运营成果。公司已确认超过5亿美元的EBITDA协同效应,其中约75%计划在三年内实现。该表述为公司目标,并未说明已实现金额或率先交付的业务单元。
新管理架构
博禄国际(Borouge Group International AG,由Borouge Plc、Borealis和NOVA Chemicals合并而成的聚烯烃集团)任命Patrick Jany为首席财务官,自5月1日起生效。Jany此前担任A.P. Moller–Maersk执行副总裁兼CFO。Daniel Turnheim在此前担任临时CFO。
业主已任命Roger Kearns为首席执行官、Dr. Stefan Doboczky为首席商务官、Dr. Hasan Karam为首席运营官。这些任命明确了财务、商务执行和运营职责,同时将三家原有业务纳入统一治理架构。
博禄国际9月还任命Roland Janssen为首席商务官。公司新闻发布记录显示,领导层结构在最初高管宣布后继续演变。商务职责明确:将原有业务整合至单一客户平台。执行问题则较为复杂。无公开数据表明该变动在报告期内贡献的收入、销量或利润。
第二季度披露提供了首个硬性运营边界。调整后EBITDA利润率为33.0%。售价上涨带来助力,但销量下降和分销成本上升(尤其在中东和亚洲)抵消了部分收益。北美和欧洲工厂保持高利用率,阿联酋工厂因4月5日事故受损,季度内产量降至60%。6月底已恢复全面可用性。
阿联酋维修已完成,区域供应风险仍存。公司表示,利用率恢复取决于霍尔木兹海峡海上交通自由程度。该条件对买家比新头衔更重要。客户可识别新管理架构,但仍需无限制的物料流动。
正在组建的产品组合
重组已超越治理层面。博禄国际宣布投资扩大德国Niedergebra和奥地利Wildon的欧洲机械回收产能。新闻室未在可用材料中提供这些项目的产能数字。该投资确认了产品组合方向,但未说明加工商目前可签约的吨位。
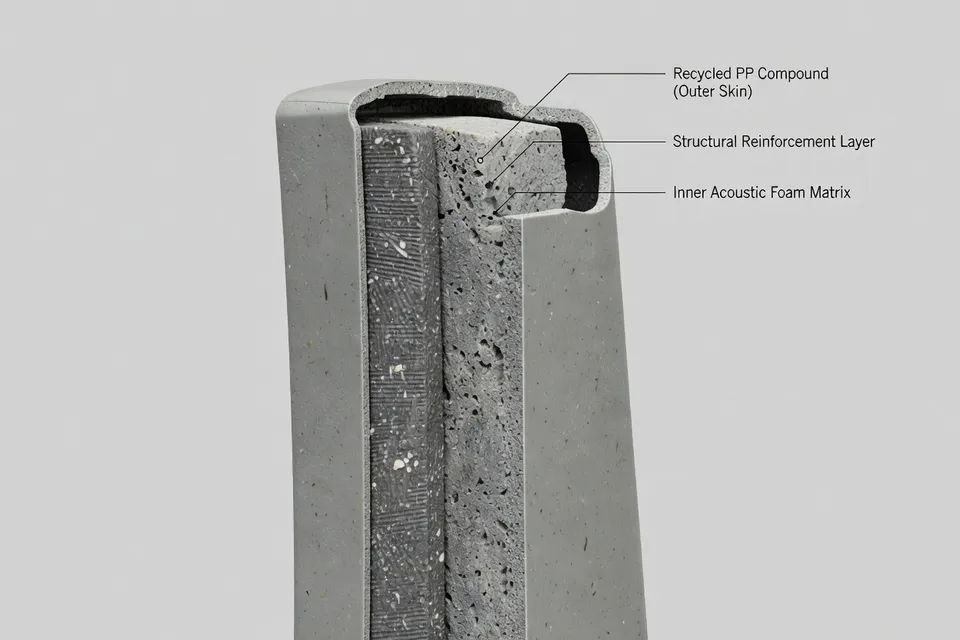
公司还已将回收聚丙烯纳入移动出行产品。Borcycle GE2331SY作为高性能回收PP复合材料推出,用于汽车结构件。该公告描述了牌号及其预期应用,但未提供工厂试用结果、客户认证时间表或车辆项目量。汽车买家会将这一差距视为实质问题。产品发布不等于已获批零部件。
电缆材料提供了更明确的产能标志。博禄国际表示,2026年初已投产阿联酋Ruwais Borouge 4项目的第二条XLPE生产线,年增10万吨产能。同时推进韩国天安半导体化合物工厂计划,瑞典Stenungsund工厂已开工建设,扩大电力电缆绝缘用XLPE产量。
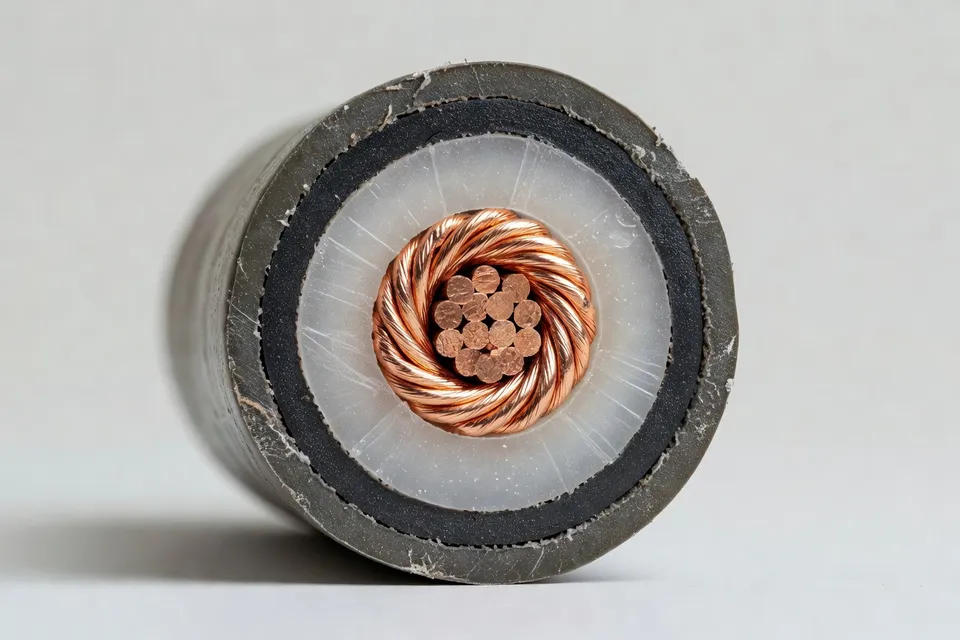
这些项目分属不同证据类别。Ruwais已投产并有明确年增量。天安仍为计划中设施。Stenungsund已开工,但未披露新增产能数字。这些区别应保留在客户预测中。
| 电缆材料资产 | 状态 | 已披露产能或时间 |
|---|---|---|
| 阿联酋Ruwais Borouge 4 XLPE工厂 | 第二条生产线已投产 | 年增10万吨 |
| 韩国天安半导体化合物工厂 | 计划推进中 | 未披露 |
| 瑞典Stenungsund XLPE扩建 | 已开工 | 未披露 |
Ruwais是唯一同时具备运营行动和明确吨位数字的行。其余两项资产支持前瞻性产品组合主张,而非当前供应保障。
财务核查
博禄国际报告称,第二季度价格基准较2026年第一季度平均上涨50%。公司归因于中东区域发展引发的全球聚烯烃短缺。调整后EBITDA利润率达33.0%,尽管销量下降且分销成本上升。
这些数字有用但范围有限。它们描述了市场定价助力合并集团的季度情况。未将协同节省与价格效应分离,也未显示扩大后的产品组合是否改善了基础成本位置。公司预计2026年下半年价格季节性回落。同时警告,若平均售价下降速度快于投入和物流成本,利润率可能降低。
对改性商和复合商而言,运营问题不在于博禄国际是否扩大了产品清单。它已经扩大。问题在于新架构能否在整合业务、恢复可靠阿联酋利用率并在不同地区扩大回收和电缆产能的同时保障供应可用性。
公司自身数字将这一考验留作开放问题。33.0%调整后EBITDA利润率是已报告结果。超过5亿美元的已确认协同效应是目标。Ruwais 10万吨增量是已投产资产。天安和Stenungsund仍处于项目阶段。将这四项视为已完成的单一重组将夸大申报内容。
博禄国际下一个指定财务检查点为2026年第三季度业绩,但提供材料未披露发布日期。在此之前,下一个可衡量证明不是另一项任命,而是整合后的集团能否将新管理架构转化为稳定销量、已捕获协同效应以及所称扩建资产的已签约产量。
编辑洞察
- 买家审核供应或定价提案时,该如何看待公布的EBITDA协同效应?
- 要求提供从报告业绩到协同目标的桥梁,区分采购、物流、间接费用和商业效应与价格驱动的利润提升。不要把全部目标当作已实现的节省来定价:披露确认超过5亿美元及计划实现时间表,但未显示各业务单元的实际节省。通常失误是将短缺期的强劲季度视为整合已永久降低供应商成本基础的证据。
- 新电缆材料产能要支持承诺的产量预测,需要哪些证据?
- 将已投产的鲁韦斯新增产能与仍在规划或建设中的项目分开,然后索取书面分配、爬坡曲线、认证状态和该牌号的交货点。年新增10万吨产能是运行产能标志,并非自动适用于每位客户或每种电缆应用。买家若未核查爬坡损失、产品批准、海运通道和区域物流,就将铭牌产能转为合同供应,预测就可能失败。
- 能否仅凭产品公告就批准回收PP复合材料用于结构汽车件?
- 不能。在将其视为批准来源前,需索取牌号规格、回收含量定义、污染物控制、批次间数据、力学和老化结果、加工窗口,以及客户的零件验证计划。已推出的复合材料可展示产品组合意图,但未必证明在模制部件或车辆项目中的性能。常见疏漏是datasheet上匹配标称性能,却忽略气味、外观、焊线强度、尺寸漂移或回收流供应一致性。
- 阿联酋资产恢复满负荷后,树脂供应协议中仍需写入哪些物流条件?
- 协议中应写入路线、装货港、备选港口、运输时间、分配规则和通知触发,而非依赖已恢复的工厂利用率。资产全面可用仅解决维修问题,并未消除受限海运或更高分销成本的风险。通常错误是只查工厂状态,却未定义货运航线,导致船只延误或供应商按区域重新分配物料时,树脂供应仍会中断。
- 采购如何区分真正的成本改善与聚烯烃价格基准抬升的季度?
- 将报价与原料挂钩的树脂指数、运费基准、货币、附加费机制以及供应商的量和服务假设进行核对。报告的33.0%调整后EBITDA利润率反映季度表现,而非每种牌号的实际成本或传递给客户的节省。仅凭临时利润率数字就接受永久价格让步要拒绝:当售价下降快于投入和物流成本时,供应商可能通过分配、交期变更或灵活性降低来维护利润。
来源与参考
- 1.European Rubber Journal. (2026, September 23). ERJ Appointments Tracker - 2026. European Rubber Journal.
- 2.European Rubber Journal. (2026, October 8). ERJ Business Briefing - 2026. European Rubber Journal.
- 3.Zilla Capital. (2026, October 8). MMT: Saudi Arabia expects a wider 2026 deficit of 4.9% of GDP, narrowing to 3.6% in 2027. Zilla Capital.
- 4.Plastech. Plastics. Plastech.
- 5.chemeurope.com. Plastics news. chemeurope.com.
- 6.plasticker. Special topics. plasticker.
- 7.Borouge International. News and insights. Borouge International.
- 8.Plastics Information Europe. News. Plastics Information Europe.