
博禄國際成立後首幾個月已調整領導層,並投入資本擴大聚烯烴產品組合。該集團3月由Borouge Plc、Borealis與NOVA Chemicals合併而成。此後已任命財務長及商務長,宣布歐洲回收新投資,並持續進行電纜材料產能工作。
這是重組計畫,而非已完成的營運成果。公司已確認超過5億美元的EBITDA協同效應,約75%目標在三年內實現。此為公司目標,並未說明已實現多少,或哪些事業單位將率先交付。
新管理架構
博禄國際(Borouge Group International AG,由Borouge Plc、Borealis與NOVA Chemicals合併而成的聚烯烴集團)任命Patrick Jany自5月1日起擔任財務長。Jany之前為A.P. Moller–Maersk執行副總裁兼財務長。Daniel Turnheim則在任命生效前暫代財務長。
業主已任命Roger Kearns為執行長、Dr. Stefan Doboczky為商務長,以及Dr. Hasan Karam為營運長。這些任命讓財務、商業執行與營運各有負責人,同時將三家前身企業納入單一治理架構。
博禄國際另於9月任命Roland Janssen為商務長。公司公開新聞室因此顯示,領導架構在最初高層宣布後持續發展。商務職責明確:將原有事業連結至單一客戶平台。執行問題則較為複雜。無公開數據顯示該調整在報告期間貢獻的營收、量或利潤。
第二季揭露提供首個明確營運界線。調整後EBITDA利潤率為33.0%。售價上漲有所助益,但中東與亞洲的量下滑及配送成本上升抵消部分效益。北美與歐洲廠房維持高利用率,UAE廠因4月5日事故受損,該季產能降至60%。6月底已恢復全面可用。
UAE維修已結束,但區域供應風險仍在。公司表示,利用率回升將取決於荷莫茲海峽自由海運交通程度。這條件對買家影響大於新職稱。客戶可辨識新管理圖,但仍需不受限制的物料流動。
正在建構的產品組合
重組已超越治理層面。博禄國際宣布投資擴大德國Niedergebra與奧地利Wildon的歐洲機械回收產能。新聞室未提供這些專案的產能數字。投資確認產品組合方向,但尚未有加工商可簽約的噸數。
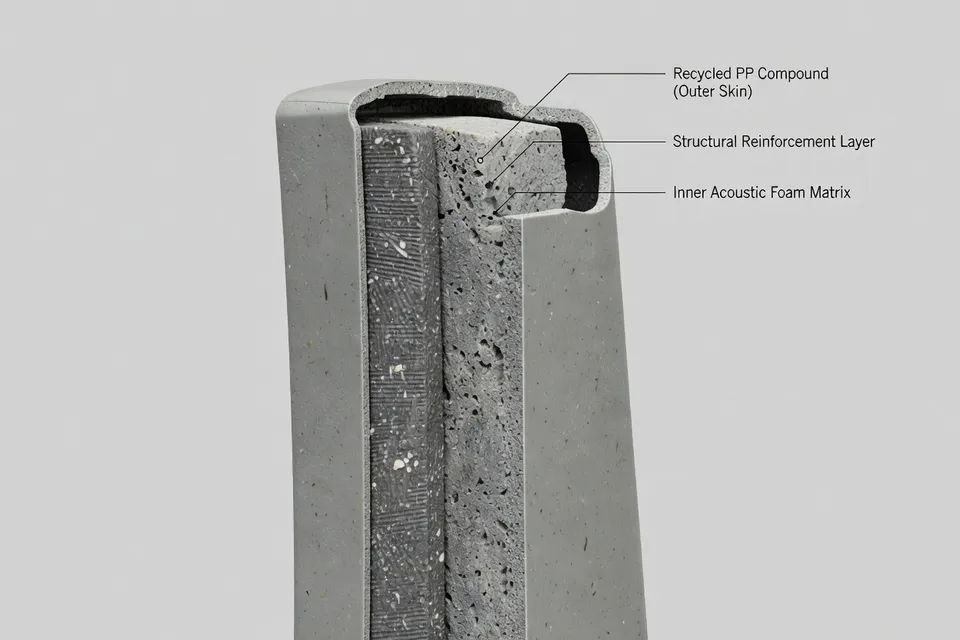
公司亦將回收聚丙烯納入移動應用。Borcycle GE2331SY已推出,作為高性能回收PP複合材料,用於汽車結構件。公告描述等級與應用,但未提供廠內試驗結果、客戶認證時程或車輛計畫量。汽車買家會視此為重要資訊。產品推出不等於已核准零件。
電纜材料提供較明確的產能指標。博禄國際表示,UAE Ruwais Borouge 4計畫的第二座XLPE廠已在2026年初投產,每年新增10萬噸。同時持續推動韓國天安半導體級化合物廠計畫,瑞典Stenungsund廠也已開工,擴增電力電纜絕緣用XLPE產能。
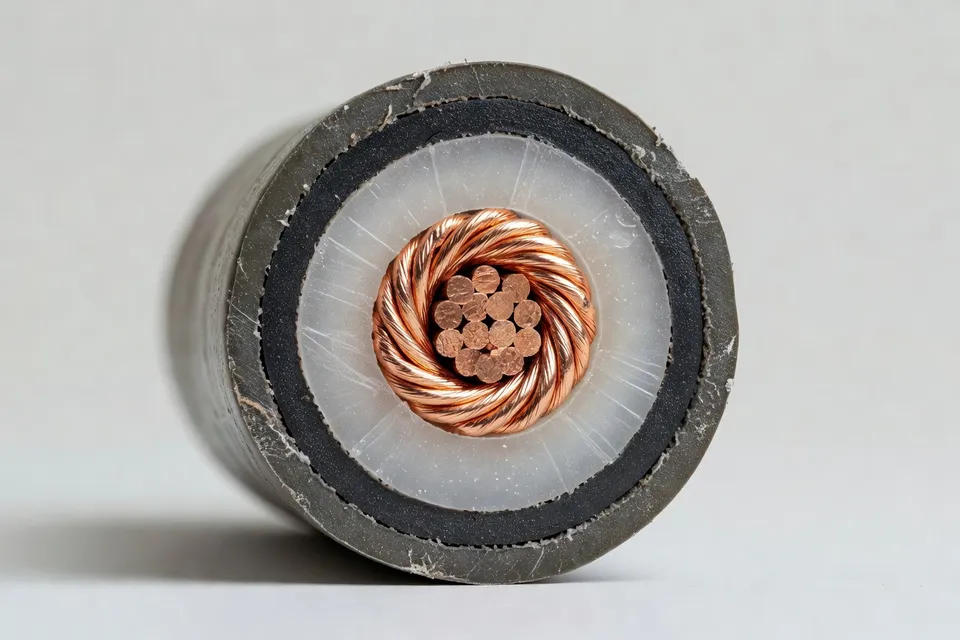
這些專案分屬不同證據類別。Ruwais已有投產廠房與明確年增量。天安仍是計畫中設施。Stenungsund已開工,但未公布新增產能。這些差異應保留在客戶預測中。
| 電纜材料資產 | 狀態 | 已揭露產能或時程 |
|---|---|---|
| UAE Ruwais Borouge 4 XLPE廠 | 第二座廠已投產 | 新增10萬噸/年 |
| 韓國天安半導體級化合物廠 | 計畫進行中 | 未揭露 |
| 瑞典Stenungsund XLPE擴產 | 已開工 | 未揭露 |
Ruwais是唯一同時具營運行動與噸數數據的項目。其餘兩項資產支持前瞻產品組合主張,而非目前供應保證。
財務檢核
博禄國際報告,第二季價格基準較2026年第一季平均上漲50%。公司歸因於中東區域發展導致的全球聚烯烴短缺。調整後EBITDA利潤率達33.0%,即使量下滑且配送成本上升。
這些數據有用但範圍有限。它們描述市場價格助益合併集團,卻未將協同效應節省與價格效應分開,也未顯示擴大產品組合是否改善基礎成本定位。公司預期2026年下半年價格將季節性下滑,亦警告若平均售價跌幅超過投入與物流成本,利潤率可能下降。
對轉換商與複合商而言,營運問題不在於博禄國際是否擴大產品清單。它確實已擴大。問題在於新架構能否在整合事業、恢復可靠UAE利用率,並在不同地區擴大回收與電纜產能的同時,保護供應可用性。
公司自身數據顯示此考驗仍開放。33.0%調整後EBITDA利潤率是已報告結果。超過5億美元的已確認協同效應是目標。10萬噸Ruwais新增是已投產資產。天安與Stenungsund仍是專案階段。若將這四項視為單一已完成重組,將高估申報內容。
博禄國際下一個財務檢查點為2026年第三季業績,但提供資料未揭露發布日期。在此之前,下一個可衡量證明不是另一項任命,而是整合後集團能否將新管理架構轉化為穩定量、已實現協同效應,以及已簽約的擴產資產產出。
編輯洞察
- 買方審閱供應或定價提案時,該如何看待已公布的EBITDA協同效益?
- 要求提供從已公布結果到協同效益目標的橋接說明,將採購、物流、營運及商業效應與價格驅動的利潤增益分開。不要把完整目標當成已實現的節省:揭露內容指出超過五億美元及計劃實現時程,但未顯示各事業單位的已捕捉節省。通常的錯誤是把短缺期間的強勁季度視為整合已永久降低供應商成本基礎的證明。
- 新電纜材料產能要如何證明能支撐承諾的量 forecast?
- 先把已投產的Ruwais增量與仍在規劃或興建的項目分開,再索取書面分配、爬坡曲線、認證狀態及該等級的交貨點。每年十萬噸的增量只是營運產能指標,不是自動提供給每位客戶或每種電纜應用。買方若未確認爬坡損失、產品認可、海運通路及區域物流,就把名義產能轉成合約供應,預測很容易落空。
- 回收PP複合材料推出後,能否只憑產品公告就核准用在汽車結構件?
- 不行。必須先取得等級規格、回收含量定義、污染物控制、批次一致性數據、機械與老化測試結果、加工窗口,以及客戶的零件驗證計畫,才能視為核准來源。已推出的複合材料可能只展現產品線方向,卻未證明在模製零件或車輛專案中的表現。常見疏漏是只對照數據表上的標稱物性,忽略氣味、外觀、熔合線強度、尺寸偏移或回收料源的供應穩定性。
- UAE廠恢復滿載後,樹脂供應合約還需補上哪些物流條件?
- 合約中應明訂航線、裝載港、備用港、航程時間、分配規則及通知觸發條件,而非只依賴廠房恢復利用率。資產恢復滿載只解決維修問題,並未消除海運受限或配送成本上升的風險。常見錯誤是只看廠況,卻未定義運輸航線,導致船期延誤或供應商區域調撥時,樹脂供應仍會中斷。
- 採購如何分辨真正的成本改善,還是聚烯烴價格指標帶動的單季好表現?
- 把報價與原料連結的樹脂指數、運費基準、匯率、附加費機制,以及供應商的量與服務假設對照。調整後EBITDA利潤率33.0%只反映單季表現,並非每種等級的實際成本或已轉嫁給客戶的節省。不要接受只憑暫時性利潤數字就永久降價:當售價跌速快於原料與物流成本,供應商可能改以分配、交期調整或降低彈性來守住利潤。
來源與參考
- 1.European Rubber Journal. (2026, September 23). ERJ Appointments Tracker - 2026. European Rubber Journal.
- 2.European Rubber Journal. (2026, October 8). ERJ Business Briefing - 2026. European Rubber Journal.
- 3.Zilla Capital. (2026, October 8). MMT: Saudi Arabia expects a wider 2026 deficit of 4.9% of GDP, narrowing to 3.6% in 2027. Zilla Capital.
- 4.Plastech. Plastics. Plastech.
- 5.chemeurope.com. Plastics news. chemeurope.com.
- 6.plasticker. Special topics. plasticker.
- 7.Borouge International. News and insights. Borouge International.
- 8.Plastics Information Europe. News. Plastics Information Europe.