
فتحت هيئة الإيرادات والجمارك البريطانية استشارة حول مسودة تشريع ضريبة تغليف البلاستيك تسمح للشركات بحساب البلاستيك المعاد تدويره كيميائيًا عبر نهج التوازن الكتلي اعتبارًا من 1 أبريل 2027. الإذن ليس القاعدة التشغيلية النهائية بعد: تنتهي الاستشارة في 21 ديسمبر 2026، وتقول الهيئة إن الإرشادات التفصيلية ستتبع في أوائل 2027.
النقطة العملية واضحة بالفعل. لن يتمكن مصنع التغليف أو المستورد من الاعتماد على بيان المحتوى المعاد تدويره العام لمورد الراتنج. للمطالبة بإعفاء ضريبة تغليف البلاستيك، يجب أن تقع السلسلة من إعادة التدوير الكيميائي إلى مكون التغليف النهائي داخل مخطط شهادات تجاري متوافق، ويجب على الشركة التي تقدم الإقرار الاحتفاظ بالأدلة.
المطالبة الضريبية
تنطبق الإجراءات على المصنعين البريطانيين لمكونات التغليف والشركات التي تستورد مكونات التغليف النهائية إلى المملكة المتحدة. يتعلق الأمر بالبلاستيك المعاد تدويره كيميائيًا حيث تغير عملية إعادة التدوير البنية الكيميائية لنفايات البلاستيك. لا تنشئ مسار توازن كتلي للبلاستيك المعاد تدويره ميكانيكيًا؛ يظل هذا المادة خاضعًا للطريقة المنفصلة لتحديد المحتوى المعاد تدويره.
يظل الحد الضريبي محوريًا. يجب على الشركة التي تسعى للإعفاء أن تثبت أن التغليف يحتوي على 30% على الأقل من البلاستيك المعاد تدويره، مع احتساب المادة المعاد تدويرها كيميائيًا المنسوبة عبر نظام التوازن الكتلي كبلاستيك معاد تدويره منسوب. يسمح النهج بإدارة المواد المعاد تدويرها والعذراء في خليط مع تخصيص نسبة مؤهلة لمخرجات التغليف. لا يحول كل مخرج من عملية إعادة التدوير الكيميائي إلى مادة تغليف مؤهلة.
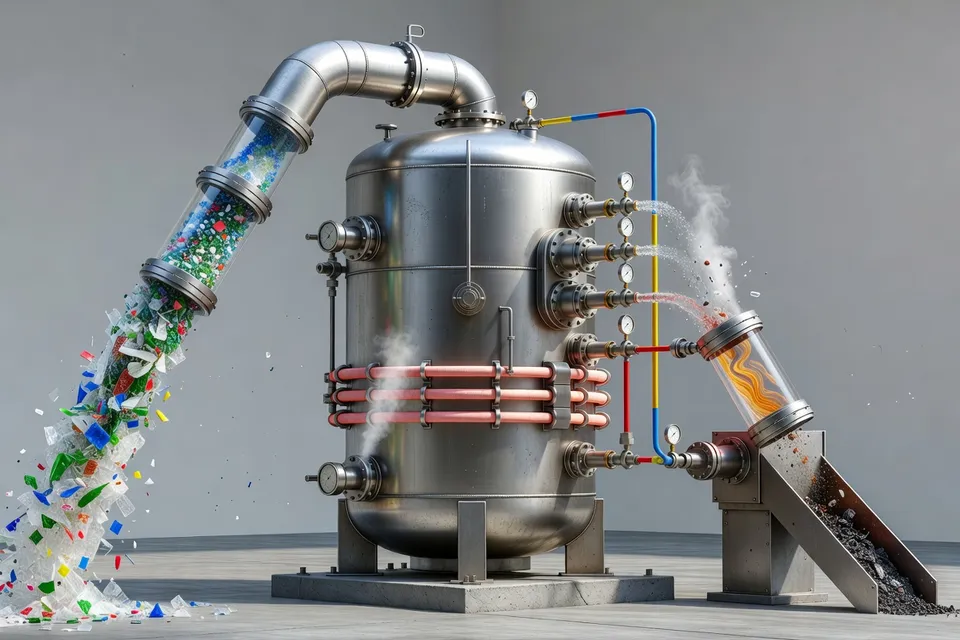
يحدد التشريع المُقر لعام 2026 البلاستيك المعاد تدويره المنسوب بأنه البلاستيك الذي نُسبت إليه المادة المستردة بموجب مخطط شهادات إعادة التدوير الكيميائي. هذه الصياغة القانونية مهمة. الدليل ليس مجرد ادعاء استدامة مرفق بدرجة بوليمر؛ يجب أن يربط بين المادة المستردة والعملية المعتمدة ومخرج التغليف.
لذلك تمنح القواعد الشركات خيارًا بنتيجة حاسمة. يمكنهم استخدام نهج التوازن الكتلي، لكنهم إن لم يفعلوا سيُعامل البلاستيك المعاد تدويره كيميائيًا كبلاستيك عذراء لأغراض ضريبة تغليف البلاستيك. سيحتاج المحول الذي يريد المعاملة الضريبية إلى بناء مسار المحاسبة قبل أول إقرار ذي صلة، وليس إعادة بنائه بعد التدقيق.
سجل الموقع
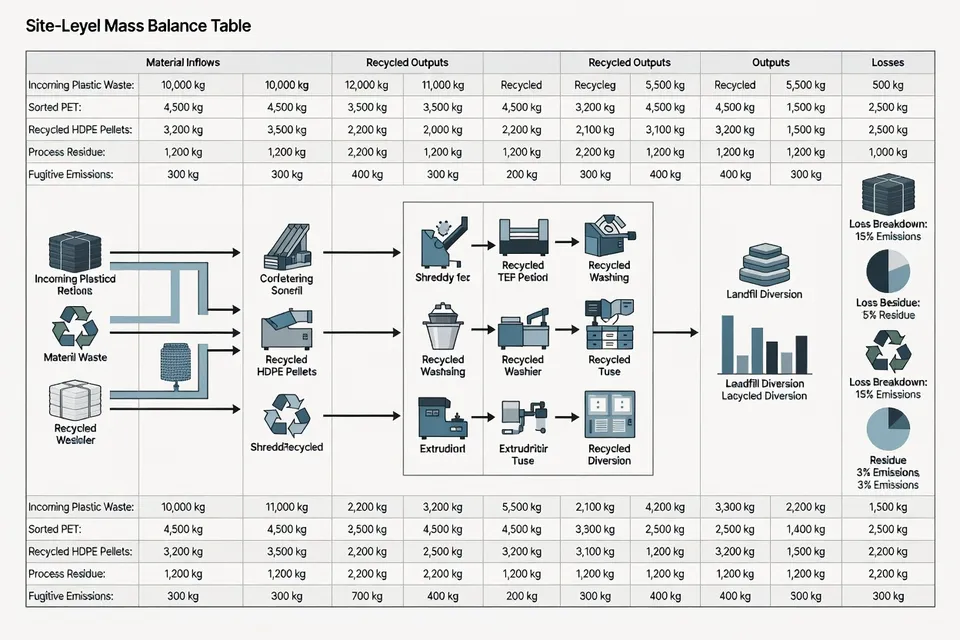
تجعل متطلبات الهيئة الدنيا عبء الإثبات عمليًا. يجب على كل موقع مشارك تشغيل نظام توازن كتلي على مستوى الموقع بفترة محاسبية مدتها ثلاثة أشهر وعدم وجود رصيد سلبي في أي نقطة. يجب أن تتتبع السجلات المدخلات والمخرجات العذراء والمعاد تدويرها، والمخزون الافتتاحي والختامي، والفترة المحاسبية وعوامل التحويل.
يجب أن يتعامل النظام نفسه أيضًا مع مخرجات العملية التي تشمل منتجات وقودية. في تلك الحالة، يجب على المشغل استخدام الإسناد المستبعد للوقود. عندما تكون المخرجات ذات استخدامات مزدوجة، يجب إدخال عوامل الاستخدام المزدوج في الحساب. تُطلب عوامل تحويل خاصة بالموقع حيث تحسب الشركة كمية البلاستيك المعاد تدويره المنسوبة إلى المخرجات.
يمكن اختزال الحد الأدنى من الضوابط التشغيلية إلى القائمة التالية:
- الحفاظ على نظام توازن كتلي معتمد على مستوى الموقع.
- استخدام فترات محاسبية متتالية مدتها ثلاثة أشهر دون فجوات.
- منع الرصيد السلبي في أي نقطة خلال الفترة.
- تطبيق عوامل التحويل والإسناد المستبعد للوقود عند الحاجة.
- تطبيق عوامل الاستخدام المزدوج على المخرجات ذات الصلة.
- إكمال إعلان إسناد لكل تسليم أو دفعة.
- الاحتفاظ بالشهادات والإعلانات وسجلات الموقع لمدة ست سنوات.
ليس نافذة الثلاثة أشهر راحة في الإبلاغ. إنها ضابط ضد إسناد أكثر من المادة المعاد تدويرها التي تلقاها الموقع ويمكنه دعمها. سيفضح الرصيد السلبي الإسناد نفسه، حتى لو بدا أن الإقرار الضريبي السنوي يحتوي على محتوى معاد تدويره كافٍ.
شهادة السلسلة
ينتقل الالتزام مع المادة. يجب أن تكون كل شركة من إعادة التدوير الكيميائي مرورًا بمحول التغليف معتمدة لمعالجة أو استلام أو توريد أو تخزين المادة المستخدمة في صنع البلاستيك المعاد تدويره كيميائيًا. يجب أن تقدم الشركة المرسلة للشركة المستلمة شهادة سارية من جهة اعتماد معتمدة وإعلان إسناد مكتمل يحدد المادة والأطراف وكمية المادة المعاد تدويرها المنسوبة المنقولة.
ذلك يجعل أدلة الشراء جزءًا من الامتثال الضريبي. لا يمكن للمحول أن يتوقف مراجعته عند أمر الشراء أو مواصفات الراتنج. يجب أن يتحقق من أن المورد معتمد للمتطلبات الدنيا ذات الصلة ويحتفظ بالوثائق اللازمة لدعم الإسناد. إذا لم تكن إحدى الشركات في السلسلة معتمدة، فلا يمكن احتساب المحتوى المعاد تدويره كيميائيًا عبر نهج التوازن الكتلي في إقرار ضريبة تغليف البلاستيك.
لن تنظم الهيئة مخططات الشهادات أو جهات الاعتماد مباشرة. تقع المسؤولية بدلاً من ذلك على الشركة التي تختار المخطط وتطالب بالمعاملة الضريبية. يجب أن يفي المخطط المختار بمتطلبات الهيئة الدنيا، بينما يجب أن تصدر جهة الاعتماد أدلة يمكن استخدامها لأغراض ضريبة تغليف البلاستيك.
هذا التقسيم للمسؤولية هو حيث يكمن خطر الامتثال. قد تكون الشهادة مفيدة تجاريًا، لكن المطالب لا يزال يتعين عليه إثبات أن المخطط وسجلات الموقع ووثائق الإسناد تفي بالقواعد الضريبية. يجب على فرق ضمان الجودة والضرائب التعامل مع الشهادة كضابط واحد في السلسلة، وليس بديلاً عن السلسلة.
حدود الاستشارة
لا يزال التشريع المسود قيد الاختبار. تسعى الهيئة لآراء حول الأحكام التفصيلية ووثيقة مرجعية داعمة، بما في ذلك منهجية الإسناد والشهادات والتدقيق والرصد وحفظ السجلات. ستُؤكد القيم الافتراضية في المادة المرجعية قبل التشريع النهائي والنشر.
يجب الحفاظ على الوضع واضحًا. تاريخ البدء 1 أبريل 2027 هو تاريخ التنفيذ المعلن، وقد حددت الحكومة بالفعل اتجاه السياسة. تظل المتطلبات المسودة التفصيلية خاضعة للاستشارة التي تنتهي في 21 ديسمبر 2026 وللتشريع النهائي والإرشادات. يجب على الشركة إعداد بنيتها البياناتية الآن، لكن لا يجب أن تعامل كل قيمة مسودة كقانون مستقبلي.
كما تزيل قرار السياسة السابق النفايات قبل الاستهلاك كمصدر للمحتوى المعاد تدويره لضريبة تغليف البلاستيك اعتبارًا من 1 أبريل 2027. يضيق هذا التغيير المادة التي يمكنها دعم عتبة 30%. لا يمكن للمحول إصلاح مطالبة إعادة تدوير كيميائي غير مدعومة بإضافة خردة قبل الاستهلاك التي لن تؤهل بعد ذلك بموجب القواعد الضريبية.
ما يجب على المعالجين فعله
المهمة الأولى هي رسم خريطة السلسلة حسب الموقع والمعاملة. تحديد إعادة التدوير والمعالج الوسيط ومنتج الراتنج والمركب والمحول والمستورد، ثم تعيين مسؤولية كل طرف عن الشهادات والإعلانات وسجلات المخزون وعوامل التحويل. المهمة الثانية هي اختبار ما إذا كان سجل الثلاثة أشهر يمكن أن يظل غير سلبي باستخدام الاستلامات والإنتاج وحركات المخزون الفعلية.
المهمة الثالثة إثباتية: مطابقة كل كمية منسوبة بشهادة وإعلان إسناد، ثم الاحتفاظ بالسجل لست سنوات. المهمة النهائية هي فصل مطالبات إعادة التدوير الميكانيكي والكيميائي في النظام الضريبي. لا يمكن استخدام مسار التوازن الكتلي لمجرد أن المورد يسوق بوليمرًا على أنه معاد تدويره.
السبب المحتمل للعبء التفصيلي هو منع تخصيص نظري من تجاوز المادة المستردة وسجلات العملية التي خلفها. هذه قراءة للتصميم وليست دافعًا معلنًا للهيئة. النتيجة للشركات أقل عرضة للتأويل: يتبع المنفعة الضريبية السلسلة المعتمدة والسجل، لا الملصق.
القاعدة قابلة للاستخدام إذن، لكن فقط من قبل الشركات المستعدة لجعل إسناد إعادة التدوير الكيميائي عملية محاسبية خاضعة للرقابة. حتى وصول التشريع النهائي والإرشادات، الموقف المسؤول هو البناء وفقًا للضوابط المسودة مع حجب أي مطالبة تعتمد على قيمة افتراضية غير مؤكدة.
رؤى تحريرية
- ما الذي يجب على المحول التحقق منه قبل احتساب المحتوى المعاد تدويره كيميائيًا ضمن عتبة 30٪؟
- اطلب شهادة صالحة من المورد وإقرار إسناد مكتمل، ثم تأكد من أن كل موقع ذي صلة في السلسلة معتمد بموجب مخطط يفي بمتطلبات الضريبة. طابق الكمية المسندة مع المادة المستلمة والعملية المعتمدة ومخرجات التغليف. لا تكفي درجة الراتنج أو بيان المحتوى المعاد تدويره العام؛ الإخفاق الشائع هو اكتشاف أن معالجًا وسيطًا أو موقع تخزين أو مركبًا كان خارج السلسلة المعتمدة.
- كيف يُختبر دفتر الموقع قبل أول إقرار ضريبي باستخدام طريقة التوازن الكتلي؟
- أجرِ محاكاة لثلاثة أشهر متتالية باستخدام الإيصالات الفعلية والإنتاج وحركات المخزون وعوامل التحويل والعوامل المستبعدة من الوقود أو ذات الاستخدام المزدوج. يجب ألا يصبح الرصيد سالبًا على الإطلاق، وليس مجرد الوصول إلى إجمالي سنوي مقبول. اختبر الشحنات المتأخرة والدفعات المخزنة؛ قد يبدو الدفتر متوافقًا في نهاية الفترة بينما ينسب أكثر مما استُلم فعليًا.
- هل يمكن للشركة الاكتفاء بشهادة الاعتماد كدليل ضريبي كامل؟
- لا. أرفق الشهادة مع إقرار الإسناد ودفتر الموقع وسجلات المخزون وعوامل التحويل وسلسلة المعاملات طوال فترة الاحتفاظ المطلوبة. تثبت الشهادة إجراءً واحدًا فقط، ولا تؤكد أن الكميات المطالب بها نُسبت بشكل صحيح أو أن المخطط يستوفي كل متطلبات الضريبة. الاعتماد على الشهادة بدلاً من السجلات الداخلية يُعد نقطة ضعف يمكن تجنبها أثناء التدقيق.
- ما الذي يجب على قسم المشتريات إدراجه في ضوابط الشراء واعتماد الموردين للراتنج المعاد تدويره كيميائيًا؟
- اشترط حالة الاعتماد وجهة الإصدار وإقرارات الإسناد وهوية الموقع والكمية المحولة ومسؤوليات الاحتفاظ بالوثائق قبل الموافقة على استخدام المادة في المطالبة الضريبية. افصل هذه الفحوصات عن مراجعة الدرجة وشهادة التحليل والسعر. قد تتطابق مصادر أخرى في معدل الذوبان والأداء الميكانيكي لكنها تبقى غير صالحة للمطالبة إذا افتقرت إلى شهادة السلسلة أو سجلات النقل.
- هل تغطي طريقة التوازن الكتلي المقترحة أيضًا البلاستيك المعاد تدويره ميكانيكيًا أو الخردة قبل الاستهلاك؟
- لا. احتفظ بالمحتوى المعاد تدويره ميكانيكيًا في مسار حساب منفصل، ولا تفترض أن الخردة قبل الاستهلاك يمكنها تعويض النقص بعد التعديل المعلن. خلط الفئتين في حقل واحد للمحتوى المعاد تدويره هو الفخ العملي: قد يحتوي التغليف فعليًا على مادة معاد تدويرها، لكن الإقرار الضريبي قد يُرفض لأن الدليل لا يتوافق مع الطريقة المطبقة.
- كيف تستعد الشركات بينما تظل القيم والإرشادات التفصيلية غير مستقرة؟
- أنشئ بنية البيانات الآن حول المواقع والفترات المحاسبية المتتالية والشهادات والإقرارات والمدخلات والمخرجات والمخزون وعوامل التحويل، مع وضع علامة على كل قيمة افتراضية مؤقتة. عيّن مسؤولاً للدفتر ومراجعًا منفصلاً للأدلة الضريبية قبل أول إقرار. لا تسجل أي فائدة تعتمد على عامل غير مؤكد، وإلا قد يكون النظام جاهزًا تقنيًا بينما تبقى الكمية المطالب بها غير قابلة للدفاع.
المصادر والمراجع
- 1.HM Revenue & Customs. (2026, October 6). Plastic Packaging Tax — mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 2.HM Revenue & Customs. Plastic Packaging Tax: mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 3.Packaging News. Consultation launches on Plastic Packaging Tax mass balance standards. Packaging News.
- 4.Deloitte TaxScape. Weekly VAT news: 12 October 2026. Deloitte TaxScape.
- 5.European Parliament. (2026, October 8). Vote on draft reports on the extended producer responsibility. European Parliament.
- 6.Federal Environment Ministry. European legislation on packaging and packaging waste. Federal Environment Ministry.
- 7.Plastics News. Borouge International expands recycling capacity in Austria and Germany. Plastics News.
- 8.Plastech. Syklo opens Finland’s largest recycling plant. Plastech.