
HM Revenue & Customs ha abierto una consulta sobre el borrador de la legislación del Impuesto sobre el Embalaje de Plástico que permitiría a las empresas contabilizar el plástico reciclado químicamente mediante un enfoque de balance de masas a partir del 1 de abril de 2027. El permiso aún no es la norma operativa final: la consulta cierra el 21 de diciembre de 2026, y HMRC indica que se publicará orientación detallada a principios de 2027.
El punto práctico ya está claro. Un fabricante o importador de embalajes no podrá basarse en la declaración general de contenido reciclado de un proveedor de resina. Para reclamar la exención del Impuesto sobre el Embalaje de Plástico, la cadena desde el reciclador químico hasta el componente de embalaje terminado debe estar dentro de un esquema de certificación comercial conforme, y la empresa que presenta la declaración debe conservar la evidencia.
La reclamación fiscal
La medida se aplica a los fabricantes del Reino Unido de componentes de embalaje y a las empresas que importan componentes de embalaje terminados al Reino Unido. Se refiere al plástico reciclado químicamente, donde el proceso de reciclaje cambia la estructura química del residuo plástico. No crea una ruta de balance de masas para el plástico reciclado mecánicamente; ese material sigue sujeto al método separado para establecer el contenido reciclado.
El umbral fiscal sigue siendo central. Una empresa que busque la exención debe demostrar que el embalaje contiene al menos un 30% de plástico reciclado, con el material reciclado químicamente atribuido a través del sistema de balance de masas contado como plástico reciclado atribuido. El enfoque permite gestionar material reciclado y virgen en una mezcla mientras se asigna una proporción elegible a las salidas de embalaje. No convierte cada salida de un proceso de reciclaje químico en material de embalaje calificado.
La legislación de 2026 define el plástico reciclado atribuido como plástico al que se ha atribuido material recuperado bajo un esquema de certificación de reciclaje químico. Esa redacción estatutaria importa. La evidencia no es simplemente una afirmación de sostenibilidad adjunta a un grado de polímero; debe conectar el material recuperado, el proceso certificado y la salida de embalaje.
Las normas dan por tanto a las empresas una elección con una consecuencia dura. Pueden usar el enfoque de balance de masas, pero si no lo hacen, el plástico reciclado químicamente se tratará como plástico virgen a efectos del Impuesto sobre el Embalaje de Plástico. Un convertidor que quiera el tratamiento fiscal necesitará construir la ruta contable antes de la primera declaración relevante, no reconstruirla después de una auditoría.
El libro mayor del sitio
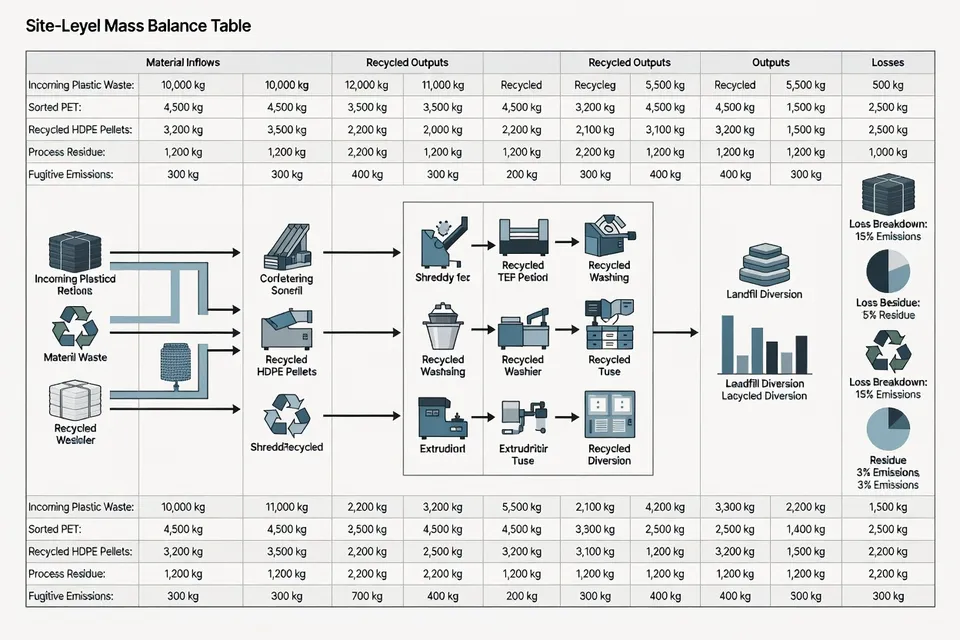
Los requisitos mínimos de HMRC hacen que la carga de prueba sea operativa. Cada sitio participante debe ejecutar un sistema de balance de masas a nivel de sitio con un período contable de tres meses y sin balance negativo en ningún momento. Los registros deben rastrear entradas y salidas vírgenes y recicladas, stock de apertura y cierre, el período contable y factores de conversión.
El mismo sistema también tiene que tratar con salidas de proceso que incluyen productos de uso como combustible. En ese caso, el operador debe usar atribución excluida de combustible. Donde las salidas tengan usos duales, los factores de uso dual deben entrar en el cálculo. Se requieren factores de conversión específicos del sitio donde la empresa calcula la cantidad de plástico reciclado atribuido a las salidas.
Los controles operativos mínimos se pueden reducir a la siguiente lista de verificación:
- Mantener un sistema de balance de masas a nivel de sitio certificado.
- Usar períodos contables consecutivos de tres meses sin brechas.
- Prevenir un balance negativo en cualquier punto del período.
- Aplicar factores de conversión y atribución excluida de combustible donde se requiera.
- Aplicar factores de uso dual a las salidas relevantes.
- Completar una declaración de atribución para cada entrega o lote.
- Conservar certificados, declaraciones y registros del sitio durante seis años.
La ventana de tres meses no es una conveniencia de reporte. Es un control contra atribuir más material reciclado del que el sitio ha recibido y puede soportar. Un balance negativo expondría la propia atribución, incluso si la declaración fiscal anual pareciera contener suficiente contenido reciclado.
El certificado de cadena
La obligación viaja con el material. Cada empresa desde el reciclador químico hasta el convertidor de embalaje debe estar certificada para procesar, recibir, suministrar o almacenar material utilizado para fabricar plástico reciclado químicamente. La empresa emisora debe proporcionar a la empresa receptora un certificado válido de un organismo de certificación acreditado y una declaración de atribución completada que identifique el material, las partes y la cantidad de material reciclado atribuido transferido.
Eso hace que la evidencia de procurement forme parte del cumplimiento fiscal. Un convertidor no puede detener su revisión en la orden de compra o la especificación de resina. Debe verificar que el proveedor esté certificado según los requisitos mínimos relevantes y conservar los documentos necesarios para respaldar la atribución. Si una empresa en la cadena no está certificada, el contenido reciclado químicamente no se puede contar a través del enfoque de balance de masas en la declaración del Impuesto sobre el Embalaje de Plástico.
HMRC no regulará directamente los esquemas de certificación ni los organismos de certificación. La responsabilidad recae en la empresa que elige un esquema y reclama el tratamiento fiscal. El esquema elegido debe cumplir los requisitos mínimos de HMRC, mientras que el organismo de certificación debe emitir evidencia utilizable para fines del Impuesto sobre el Embalaje de Plástico.
Esa división de responsabilidad es donde reside el riesgo de cumplimiento. Un certificado puede ser útil comercialmente, pero el reclamante aún debe establecer que el esquema, los registros del sitio y los documentos de atribución satisfacen las normas fiscales. Los equipos de QA y fiscal deben tratar el certificado como un control en una cadena, no como sustituto de la cadena.
El límite de la consulta
La legislación borrador aún se está probando. HMRC busca opiniones sobre las disposiciones detalladas y un documento de referencia de apoyo, incluyendo metodología de atribución, certificación, auditoría, monitoreo y mantenimiento de registros. Los valores por defecto en el material de referencia se confirmarán antes de la legislación final y publicación.
El estatus debe mantenerse claro. La fecha de inicio del 1 de abril de 2027 es la fecha de implementación anunciada, y el gobierno ya ha establecido la dirección de la política. Los requisitos detallados del borrador siguen sujetos a la consulta que cierra el 21 de diciembre de 2026 y a la legislación y orientación finales. Una empresa debe preparar su arquitectura de datos ahora, pero no debe tratar cada valor del borrador como ley establecida.
La decisión de política anterior también elimina el residuo preconsumo como fuente de contenido reciclado para el Impuesto sobre el Embalaje de Plástico a partir del 1 de abril de 2027. Ese cambio reduce el material que puede soportar el umbral del 30%. Un convertidor no puede reparar una reclamación de reciclaje químico no respaldada añadiendo scrap preconsumo que ya no calificará bajo las normas fiscales.
Lo que deben hacer los procesadores
La primera tarea es mapear la cadena por sitio y transacción. Identificar el reciclador, procesador intermedio, productor de resina, compounder, convertidor e importador, luego asignar a cada parte la responsabilidad de certificación, declaraciones, registros de stock y factores de conversión. La segunda tarea es probar si el libro mayor de tres meses puede permanecer no negativo usando recibos, producción y movimientos de stock reales.
La tercera tarea es evidencial: emparejar cada cantidad atribuida a un certificado y declaración de atribución, luego conservar el registro durante seis años. La tarea final es separar las reclamaciones de reciclaje mecánico y químico en el sistema fiscal. La ruta de balance de masas no se puede usar simplemente porque un proveedor comercialice un polímero como reciclado.
La razón probable de la carga detallada es evitar que una asignación nocional supere el material recuperado y los registros de proceso detrás de él. Esa es una lectura del diseño, no un motivo declarado de HMRC. El resultado para las empresas es menos abierto a interpretación: el beneficio fiscal sigue la cadena certificada y el libro mayor, no la etiqueta.
La norma es por tanto usable, pero solo por empresas dispuestas a convertir la atribución de reciclaje químico en un proceso contable controlado. Hasta que lleguen la legislación y orientación finales, la posición responsable es construir contra los controles del borrador mientras se retiene cualquier reclamación que dependa de un valor por defecto no confirmado.
Análisis editorial
- ¿Qué debe verificar un convertidor antes de contabilizar contenido reciclado químicamente hacia el umbral del 30%?
- Solicite el certificado válido del proveedor y una declaración de atribución completada, luego verifique que cada sitio relevante en la cadena esté certificado bajo un esquema que cumpla los requisitos fiscales. Haga coincidir la cantidad atribuida con el material recibido, el proceso certificado y la producción de envases. Un grado de resina o una declaración general de contenido reciclado no basta; el fallo habitual es descubrir que un procesador intermedio, sitio de almacenamiento o compounder quedó fuera de la cadena certificada.
- ¿Cómo se debe probar el libro mayor del sitio antes de la primera declaración fiscal usando balance de masa?
- Ejecute una simulación de tres meses consecutivos con recibos reales, producción, movimientos de stock, factores de conversión y factores excluidos de combustible o de doble uso relevantes. El balance nunca debe ser negativo, no solo cerrar con un total anual plausible. Pruebe entregas que lleguen tarde y lotes en stock; un libro mayor puede parecer conforme al final del período mientras atribuye temporalmente más material reciclado del que el sitio había recibido.
- ¿Puede una empresa confiar en el certificado de certificación como evidencia fiscal completa?
- No. Archive el certificado junto con la declaración de atribución, el libro mayor del sitio, los registros de stock, los factores de conversión y el rastro de transacciones durante el período de retención requerido. El certificado demuestra un control, pero no prueba que las cantidades del reclamante se atribuyeron correctamente ni que el esquema cumple todos los requisitos fiscales. Tratar el certificado como sustituto de los registros internos es una debilidad evitable en auditoría.
- ¿Qué debe incluir compras en los controles de compra y aprobación de proveedores para resina reciclada químicamente?
- Exija el estado de certificación, el organismo emisor, las declaraciones de atribución, la identidad del sitio, la cantidad transferida y las responsabilidades de retención de documentos antes de aprobar el material para una reclamación fiscal. Separe estas verificaciones de la revisión normal de grado, CoA y precio. Una segunda fuente puede coincidir en fluidez de fusión y rendimiento mecánico pero seguir siendo inutilizable para la reclamación si faltan su certificado de cadena o registros de transferencia.
- ¿La ruta de balance de masa del borrador también cubre plástico reciclado mecánicamente o scrap preconsumo?
- No. Mantenga el contenido de reciclaje mecánico en su ruta de cálculo separada, y no asuma que el scrap preconsumo puede reparar un déficit tras el cambio de regla indicado. Mezclar las categorías en un solo campo de contenido reciclado es la trampa práctica: el envase puede contener material reciclado físicamente, pero la declaración fiscal aún puede fallar porque la evidencia no cumple el método aplicable.
- ¿Cómo deben prepararse las empresas mientras los valores detallados y la orientación sigan sin definirse?
- Construya ya la arquitectura de datos en torno a sitios, períodos contables consecutivos, certificados, declaraciones, entradas, salidas, stock y factores de conversión, pero marque cada valor por defecto provisional como provisional. Asigne un responsable del libro mayor y un revisor separado para la evidencia fiscal antes de la primera declaración. No registre un beneficio que dependa de un factor no confirmado; de lo contrario el sistema puede estar técnicamente listo mientras la cantidad reclamada aún no se pueda defender.
Fuentes y referencias
- 1.HM Revenue & Customs. (2026, October 6). Plastic Packaging Tax — mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 2.HM Revenue & Customs. Plastic Packaging Tax: mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 3.Packaging News. Consultation launches on Plastic Packaging Tax mass balance standards. Packaging News.
- 4.Deloitte TaxScape. Weekly VAT news: 12 October 2026. Deloitte TaxScape.
- 5.European Parliament. (2026, October 8). Vote on draft reports on the extended producer responsibility. European Parliament.
- 6.Federal Environment Ministry. European legislation on packaging and packaging waste. Federal Environment Ministry.
- 7.Plastics News. Borouge International expands recycling capacity in Austria and Germany. Plastics News.
- 8.Plastech. Syklo opens Finland’s largest recycling plant. Plastech.