
HM Revenue & Customs a ouvert une consultation sur les projets de législation Plastic Packaging Tax qui permettront aux entreprises de comptabiliser le plastique recyclé chimiquement par une approche de balance de masse à partir du 1er avril 2027. Cette autorisation n’est pas encore la règle opérationnelle définitive : la consultation se termine le 21 décembre 2026 et HMRC indique que des orientations détaillées paraîtront début 2027.
Le point pratique est déjà clair. Un fabricant ou importateur d’emballages ne pourra pas se contenter de la déclaration générale de contenu recyclé d’un fournisseur de résine. Pour bénéficier de l’exonération de la Plastic Packaging Tax, la chaîne allant du recycleur chimique au composant d’emballage fini doit s’inscrire dans un schéma de certification commercial conforme et l’entreprise qui dépose la déclaration doit conserver les justificatifs.
La déclaration fiscale
La mesure s’applique aux fabricants britanniques de composants d’emballage et aux entreprises qui importent des composants d’emballage finis au Royaume-Uni. Elle concerne le plastique recyclé chimiquement, dont le processus de recyclage modifie la structure chimique des déchets plastiques. Elle ne crée pas de voie de balance de masse pour le plastique recyclé mécaniquement ; ce matériau reste soumis à la méthode distincte d’établissement du contenu recyclé.
Le seuil fiscal reste central. Une entreprise qui cherche l’exonération doit démontrer que l’emballage contient au moins 30 % de plastique recyclé, le matériau recyclé chimiquement attribué via le système de balance de masse étant compté comme plastique recyclé attribué. L’approche autorise la gestion en mélange de matériaux recyclés et vierges tout en affectant une proportion éligible aux sorties d’emballages. Elle ne transforme pas chaque sortie d’un processus de recyclage chimique en matériau d’emballage qualifiant.
La législation 2026 définit le plastique recyclé attribué comme le plastique auquel un matériau récupéré a été attribué dans le cadre d’un schéma de certification de recyclage chimique. Ce libellé légal compte. La preuve n’est pas simplement une allégation de durabilité jointe à un grade de polymère ; elle doit relier le matériau récupéré, le processus certifié et la sortie d’emballage.
Les règles offrent donc aux entreprises un choix avec une conséquence ferme. Elles peuvent utiliser l’approche de balance de masse, mais si elles ne le font pas, le plastique recyclé chimiquement sera traité comme du plastique vierge pour la Plastic Packaging Tax. Un transformateur qui veut ce traitement fiscal devra construire la voie comptable avant la première déclaration concernée, et non la reconstituer après un contrôle.
Le registre de site
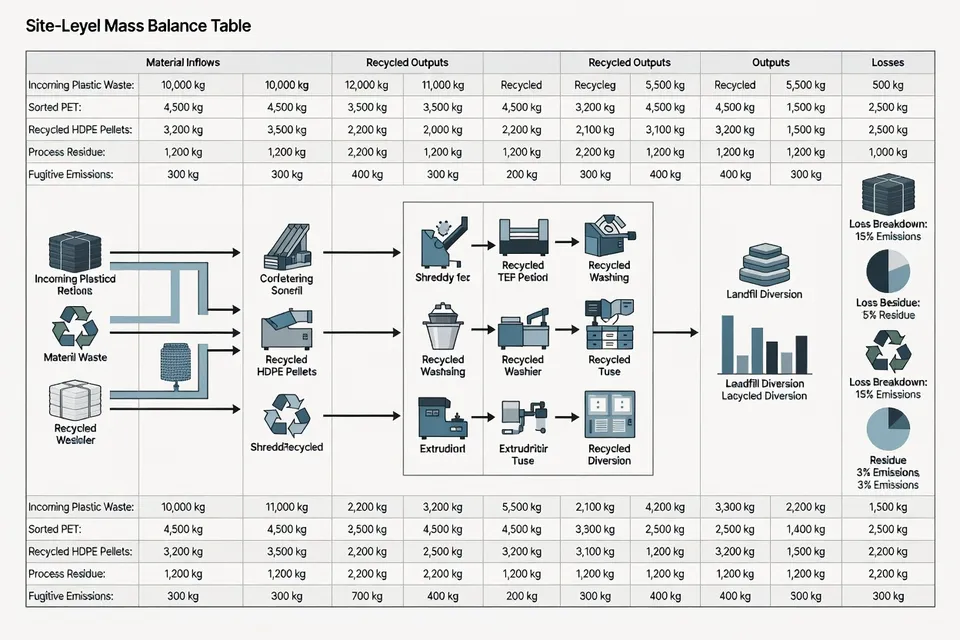
Les exigences minimales de HMRC rendent la charge de la preuve opérationnelle. Chaque site participant doit exploiter un système de balance de masse au niveau du site avec une période comptable de trois mois et sans solde négatif à aucun moment. Les registres doivent suivre les entrées et sorties vierges et recyclées, les stocks d’ouverture et de clôture, la période comptable et les facteurs de conversion.
Le même système doit également traiter les sorties de processus qui incluent des produits à usage carburant. Dans ce cas, l’opérateur doit utiliser l’attribution excluant le carburant. Lorsque les sorties ont des usages doubles, des facteurs d’usage double doivent entrer dans le calcul. Des facteurs de conversion spécifiques au site sont requis lorsque l’entreprise calcule la quantité de plastique recyclé attribuée aux sorties.
Les contrôles opérationnels minimaux se résument à la liste de contrôle suivante :
- Maintenir un système de balance de masse certifié au niveau du site.
- Utiliser des périodes comptables consécutives de trois mois sans lacunes.
- Empêcher tout solde négatif à tout moment de la période.
- Appliquer les facteurs de conversion et l’attribution excluant le carburant lorsque cela est requis.
- Appliquer les facteurs d’usage double aux sorties concernées.
- Remplir une déclaration d’attribution pour chaque livraison ou lot.
- Conserver les certificats, déclarations et registres de site pendant six ans.
La fenêtre de trois mois n’est pas une simple commodité de déclaration. C’est un contrôle contre l’attribution de plus de matériau recyclé que le site n’en a reçu et ne peut justifier. Un solde négatif exposerait l’attribution elle-même, même si la déclaration fiscale annuelle semblait contenir suffisamment de contenu recyclé.
Le certificat de chaîne
L’obligation voyage avec le matériau. Chaque entreprise, du recycleur chimique au transformateur d’emballage, doit être certifiée pour traiter, recevoir, fournir ou stocker du matériau utilisé pour fabriquer du plastique recyclé chimiquement. L’entreprise expéditrice doit fournir à l’entreprise réceptrice un certificat valide d’un organisme de certification accrédité et une déclaration d’attribution complétée identifiant le matériau, les parties et la quantité de matériau recyclé attribué transféré.
Cela fait de la preuve d’approvisionnement une partie de la conformité fiscale. Un transformateur ne peut pas s’arrêter à l’examen du bon de commande ou de la spécification de résine. Il doit vérifier que le fournisseur est certifié selon les exigences minimales pertinentes et conserver les documents nécessaires pour justifier l’attribution. Si une entreprise de la chaîne n’est pas certifiée, le contenu recyclé chimiquement ne peut pas être compté via l’approche de balance de masse dans la déclaration Plastic Packaging Tax.
HMRC ne réglementera pas directement les schémas de certification ni les organismes de certification. La responsabilité incombe à l’entreprise qui choisit un schéma et revendique le traitement fiscal. Le schéma choisi doit respecter les exigences minimales de HMRC, tandis que l’organisme de certification doit délivrer des preuves utilisables pour la Plastic Packaging Tax.
Cette répartition des responsabilités est le lieu du risque de conformité. Un certificat peut être utile commercialement, mais le déclarant doit toujours établir que le schéma, les registres de site et les documents d’attribution satisfont aux règles fiscales. Les équipes QA et fiscales doivent traiter le certificat comme un contrôle parmi d’autres dans la chaîne, et non comme un substitut à la chaîne.
Les limites de la consultation
Le projet de législation est encore en cours de test. HMRC sollicite des avis sur les dispositions détaillées et un document de référence complémentaire, notamment sur la méthodologie d’attribution, la certification, l’audit, le suivi et la tenue des registres. Les valeurs par défaut du document de référence seront confirmées avant la législation finale et sa publication.
Le statut doit rester clair. La date de mise en œuvre du 1er avril 2027 est la date annoncée et le gouvernement a déjà fixé l’orientation politique. Les exigences détaillées du projet restent soumises à la consultation qui se termine le 21 décembre 2026 et à la législation et aux orientations finales. Une entreprise devrait préparer dès maintenant son architecture de données, mais ne devrait pas considérer chaque valeur du projet comme du droit établi.
La décision politique antérieure supprime également les déchets pré-consommation comme source de contenu recyclé pour la Plastic Packaging Tax à compter du 1er avril 2027. Ce changement réduit le matériau pouvant justifier le seuil de 30 %. Un transformateur ne peut pas réparer une revendication de recyclage chimique non étayée en ajoutant des rebuts pré-consommation qui ne seront plus qualifiants selon les règles fiscales.
Ce que les transformateurs doivent faire
La première tâche consiste à cartographier la chaîne par site et transaction. Identifier le recycleur, le transformateur intermédiaire, le producteur de résine, le compoundeur, le transformateur et l’importateur, puis attribuer à chaque partie la responsabilité de la certification, des déclarations, des registres de stock et des facteurs de conversion. La deuxième tâche est de tester si le registre trimestriel peut rester non négatif en utilisant les réceptions, la production et les mouvements de stock réels.
La troisième tâche est probatoire : apparier chaque quantité attribuée à un certificat et à une déclaration d’attribution, puis conserver le registre pendant six ans. La dernière tâche est de séparer les revendications de recyclage mécanique et chimique dans le système fiscal. La voie de balance de masse ne peut pas être utilisée simplement parce qu’un fournisseur commercialise un polymère comme recyclé.
La raison probable de cette charge détaillée est d’empêcher qu’une allocation notionnelle dépasse le matériau récupéré et les registres de processus qui le sous-tendent. C’est une lecture de la conception, non un motif déclaré de HMRC. Le résultat pour les entreprises est moins sujet à interprétation : l’avantage fiscal suit la chaîne certifiée et le registre, non l’étiquette.
La règle est donc utilisable, mais seulement par les entreprises prêtes à faire de l’attribution de recyclage chimique un processus comptable contrôlé. Jusqu’à l’arrivée de la législation et des orientations finales, la position responsable est de construire contre les contrôles du projet tout en s’abstenant de toute déclaration qui dépendrait d’une valeur par défaut non confirmée.
Analyses éditoriales
- Que doit vérifier un transformateur avant d’imputer du contenu recyclé chimiquement au seuil de 30 % ?
- Exiger du fournisseur un certificat valide et une déclaration d’attribution complète, puis confirmer que tous les sites de la chaîne sont certifiés selon un schéma conforme aux règles fiscales. Faire correspondre la quantité attribuée au matériau reçu, au procédé certifié et à la sortie emballage. Un grade de résine ou une mention générique de contenu recyclé ne suffit pas ; l’échec le plus fréquent vient d’un intermédiaire, d’un stockeur ou d’un compoundeur hors chaîne certifiée.
- Comment tester le registre du site avant la première déclaration fiscale en bilan massique ?
- Réaliser une simulation sur trois mois consécutifs avec les réceptions réelles, la production, les mouvements de stock, les facteurs de conversion et les exclusions carburant ou double usage. Le solde ne doit jamais devenir négatif, même si le total annuel paraît plausible. Inclure les livraisons tardives et les lots en stock ; un registre peut sembler conforme en fin de période tout en ayant attribué plus de matière recyclée que reçu.
- Un certificat de certification suffit-il comme preuve fiscale complète ?
- Non. Joindre le certificat à la déclaration d’attribution, au registre du site, aux relevés de stock, aux facteurs de conversion et à la piste des transactions pendant la durée requise. Le certificat atteste un contrôle, mais ne prouve ni que les quantités propres ont été attribuées correctement ni que le schéma répond à toutes les exigences fiscales.
- Que doit intégrer les achats dans les contrôles fournisseurs pour la résine recyclée chimiquement ?
- Exiger le statut de certification, l’organisme certificateur, les déclarations d’attribution, l’identité du site, la quantité transférée et les responsabilités de conservation des documents avant toute validation pour une créance fiscale. Séparer ces vérifications de l’examen habituel du grade, du CoA et du prix. Une seconde source peut présenter le même MFI et les mêmes performances mécaniques, mais rester inutilisable si sa chaîne ou ses transferts manquent.
- La voie bilan massique projetée couvre-t-elle aussi le recyclage mécanique ou les chutes pré-consommation ?
- Non. Conserver le contenu recyclé mécaniquement sur son propre calcul et ne pas compter sur les chutes pré-consommation pour combler un déficit. Mélanger les catégories dans un même champ est l’erreur pratique : l’emballage peut contenir physiquement du recyclé, mais la déclaration fiscale échoue si les preuves ne correspondent pas à la méthode applicable.
- Comment se préparer tant que les valeurs détaillées et les consignes restent en suspens ?
- Construire dès maintenant l’architecture de données autour des sites, des périodes comptables consécutives, des certificats, des déclarations, des entrées, des sorties, des stocks et des facteurs de conversion, tout en marquant chaque valeur provisoire comme telle. Désigner un responsable du registre et un réviseur distinct pour les preuves fiscales. Ne pas comptabiliser un avantage dépendant d’un facteur non confirmé.
Sources et références
- 1.HM Revenue & Customs. (2026, October 6). Plastic Packaging Tax — mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 2.HM Revenue & Customs. Plastic Packaging Tax: mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 3.Packaging News. Consultation launches on Plastic Packaging Tax mass balance standards. Packaging News.
- 4.Deloitte TaxScape. Weekly VAT news: 12 October 2026. Deloitte TaxScape.
- 5.European Parliament. (2026, October 8). Vote on draft reports on the extended producer responsibility. European Parliament.
- 6.Federal Environment Ministry. European legislation on packaging and packaging waste. Federal Environment Ministry.
- 7.Plastics News. Borouge International expands recycling capacity in Austria and Germany. Plastics News.
- 8.Plastech. Syklo opens Finland’s largest recycling plant. Plastech.