
HM Revenue & Customsは、2027年4月1日から化学リサイクルプラスチックをマスバランス方式で計上できるプラスチック包装税法の草案について協議を開始した。許可はまだ最終運用規則ではない。協議は2026年12月21日に終了し、HMRCは2027年初頭に詳細ガイダンスを公表するとしている。
実務上の要点はすでに明確だ。包装メーカーや輸入業者は、樹脂サプライヤーの一般的なリサイクル含有率表明だけでは頼れない。プラスチック包装税の軽減を主張するには、化学リサイクル業者から完成包装部品までのチェーンが適合した商業認証スキーム内にあり、申告を行う事業者が証拠を保持する必要がある。
税制上の主張
本措置は、英国の包装部品製造業者および英国へ完成包装部品を輸入する事業者に適用される。化学構造が変化する化学リサイクルプラスチックを対象とし、機械リサイクルプラスチックにはマスバランス経路を設けない。
税の閾値は30%以上のリサイクルプラスチック含有が条件で、マスバランス方式で割り当てられた化学リサイクル材も対象となる。リサイクル材とバージン材の混合管理を認めつつ、適格割合を包装出力に割り当てる。
2026年制定法は、回収材を化学リサイクル認証スキームで割り当てたプラスチックを「帰属リサイクルプラスチック」と定義する。証拠は単なるサステナビリティ主張ではなく、回収材・認証プロセス・包装出力のつながりを示さなければならない。
事業者はマスバランス方式を使うか、使わなければ化学リサイクルプラスチックをバージン材として扱われるかの選択を迫られる。
サイト台帳
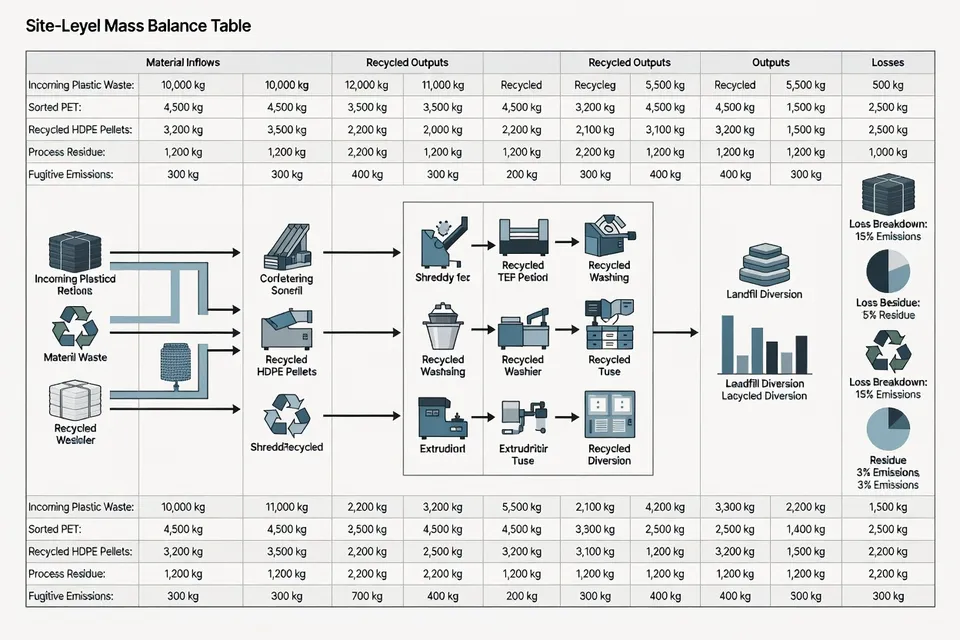
HMRCの最低要件は、参加サイトごとに3カ月会計期間のサイトレベルマスバランスシステムを運用し、期間中負の残高を発生させないこと。記録にはバージン材・リサイクル材の入出力、期首・期末在庫、会計期間、換算係数を追跡する。
燃料用途製品が出る場合は燃料除外帰属を適用し、二重用途の場合は二重用途係数を計算に入れる。
最低運用管理は以下のチェックリストにまとめられる。
- 認証済みサイトレベルマスバランスシステムを維持
- 連続した3カ月会計期間を途切れなく使用
- 期間中いつでも負の残高を防ぐ
- 必要な換算係数と燃料除外帰属を適用
- 関連出力に二重用途係数を適用
- 各納品またはバッチごとに帰属宣言を作成
- 証明書、declaration、サイト記録を6年間保管
チェーン証明書
義務は材料とともに移動する。化学リサイクル業者から包装コンバーターまでの全事業者が、材料の加工・受領・供給・保管の認証を受けなければならない。送り側は認定認証機関の発行する有効な証明書と、材料・当事者・割り当てリサイクル材量を特定した帰属宣言を提出する。
HMRCは認証スキームや認証機関を直接規制せず、スキームを選択して税務処理を主張する事業者の責任となる。
協議の範囲
草案はまだ検証中。HMRCは帰属方法論、認証、監査、監視、記録保持に関する詳細規定と参考文書について意見を求めている。
2027年4月1日の開始日はすでに発表されており、政策方向は固まっているが、詳細は2026年12月21日締切の協議と最終法令・ガイダンスを待つ必要がある。
加工業者が行うべきこと
まずサイトと取引ごとにチェーンをマッピングし、各当事者の認証・declaration・在庫記録・換算係数の責任を割り当てる。次に実際の入出庫・生産・在庫移動で3カ月台帳が負の残高にならないか検証する。
その後、各割り当て量を証明書とdeclarationに紐付け、6年間保管する。最後に機械リサイクルと化学リサイクルの主張を税務システム上で明確に分離する。
規則は使えるが、化学リサイクル割り当てを管理された会計プロセスとして扱う意思のある企業に限られる。最終法令・ガイダンスが出るまで、草案の管理に沿って準備し、未確定のデフォルト値に依存する主張は控えるのが適切だ。
編集部の見解
- 化学リサイクル含有分を30%閾値に算入する前に、加工業者は何を確認する必要があるか?
- サプライヤーの有効証明書と帰属宣言書を求め、チェーン内の全関連サイトが税要件を満たすスキームで認証されていることを確認する。帰属数量を入荷材料、認証プロセス、パッケージング出力と照合する。樹脂グレードや一般的なリサイクル含有率の声明だけでは不十分。よくある不備は、中間加工業者や貯蔵サイト、コンパウンド業者が認証チェーン外だったことだ。
- マスバランス方式で初回申告を行う前に、現場台帳はどのように検証すべきか?
- 実際の入荷・生産・在庫移動・換算係数・燃料除外または二重用途係数を使って連続3カ月シミュレーションを行う。期末合計が妥当でも、残高が一時的にマイナスにならないことを確認する。遅延納品や在庫保留分もテストする。期末時点では問題なく見えても、受け入れた量を超えてリサイクル材を帰属させているケースがある。
- 認証証明書だけで税務証拠として十分か?
- 不十分。証明書に加え、帰属宣言書、現場台帳、在庫記録、換算係数、取引履歴を保管期間中すべて保管する必要がある。証明書は管理の一つを示すに過ぎず、自社の数量帰属が正しいことやスキームが税要件をすべて満たすことを証明しない。証明書を内部記録の代わりとみなすのは、避けられる監査リスクだ。
- 化学リサイクル樹脂の購入・サプライヤー承認管理に何を組み込むべきか?
- 税務申告に用いる前に、認証状況、発行認証機関、帰属宣言書、サイト特定情報、移転数量、文書保管責任を必ず確認する。これらを通常のグレード、CoA、価格審査とは別に扱う。溶融流動性や機械的性能が一致しても、チェーン証明書や移転記録が欠けていれば申告に使えない。
- マスバランス方式は機械リサイクル材やプレコンシューマースクラップも対象になるか?
- ならない。機械リサイクル分は別計算ルートで管理し、プレコンシューマースクラップで不足分を埋められると思い込まない。カテゴリを一つのリサイクル含有率欄に混在させると実務上の落とし穴になる。包装材に物理的にリサイクル材が入っていても、証拠が適用方式に合わなければ申告は否認される。
- 詳細数値やガイダンスが未確定の間、企業はどう準備を進めるか?
- サイト、連続会計期間、証明書、宣言書、投入・産出、在庫、換算係数を軸にしたデータ基盤を今から構築し、暫定値はすべて仮扱いとする。台帳責任者と税務証拠レビュー担当者を別途任命し、初回申告前に決めておく。未確定係数に依存した利益を計上してはならない。システムは整っていても、申告数量が防御不能になる。
出典・参考文献
- 1.HM Revenue & Customs. (2026, October 6). Plastic Packaging Tax — mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 2.HM Revenue & Customs. Plastic Packaging Tax: mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 3.Packaging News. Consultation launches on Plastic Packaging Tax mass balance standards. Packaging News.
- 4.Deloitte TaxScape. Weekly VAT news: 12 October 2026. Deloitte TaxScape.
- 5.European Parliament. (2026, October 8). Vote on draft reports on the extended producer responsibility. European Parliament.
- 6.Federal Environment Ministry. European legislation on packaging and packaging waste. Federal Environment Ministry.
- 7.Plastics News. Borouge International expands recycling capacity in Austria and Germany. Plastics News.
- 8.Plastech. Syklo opens Finland’s largest recycling plant. Plastech.