
英国税务海关总署已就塑料包装税立法草案开启咨询,允许企业从2027年4月1日起通过质量平衡方式核算化工回收塑料。该许可尚未成为最终操作规则:咨询将于2026年12月21日结束,HMRC表示详细指导将于2027年初发布。
实际要点已经明确。包装制造商或进口商不能仅依赖树脂供应商的一般回收含量声明。要申请塑料包装税减免,从化工回收商到成品包装组件的整条链条必须纳入合规的商业认证体系,申报企业必须保留证据。
税务申报
该措施适用于英国包装组件制造商和将成品包装组件进口到英国的企业。它涉及化工回收塑料,即回收过程改变了塑料废物的化学结构。它不为机械回收塑料创建质量平衡途径;该材料仍受单独的回收含量确定方法约束。
税务门槛仍是核心。寻求豁免的企业必须证明包装含有至少30%的回收塑料,通过质量平衡系统归属的化工回收材料计为归属回收塑料。该方法允许回收材料和原生材料混合管理,同时将合格比例分配给包装产出。它不会将化工回收过程的所有产出转为合格包装材料。
2026年已颁立法将归属回收塑料定义为通过化工回收认证方案归属回收材料的塑料。该法定措辞至关重要。证据不只是附在聚合物等级上的可持续性声明;它必须连接回收材料、认证过程和包装产出。
因此规则给企业一个带有硬性后果的选择。他们可以使用质量平衡方法,但如果不使用,化工回收塑料在塑料包装税目的下将被视为原生塑料。希望获得税务待遇的转换商需要在首次相关申报前建立核算途径,而不是在审计后重建。
现场分类账
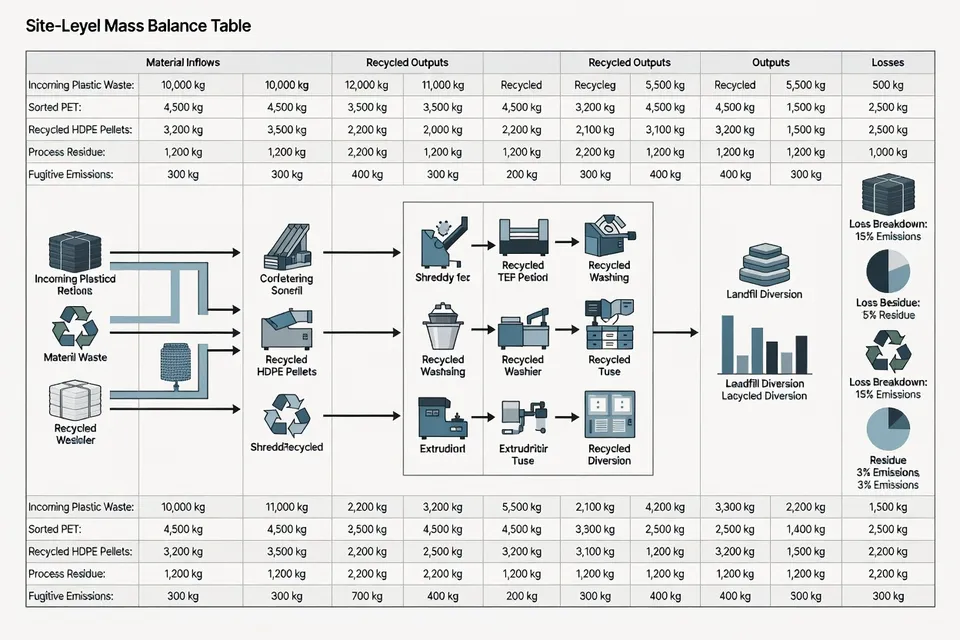
HMRC的最低要求使证明负担具有可操作性。每个参与现场必须运行现场级质量平衡系统,采用三个月会计期,任何时候均不得出现负余额。记录必须跟踪原生和回收投入产出、期初和期末库存、会计期及转换系数。
同一系统还必须处理包含燃料用途产品的过程产出。在这种情况下,运营商必须使用排除燃料的归属方法。产出有双重用途时,必须将双重用途系数纳入计算。企业计算分配给产出的回收塑料数量时需要现场特定转换系数。
最低操作控制可简化为以下清单:
- 维护经认证的现场级质量平衡系统。
- 使用连续三个月会计期,无间隙。
- 防止期内任何时候出现负余额。
- 在需要时应用转换系数和排除燃料的归属。
- 对相关产出应用双重用途系数。
- 为每次交付或批次完成归属声明。
- 保留证书、声明和现场记录六年。
三个月窗口不是报告便利。它是防止归属的回收材料超过现场已接收和可支持量的控制措施。负余额会暴露归属本身,即使年度税务申报显示有足够回收含量。
链条证书
义务随材料转移。从化工回收商到包装转换商的每家企业都必须获得认证,以加工、接收、供应或储存用于制造化工回收塑料的材料。发送企业必须向接收企业提供经认可认证机构的有效证书,以及已完成的归属声明,说明材料、双方和转移的归属回收材料数量。
这使采购证据成为税务合规的一部分。转换商不能仅停留在采购订单或树脂规格的审查上。它必须检查供应商是否获得相关最低要求的认证,并保留支持归属所需的文件。如果链条中有一家企业未获认证,则化工回收含量不能通过塑料包装税申报中的质量平衡方法计算。
HMRC不会直接监管认证方案或认证机构。责任在于选择方案并申报税务待遇的企业。所选方案必须符合HMRC的最低要求,认证机构必须出具可用于塑料包装税目的证据。
这种责任划分是合规风险所在。证书在商业上可能有用,但申报人仍需证明方案、现场记录和归属文件符合税务规则。质量保证和税务团队应将证书视为链条中的一项控制,而不是链条的替代。
咨询边界
立法草案仍在测试中。HMRC正在征求对详细规定和支持参考文件的意见,包括归属方法、认证、审计、监测和记录保存。参考材料中的默认值将在最终立法和发布前确认。
状态必须保持清晰。2027年4月1日启动日期是已宣布的实施日期,政府已确定政策方向。详细草案要求仍需接受2026年12月21日结束的咨询以及最终立法和指导。企业现在应准备其数据架构,但不应将每个草案值视为已定法律。
早期的政策决定还从2027年4月1日起取消了消费前废物作为塑料包装税回收含量来源。该变化缩小了可支持30%门槛的材料。转换商不能通过添加根据税务规则不再合格的消费前废料来修复不支持的化工回收声明。
加工商必须做什么
首要任务是按现场和交易映射链条。识别回收商、中间加工商、树脂生产商、混配商、转换商和进口商,然后分配各方在认证、声明、库存记录和转换系数方面的责任。第二项任务是测试是否能使用实际接收、生产和库存变动保持三个月分类账非负。
第三项任务是证据:将每个归属数量与证书和归属声明匹配,然后保留记录六年。最后一项任务是在税务系统中分离机械和化工回收声明。不能仅因为供应商将聚合物营销为回收材料就使用质量平衡途径。
详细负担的可能原因是防止名义分配超过背后的回收材料和过程记录。这是设计的解读,而非HMRC的明确动机。对企业的结果则较少解释空间:税务利益跟随认证链条和分类账,而非标签。
因此该规则可用,但仅限于愿意将化工回收归属作为受控会计过程的公司。在最终立法和指导到来前,负责任的立场是根据草案控制措施进行构建,同时暂缓依赖未确认默认值的任何申报。
编辑洞察
- 转换商在将化学回收含量计入30%门槛前,必须核实哪些内容?
- 要求供应商提供有效的证书和完整的归属声明,然后核查链条中每个相关站点是否均已通过符合税务要求的方案认证。将归属数量与收到的材料、认证工艺和包装产出相匹配。仅凭树脂牌号或通用回收含量声明是不够的;常见的失败案例是发现中间加工商、储存站点或配混商不在认证链条内。
- 在首次使用质量平衡法提交税务申报前,应如何测试现场台账?
- 使用实际收货、生产、库存变动、转换系数以及相关排除燃料或双用途系数,进行连续三个月的模拟。余额绝不能为负,而非仅在年度总额上接近合理。测试晚到货和库存批次;台账可能在期末看似合规,但临时归属的回收材料超过站点实际接收量。
- 企业能否将认证证书作为完整的税务证据?
- 不能。需将证书与归属声明、站点台账、库存记录、转换系数和交易轨迹一并归档,保存至要求的期限。证书仅证明一项控制,但无法证明申报人的数量归属正确,或方案满足所有税务要求。将证书视为内部记录的替代是可避免的审计弱点。
- 采购部门应在化学回收树脂的采购和供应商审批控制中加入哪些内容?
- 在批准材料用于税务申报前,要求提供认证状态、发证机构、归属声明、站点身份、转移数量和文件保存责任。将这些检查与常规牌号、CoA和价格审核分开。另一来源可能在熔体流动和机械性能上匹配,但若其链条证书或转移记录缺失,则无法用于申报。
- 质量平衡路线草案是否也涵盖机械回收塑料或消费前废料?
- 否。机械回收含量需保留单独计算路线,且不要假设消费前废料可在规定规则变更后弥补缺口。在单一回收含量字段中混合类别是实际陷阱:包装可能物理上含有回收材料,但税务申报仍可能因证据不符合适用方法而失败。
- 在详细数值和指南仍未确定时,企业应如何准备?
- 现在围绕站点、连续会计期间、证书、声明、投入、产出、库存和转换系数构建数据架构,但将每个草案默认值标记为临时。在首次申报前指定台账负责人和单独的税务证据审核人。不要记录依赖未确认因子的利益;否则系统可能技术上就绪,但申报数量仍无法辩护。
来源与参考
- 1.HM Revenue & Customs. (2026, October 6). Plastic Packaging Tax — mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 2.HM Revenue & Customs. Plastic Packaging Tax: mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 3.Packaging News. Consultation launches on Plastic Packaging Tax mass balance standards. Packaging News.
- 4.Deloitte TaxScape. Weekly VAT news: 12 October 2026. Deloitte TaxScape.
- 5.European Parliament. (2026, October 8). Vote on draft reports on the extended producer responsibility. European Parliament.
- 6.Federal Environment Ministry. European legislation on packaging and packaging waste. Federal Environment Ministry.
- 7.Plastics News. Borouge International expands recycling capacity in Austria and Germany. Plastics News.
- 8.Plastech. Syklo opens Finland’s largest recycling plant. Plastech.