
英國稅務海關總署已就塑膠包裝稅立法草案展開諮詢,企業可自2027年4月1日起透過質量平衡方式核算化學回收塑膠。該許可尚未成為最終運作規則:諮詢將於2026年12月21日結束,HMRC表示詳細指引將於2027年初公布。
實際重點已然明確。包裝製造商或進口商無法僅依賴樹脂供應商的一般回收含量聲明。若要申請塑膠包裝稅減免,從化學回收商到成品包裝組件的整個鏈條必須納入合規的商業認證方案,且申報企業必須保留證據。
稅務申報
該措施適用於英國包裝組件製造商及將成品包裝組件進口至英國的企業。它針對化學回收塑膠,即回收過程改變塑膠廢棄物化學結構的情形。此舉並未為機械回收塑膠開設質量平衡途徑;該類材料仍適用另行規定的回收含量確認方法。
稅務門檻仍為核心。尋求豁免的企業必須證明包裝含有至少30%回收塑膠,透過質量平衡系統歸屬的化學回收材料可計為歸屬回收塑膠。此方法允許回收與原生材料混合管理,同時將符合資格的比例分配給包裝產出。它並非將化學回收過程的所有產出都轉為合格包裝材料。
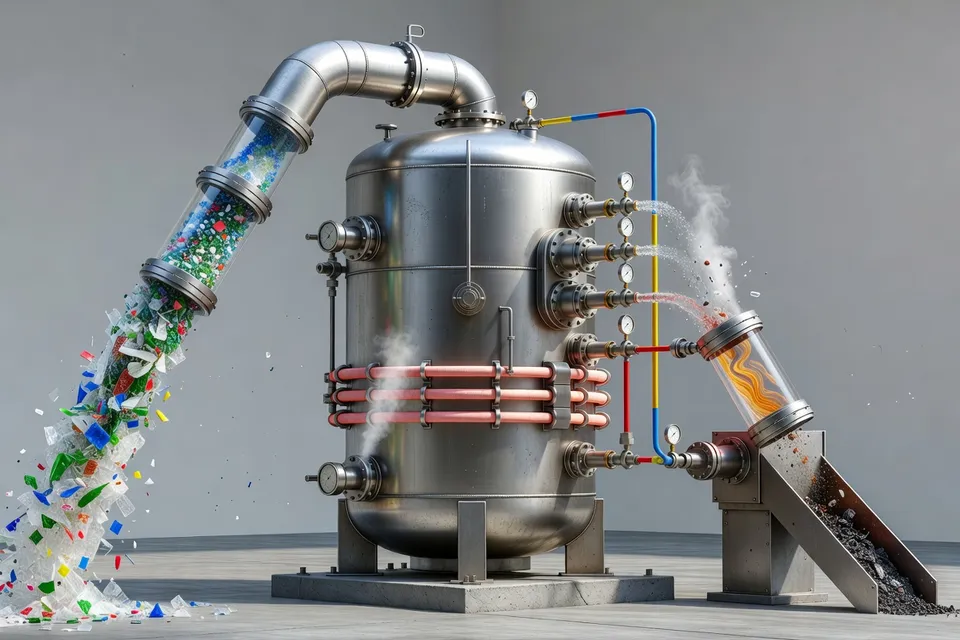
2026年已制定的立法將歸屬回收塑膠定義為:已根據化學回收認證方案歸屬回收材料的塑膠。該法定用語至關重要。證據不只是聚合物等級附帶的可持續性聲明;它必須連結回收材料、認證過程與包裝產出。
因此規則給企業一個附帶硬性後果的選擇。他們可以使用質量平衡方法,但若不使用,化學回收塑膠在塑膠包裝稅目的下將被視為原生塑膠。希望獲得稅務待遇的轉換商需要在首次相關申報前建立會計途徑,而非在審計後才重建。
場地分類帳
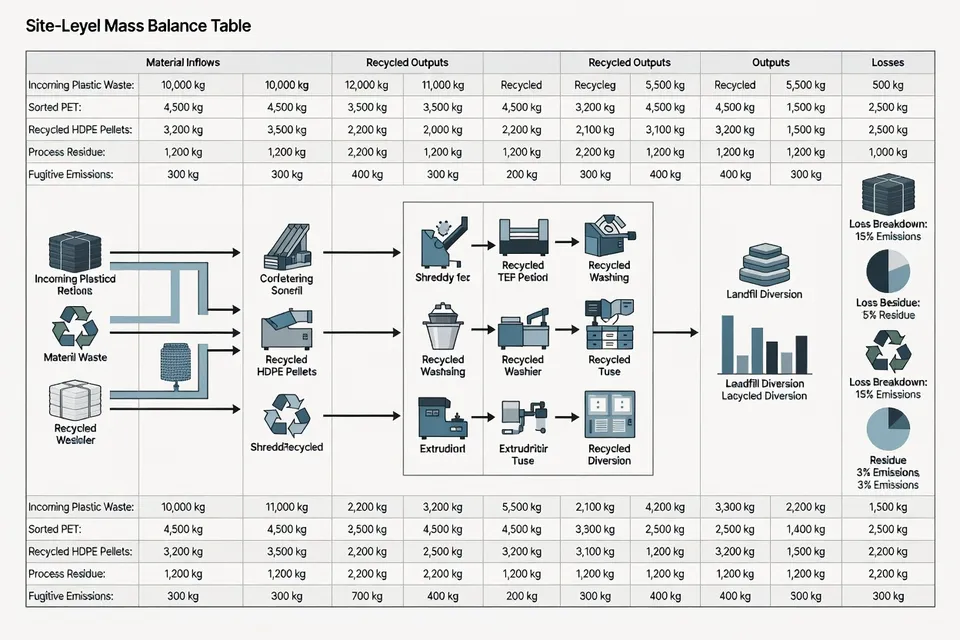
HMRC的最低要求使證明負擔變得可操作。每個參與場地必須運行場地級質量平衡系統,會計期間為三個月,且任何時點均不得出現負餘額。紀錄必須追蹤原生與回收投入及產出、期初與期末庫存、會計期間及轉換因子。
同一系統也必須處理包含燃料用途產品的過程產出。在此情況下,營運商必須採用排除燃料的歸屬方式。若產出有雙重用途,則須將雙重用途因子納入計算。若企業計算歸屬於產出的回收塑膠數量,則需要場地特定轉換因子。
最低運作控制可簡化為以下清單:
- 維持經認證的場地級質量平衡系統。
- 使用連續三個月會計期間,不得有缺口。
- 防止期間內任何時點出現負餘額。
- 在需要時採用轉換因子與排除燃料歸屬。
- 對相關產出採用雙重用途因子。
- 為每次交貨或批次完成歸屬聲明。
- 保留證書、聲明及場地紀錄六年。
三個月窗口並非報表便利,而是防止歸屬的回收材料超過場地已接收且能支持數量的控制。負餘額將使歸屬本身曝光,即使年度稅務申報顯示回收含量足夠。
鏈條證書
義務隨材料傳遞。從化學回收商到包裝轉換商的每家企業,都必須獲得認證以處理、接收、供應或儲存用於製造化學回收塑膠的材料。發送企業必須向接收企業提供經認證機構發出的有效證書,以及填妥的歸屬聲明,載明材料、雙方及轉讓的歸屬回收材料數量。
這使採購證據成為稅務合規的一部分。轉換商不能僅停留在採購訂單或樹脂規格的審查。它必須確認供應商已通過相關最低要求認證,並保留支持歸屬所需的文件。若鏈條中有一家企業未獲認證,則化學回收含量無法在塑膠包裝稅申報中透過質量平衡方式計算。
HMRC不會直接監管認證方案或認證機構。責任落在選擇方案並申請稅務待遇的企業。所選方案必須符合HMRC的最低要求,而認證機構必須出具可用於塑膠包裝稅目的的證據。
此責任分工正是合規風險所在。證書可能具有商業用途,但申報人仍需證明方案、場地紀錄及歸屬文件符合稅務規則。品保與稅務團隊應將證書視為鏈條中的一項控制,而非鏈條的替代品。
諮詢範圍
草案立法仍在測試中。HMRC正徵求對詳細條文及支援參考文件的意見,包括歸屬方法、認證、審計、監測及紀錄保存。參考材料中的預設值將在最終立法與公布前確認。
狀態必須釐清。2027年4月1日的生效日期為已公布的實施日期,政府亦已設定政策方向。詳細草案要求仍須待2026年12月21日諮詢結束及最終立法與指引。企業應立即準備資料架構,但不應將每項草案數值視為已定法律。
較早的政策決定也將自2027年4月1日起移除消費前廢棄物作為塑膠包裝稅回收含量的來源。此變動縮小可支持30%門檻的材料範圍。轉換商無法以不再符合稅務規則的消費前廢料,修補缺乏支持的化學回收申報。
加工商必須採取的行動
首要任務是按場地與交易繪製鏈條。辨識回收商、中間加工商、樹脂生產商、混煉商、轉換商及進口商,然後分配各方在認證、聲明、庫存紀錄及轉換因子上的責任。第二項任務是測試三個月分類帳是否能使用實際收貨、生產及庫存移動保持非負。
第三項任務為證據:將每項歸屬數量與證書及歸屬聲明配對,然後保留紀錄六年。最後一項任務是在稅務系統中分開機械與化學回收申報。不能僅因供應商將聚合物標示為回收,就使用質量平衡途徑。
詳細負擔的可能原因是防止名義分配超出其後的回收材料與過程紀錄。這是對設計的解讀,而非HMRC明示的動機。對企業的結果較無解釋空間:稅務利益跟隨認證鏈條與分類帳,而非標籤。
因此規則可用,但僅限願意將化學回收歸屬視為受控會計程序的公司。在最終立法與指引出台前,負責任的立場是依據草案控制建置,同時暫緩任何依賴未確認預設值的申報。
編輯洞察
- 轉換商要把化學回收含量算進30%門檻前,必須先查證什麼?
- 索取供應商的有效證書與歸屬聲明,再確認鏈上每個相關場址都已通過符合稅務規定的認證方案。把歸屬數量與實際收到的材料、認證製程和包裝產出核對一致。單憑樹脂等級或一般回收含量聲明不夠;最常見的問題是中間加工商、倉儲或配混廠落在認證鏈之外。
- 第一次用質量平衡申報稅前,該如何測試現場帳冊?
- 用實際收貨、生產、庫存移動、轉換係數以及燃料排除或雙重用途係數,連續模擬三個月。餘額絕對不能出現負值,不能只靠年度總數看似合理就過關。要測試晚到貨與在庫批次;帳冊可能在期末看起來合規,卻曾經把超過實際收到的回收材料歸屬出去。
- 公司能只靠認證證書當作完整稅務證據嗎?
- 不行。證書必須與歸屬聲明、現場帳冊、庫存紀錄、轉換係數和交易軌跡一起保存到規定年限。證書只證明其中一項管制,並不能證明申報數量歸屬正確,也無法保證方案符合所有稅務要求。把證書當成內部紀錄的替代品,是很容易被查到的弱點。
- 採購對化學回收樹脂的進貨與供應商核准,該設定哪些管制?
- 核准材料前,必須先取得認證狀態、發證機構、歸屬聲明、場址身分、移轉數量與文件保存責任。這些檢查要與一般等級、CoA和價格審核分開。另一家供應商的熔流率和機械性能可能符合,卻因鏈上證書或移轉紀錄不足而無法用來申報。
- 草案的質量平衡途徑是否也涵蓋機械回收塑膠或消費前廢料?
- 不行。機械回收含量要走另一套計算途徑,消費前廢料也不能假設能補足缺口。把不同類別混在同一回收含量欄位是實務上容易踩到的陷阱:包裝裡雖然有回收材質,但稅務申報仍可能因證據不符合適用方法而被退回。
- 細部數值與指引尚未確定時,公司該如何準備?
- 現在就建立以場址、連續會計期間、證書、聲明、投入、產出、庫存和轉換係數為核心的資料架構,但把所有草案預設值標記為暫定。指派專人負責帳冊,並另設審核人員檢查稅務證據。不要把利益建立在未確認的係數上,否則系統雖然準備好了,申報數量卻無法在查核時站得住腳。
來源與參考
- 1.HM Revenue & Customs. (2026, October 6). Plastic Packaging Tax — mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 2.HM Revenue & Customs. Plastic Packaging Tax: mass balance approach and removal of pre-consumer plastic. GOV.UK.
- 3.Packaging News. Consultation launches on Plastic Packaging Tax mass balance standards. Packaging News.
- 4.Deloitte TaxScape. Weekly VAT news: 12 October 2026. Deloitte TaxScape.
- 5.European Parliament. (2026, October 8). Vote on draft reports on the extended producer responsibility. European Parliament.
- 6.Federal Environment Ministry. European legislation on packaging and packaging waste. Federal Environment Ministry.
- 7.Plastics News. Borouge International expands recycling capacity in Austria and Germany. Plastics News.
- 8.Plastech. Syklo opens Finland’s largest recycling plant. Plastech.