
米国は、企業が要請を提出した、あるいは貿易救済手続きが存在するだけで、新たなゴム投入材税や関税を課したわけではない。この区別が2026年の購買判断を左右する。加工業者が変更された陸揚げコストに直面するのは、適用される税、関税、決定または有効な措置が物質、製品、輸入者、税率、日付を特定したときだけである。
即時のコンプライアンス課題は、代替ではなく分類である。購買および規制担当チームは、各輸入化学品または化合物を税関扱いにマッピングし、スーパーファンド化学品消費税が製造時または輸入時に適用されるかを判断し、結論を裏付ける文書を保持すべきである。米国環境保護庁は、スーパーファンド化学品消費税を国内歳入法および関連規則に基づく特定課税化学品に対する税と説明している。物質を追加または削除する請願は手続きの一段階であり、最終的な納税義務ではない。
化学税の提出
2026年10月1日付の連邦官報通知は、課税物質リストの修正要請に関するものである。通知は提出を記録し、検討のための行政手続きを開始するが、表面上は影響を受ける投入材を購入するすべてのゴム配合業者が提出日から新たな負担を負うことを定めていない。
この状況は、中間体、溶剤、加硫化学品、ポリマー原料などの材料にとって重要である。部品表に記載された化学名がリスト物質に似ている場合でも、購入したグレード、輸入形態、製造経路、取引が法定税務扱いに該当するかは解決しない。規則が化学的同一性と輸入または製造に依存する場合、QAおよび税務チームはサプライヤー宣言を完全な決定として用いるべきではない。
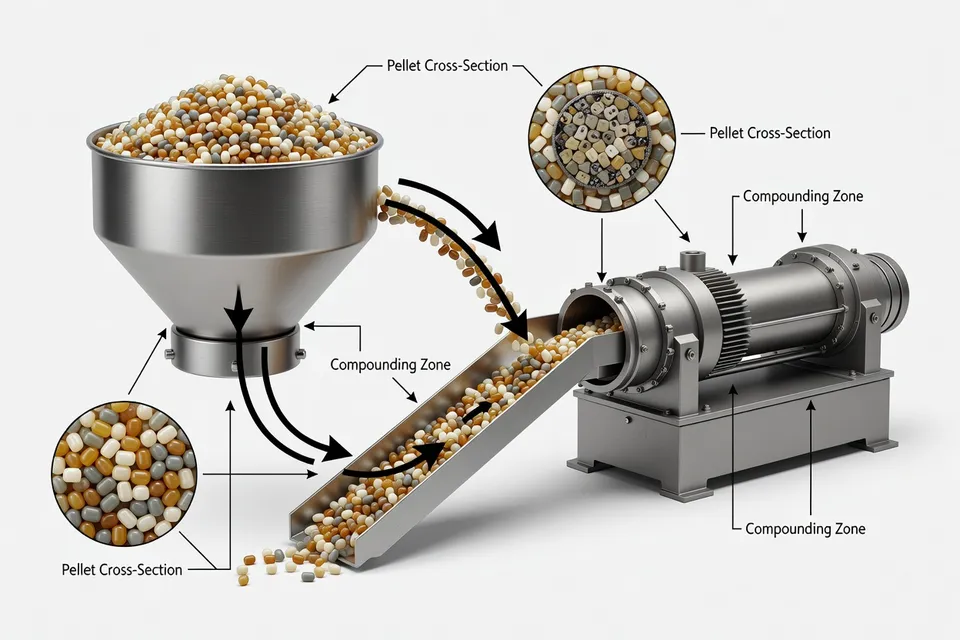
提出手続きはタイミングも未解決のままにする。当局が適用される決定またはその他の運用措置を公表するまで、企業は請願を監視項目として記録し、計上済みの税務負債として扱うべきではない。EPAの説明資料は税の運用文脈を提供するが、連邦官報提出を課税リストの採用拡大に転じさせるものではない。
税関救済
米国税関・国境警備局は、貿易救済を通常の関税管理から分離している。同局の貿易救済資料は、輸入業者に対し、反ダンピング、相殺関税、セーフガードまたは関連当局の下で追加関税を課す可能性のある措置を指し示す。運用上の問いは製品固有である。分類、国、生産者または輸出者、スコープ文言、有効日が一致しなければならない。
世界貿易機関の補助金枠組みは、相殺関税紛争の国際的規則文脈を提供するが、それ自体が米国に入るゴム投入材に関税を課すものではない。WTO補助金認定と米国税関の徴収行為は異なる段階である。前者を後者として扱う購買担当者は、材料を過大評価するか、米国命令が露出する時点を見逃すことになる。
コンバーターは、追加関税の根拠をブローカーに示させるべきである。ファイルは、命令、関税分類、原産国、サプライヤー、適用される貿易救済案件、記帳に用いた日付を特定しなければならない。「ゴム化学品」は十分な税関記述ではなく、外国補助金への一般的な言及も同様である。
外国の措置
カナダのクリーン燃料規制は別個のカナダ規制枠組みである。カナダの燃料システムおよび規制対象当事者に対する要件を定めるものであり、ゴム投入材に対する一般的な米国化学税を生み出すものではない。カナダの顧客、燃料供給者、下流プログラムは当該枠組みの下で義務を負う可能性があるが、その義務は対象活動および当事者に割り当てられ、すべてのポリマーまたは添加剤出荷に転嫁されるものではない。
インドのゴム価格および輸入に関する報告は市場圧力に関するものであり、米国の法的義務ではない。輸入量はインド国内のゴム価格に影響し得るが、その情報は米国の化学投入材の関税ベンチマークとして機能し得ない。地理、製品定義、法的仕組みが異なる。
Senturyのトルコタイヤプロジェクトも同様に、貿易障壁に対処する方法として記述された企業投資対応である。タイヤメーカーが生産をどのように位置づけているかを示すかもしれないが、特定の化学品、ポリマーまたはタイヤが別の市場に入る際の関税扱いを定めるものではない。工場所在地は税関裁定ではない。
加工業者が保持すべきファイル
露出する各投入材について、コンプライアンスファイルにはサプライヤーの化学的同一性およびグレード、安全文書、税関分類、原産国、製造当事者、適用される米国貿易救済スコープまたは裁定を含めるべきである。税務は別に、当該材料が課税化学品であるか、審査中の物質であるか、現在の決定の範囲外であるかを文書化すべきである。
ファイルは4つのステータスを区別すべきである。現在の関税または税、提案中または保留中の措置、自発的または商業的対応、外国の規則。このコーディングにより、保留中の請願が顧客サーチャージに転じることや、カナダの燃料義務が米国のゴム出荷に誤適用されることを防ぐ。
有用な管理は、当局が最終決定、スコープ決定、関税通知または税リスト修正を公表するたびに日付付きレビューを行うことである。それまでは、擁護可能な立場は見出しより狭い。関税および化学税の不確実性は計画に影響し得るが、提供された措置はそれ自体でゴム投入材全体に一律の負担を認めるものではない。
それが調達が保持すべき要点である。発効した法的措置に価格を付け、なお審査中の措置は留保し、いずれも禁止と呼ぶことを拒否すること。
編集部の見解
- ゴム原料のコストモデルに関税や化学税を加える前に、購買は何を確認する必要があるか?
- 適用される措置を調べ、物質または製品、関税分類、輸入者、国、税率、有効日を突き合わせてください。申請書類、プレス声明、一般的な補助金認定を徴収関税として扱ってはなりません。よくある失敗は、輸入形態や製造経路、税関の適用範囲を確認せずに「ゴム化学品」という広い分類を部材表に適用することです。
- サプライヤーの宣言だけで、輸入ゴム化学品が化学品消費税の対象かどうかを確定できるか?
- できません。サプライヤーの化学物質名、グレード、安全資料、製造工程、輸入または製造に関する事実を提出し、税務または規制担当者が法令の適用を判断する必要があります。宣言は有用な証拠ですが、判断の代わりにはなりません。類似の化学名でも形態や取引が異なる場合があります。
- プロセッサーは、化学税の保留申請を購買システムにどう記録すべきか?
- 予約項目または提案された措置としてコード化し、計上済みの負債や自動的な顧客サーチャージとして扱わないでください。最終決定や税リスト修正などの運用通知のための日付付きレビュー トリガーを設定し、税務またはコンプライアンス担当者に所有権を割り当ててください。未解決の申請が法的トリガー前に標準原価に直接反映されるのが実務上の誤りです。
- 税関ブローカーは、ゴム原料への追加関税を引用する際にどのような証拠を提供すべきか?
- 注文、関税分類、原産国、サプライヤーまたは輸出者、適用される貿易救済措置、適用範囲の文言、輸入日を要求してください。「外国補助金」や「ゴム化学品」だけでは徴収の十分な根拠になりません。ブローカーがこれらの項目を有効な米国の措置に結び付けられない場合は、サーチャージを未確認のまま保留し、着地原価のベースラインに組み込まないでください。
- チームは、外国の燃料規則や市場レポートが米国のゴム出荷に誤って適用されるのをどう防ぐか?
- 対象活動、管轄区域、当事者、製品を分離してから義務を割り当ててください。カナダの燃料要件は規制される燃料システム活動に属し、外国のゴム価格レポートは市場情報であって米国の関税ベンチマークではありません。失敗例は、下流顧客の要件や外国市場シグナルを法的または税関のつながりなしに米国の入力ファイルにコピーすることです。
- 関税および化学税コンプライアンスファイルを購買レビューで使えるようにする4つのステータスコードとは何か?
- 現行の関税または税、提案中または保留中の措置、自主的または商業的対応、外国規則を使用してください。分類、原産地、化学物質の特定、適用範囲分析、日付付きレビュー記録をコードの横に保持してください。これにより、自主的な工場立地決定が税関裁定と誤認されるのを防ぎ、保留中の措置が自動的な課金にならないようにします。
出典・参考文献
- 1.ChemNet. News-10445. ChemNet.
- 2.U.S. Environmental Protection Agency. (2026, October 1). Superfund tax on chemical substances; request to modify list of taxable substances; notice of filing. Federal Register.
- 3.The Economic Times. Imports to push the price of rubber further down. The Economic Times.
- 4.European Rubber Journal. Sentury unveils Turkish tire project to circumvent trade barriers. European Rubber Journal.
- 5.Environment and Climate Change Canada. Clean fuel regulations. Government of Canada.
- 6.World Trade Organization. Subsidies and countervailing measures. World Trade Organization.
- 7.U.S. Customs and Border Protection. Trade remedies. U.S. Customs and Border Protection.
- 8.U.S. Environmental Protection Agency. Superfund chemical excise tax. U.S. Environmental Protection Agency.