
Huntsman自2026年10月1日起,將歐洲、中東、非洲及印度所有MDI產品上調€285/噸,視客戶合約而定。BASF另宣布,自9月11日起,其Lupranate MDI及TDI基本產品在東盟及南亞上調250美元/公噸,同樣視合約條款而定。地理範圍擴大速度快於新交易價位的證明。
最乾淨的解讀是原料主導,而非需求主導。Huntsman將其EMEAI行動歸因於持續的MDI製造成本上升,並提及天然氣附加費及較早的7月漲幅。該公司已於8月1日起對歐洲、非洲及中東的MDI實施€250/噸漲幅,理由是原料及能源成本,以及中東地緣政治緊張造成的干擾。因此10月通知在三個月內對歐洲、中東及非洲合約進行第二次調整。它並未證明買家在每個市場都接受全額。
EMEAI合約通知
Huntsman的10月數字是生產商公告,而非已公布的現貨結算。其生效日期為10月1日,或個別合約允許的日期。該限定條件對具有公式條款、通知期或議定附加費用語的買家至關重要。此數字可用作報價或合約索賠;它並非市場以€285/噸成交的證明。
較早的€250/噸漲幅提供了EMEAI記錄中唯一可直接比較的數字。兩者均適用於MDI,但通知描述的是生產商價格行動,而非單一區域指數。兩則通知的算術合計並非市場結算,未經合約證據不應視為累積交易溢價。
10月要求比8月要求多€35/噸。仍未定價的部分是轉嫁給轉換商的份額、現有公式的處理方式,以及歐洲、中東、非洲與印度之間的區域劃分。買家不應使用EMEAI通知來為亞洲採購定價。
東盟及南亞有另一個數字
BASF的通知涵蓋Lupranate MDI基本產品及Lupranate TDI,自2026年9月11日起在東盟及南亞國家上調250美元/公噸,或視合約而定。這與Huntsman的EMEAI MDI行動在產品組合、貨幣、區域及生效日期上均不同。它應與歐洲通知並列,作為供應商廣泛試圖回收成本的證據,而非轉換後的區域基準。
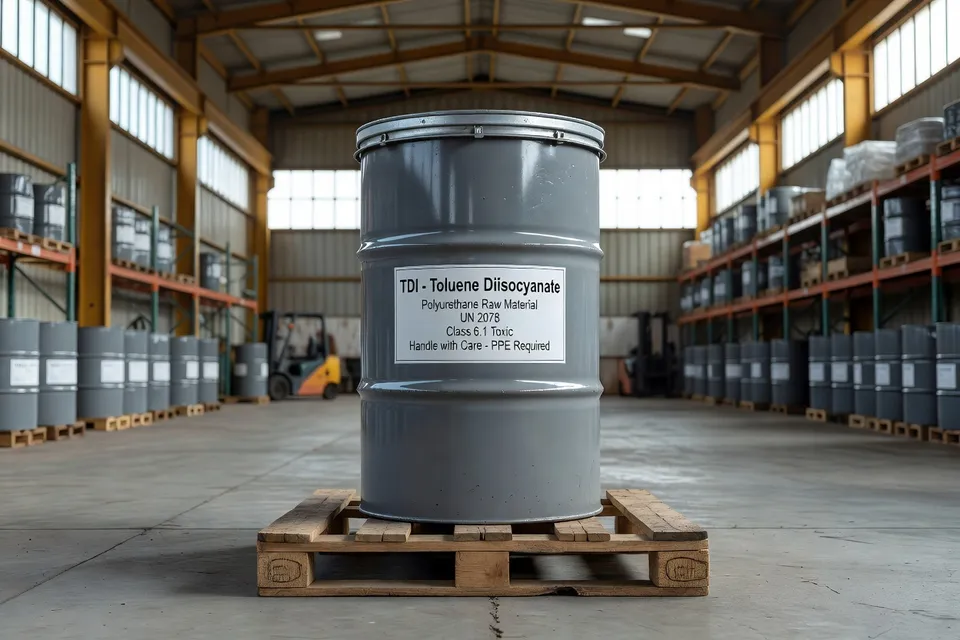
區別在於合約。BASF宣布立即上漲,但保留相同的合約限定。公告並未確立買家支付指數的結算。通知也未顯示MDI與TDI是否以相同速度透過客戶合約移動,或某一級別是否吸收更多阻力。
另一份產業摘要將BASF、Wanhua Chemical、Huntsman、Dow及其他生產商歸類為在東盟、南亞、歐洲、中東、非洲及印度發布調整通知。它重複Huntsman的€285/噸EMEAI數字,並指出天然氣附加費及製造成本說明。該整合支持區域模式,但它並未以交易序列取代指定生產商的合約通知。
中國及東南亞顯示附加費說法的極限
10月10日中國市場指示並未顯示所列異氰酸酯有可比的新現貨跳升。聚合MDI在中國國內市場報價18,533.33元/噸。TDI列為FOB中國2,300美元/噸,而東南亞TDI為CFR 2,700美元/噸,東南亞MDI為CFR 2,450美元/噸;顯示的市場條目標記為未變。這些是特定地點及條款的指示,並非EMEAI或南亞合約通知的結算。
區域分隔是重點。供應商可在一個合約地理區宣布附加費,而其他地方的現貨價值維持平穩。中國條目顯示沒有依據將Huntsman的€285/噸要求轉移到中國國內聚合MDI數字。它們也未顯示亞洲買家接受BASF的250美元/公噸上漲。
同一中國市場頁面描述原料支持堅穩,並持續強調環氧丙烷上漲,同時指出國慶假期後的謹慎預期及圍繞國慶假期的平穩庫存活動。這支持聚醚及相關聚氨酯投入的成本壓力解釋,但它並未證明成品聚氨酯的利潤恢復或需求主導的MDI結算。
歐洲仍有需求問題
9月歐洲聚氨酯原料評論描述需求疲弱、訂單活動低迷,以及對生產商大幅上漲的阻力。它預期10月將再次嘗試提價。這個背景限制了EMEAI通知所能證明的內容。生產商要求成本回收,而加工商仍在謹慎下單;通知確立賣方立場,而非買方接受。
對轉換商而言,未解決的項目是利潤橋樑。較高的天然氣或原料成本可支持附加費索賠,但索賠並未揭露每噸MDI的成本份額、成本暴露時間或仍留在生產商手中的金額。它也未說明硬質保溫、汽車零件、家電、黏合劑、塗料或彈性體是否會承擔相同的轉嫁。
因此市場分裂為明確的生產商行動與未結束的交易問題。EMEAI有日期為2026年10月1日的MDI上漲€285/噸。東盟及南亞有日期為BASF上漲250美元/公噸,涵蓋MDI及TDI。中國及東南亞指示保持獨立,且在所列條目中未變。這些事實支持跨區域的原料主導附加費行動,而非同步的全球結算。
下一個合約月為2026年10月,屆時Huntsman通知將在合約允許的情況下運作,而歐洲買家將測試所要求的漲幅是否經得起談判。下一個有用的發布是區域價格報告,將已接受的合約結算與生產商公告分開,並指出天然氣附加費中仍未定價的部分。
編輯洞察
- 買方在既有合約遇到新的MDI附加費,該怎麼處理?
- 接受發票前,先索取確切條款、通知期限、公式參考及允許生效日期。生產商公告是合約主張,並非已清算市價的證明,因此將通知與適用協議並存,然後檢視公式是否真的允許完整調整。通常的錯誤是未確認客戶合約能否轉嫁,就先將公告金額記為市場漲價。
- 歐洲、中東及非洲的MDI漲價通知,能拿來給亞洲採購報價嗎?
- 不行。歐洲、中東及非洲的通知與東協及南亞的調整,地區、幣別、產品範圍及生效日期都不同,必須分開處理。請依據亞洲合約條文與當地成交證據,不要把歐洲請求轉成基準。常見錯誤是把兩張生產商通知當成同一筆全球交易水準。
- 要主張附加費已傳導到轉換商,需要哪些證據?
- 要求已簽署的合約修正、發票範例、已接受的結算區間,以及涵蓋的等級或產品系列。這些紀錄才能區分賣方開價與實際支付金額,也能看出MDI與TDI是否同步移動。區域摘要只能證明通知已發出,無法取代買方層級的交易證據。常見問題是採購檔案只留公告,卻漏掉談判結果。
- 中國或東南亞現貨報價持平,對歐洲附加費談判有什麼影響?
- 把它當作論點的上限,而不是直接對價。不同地點、交貨條件與產品定義可能持平,但供應商仍可在其他合約尋求補償。必須比對相同等級、計價基準、時點與運費後再下結論。常見錯誤是把國內或CFR報價直接套用到歐洲、中東及非洲合約討論,然後宣稱差異證明生產商成本主張不成立。
- 轉換商要如何測試附加費能否被自家產品利潤吸收?
- 從採購的MDI或TDI數量出發,建立各受影響產品系列的利潤橋樑,再區分原料曝險、能源、運費與客戶轉嫁。不要假設隔熱材料、汽車零件、家電、接著劑、塗料與彈性體的轉嫁率都相同。需求疲弱時,即使成本漲價合理,轉換商也可能無法轉嫁;因此公告的附加費可能變成利潤損失,而非客戶價格調整。
- 採購部門在下個合約月應追蹤哪些事項?
- 追蹤四條獨立線索:公告附加費、合約允許生效日期、談判結算金額與最終發票價格。同時記下供應商提及的原料或能源參考,但不要用它取代交易紀錄。購買額外物料前,先比對合約條文與覆蓋天數及未結訂單,否則可能為超出談判窗口的庫存支付溢價,卻仍缺乏完整附加費已接受的證據。
來源與參考
- 1.PU MAGAZINE. (2026, October 9). Huntsman raises EMEAI MDI prices by €285/tonne. PU MAGAZINE.
- 2.ChemNet. (2026, October 13). BASF, Wanhua Chemical, Huntsman and other polyurethane giants have collectively issued price increase notices for MDI and TDI. ChemNet.
- 3.ChemNet. (2026, October 13). BASF expands investment in new MDI production capacity in India. ChemNet.
- 4.BASF. News releases. BASF.
- 5.eChemi. Polyurethane market. eChemi.
- 6.Plastics Information Europe. Plastics Information Europe news. Plastics Information Europe.
- 7.NetEase. L8VRLLNF05568W0A. NetEase.
- 8.BigMint. Daily round-up: Global feedstock prices ease, Indian polymer prices diverge, RIL revises PE and SPL raises PS prices. BigMint.

