
Les marchés chinois du butadiène et du caoutchouc synthétique sont entrés dans la dernière semaine d'octobre avec un net décalage entre le soutien des coûts et la résistance des acheteurs. Le pétrole brut et la précédente tension sur les matières premières ont soutenu les prix du caoutchouc après les congés, mais la remise en route des unités de craquage et les importations supplémentaires ont détendu la disponibilité du butadiène. Il n'en est pas résulté une urgence d'approvisionnement. C'était un marché à prix élevés qui perdait le soutien des transactions.
Le butadiène en Chine est passé de 13 840 CNY/t au début d'octobre à 13 266,67 CNY/t à la mi-mois, soit une baisse de 4,14 %. Une évaluation ultérieure a placé le produit à 13 266 CNY/t le 22 octobre, en baisse de 2,09 % par rapport à 13 550 CNY/t au début du mois. Les points de départ différents reflètent des évaluations de marché distinctes, mais tous deux montrent la même direction : les valeurs élevées n'ont pas tenu lorsque les acheteurs en aval ont refusé de constituer des stocks.
Disponibilité du butadiène
Le signal d'approvisionnement physique s'est amélioré alors que les unités de craquage chinoises ont repris leur fonctionnement et que les volumes importés ont augmenté. Les stocks portuaires de Chine orientale ont atteint 28 200 tonnes le 22 octobre. C'est ce chiffre que les équipes d'approvisionnement doivent surveiller plus attentivement que le précédent rallye mené par le brut. Des stocks plus élevés et une production rétablie réduisent l'argument selon qu'une offre ferme signifierait une pénurie.
Plusieurs usines chinoises étaient également programmées pour maintenance en octobre. Qixiang, Haopu New Materials et certaines unités de polybutadiène terres rares ont été identifiées pour des arrêts ou des réductions de taux. Ces arrêts ont soutenu des grades et des localisations spécifiques, mais ils n'ont pas effacé l'amélioration globale de la disponibilité des matières premières. Le marché avait encore de la maintenance d'un côté et des redémarrages de l'autre.
Le tableau d'exploitation à court terme reste donc mitigé plutôt que contraint. L'offre de butadiène devait augmenter légèrement, tandis que les industries en aval étaient prévues pour continuer à acheter principalement pour les besoins immédiats. Aucune perturbation de navigation, force majeure ou allocation régionale n'a été identifiée dans les avis disponibles. Les acheteurs ne doivent pas transformer la maintenance des usines en un appel général à une pénurie asiatique.
Les évaluations comparables du butadiène chinois d'octobre montrent pourquoi le timing compte :
| Date d'évaluation | Prix | Variation par rapport à l'ouverture d'octobre indiquée |
|---|---|---|
| Mi-octobre | 13 266,67 CNY/t | -4,14 % par rapport à 13 840 CNY/t |
| 21 octobre | 13 233 CNY/t | -2,34 % par rapport à 13 550 CNY/t |
| 22 octobre | 13 266 CNY/t | -2,09 % par rapport à 13 550 CNY/t |
Les lectures de fin de mois se regroupent près de 13 233-13 266 CNY/t, et non près des sommets du début du mois. Cela favorise les fenêtres d'achat courtes plutôt que l'accumulation spéculative de stocks.
Caoutchouc polybutadiène
Le caoutchouc polybutadiène a conservé plus de soutien que sa matière première, mais le soutien était fragile. Le polybutadiène de Chine orientale a été évalué à 16 350 CNY/t le 22 octobre, en hausse de 0,80 % par rapport à 16 220 CNY/t au début du mois après avoir atteint un pic de 16 900 CNY/t. La hausse dans la comparaison du début à la fin du mois masque le chemin : les acheteurs ont d'abord accepté des offres plus élevées, puis ont résisté alors que l'offre de butadiène se relâchait.
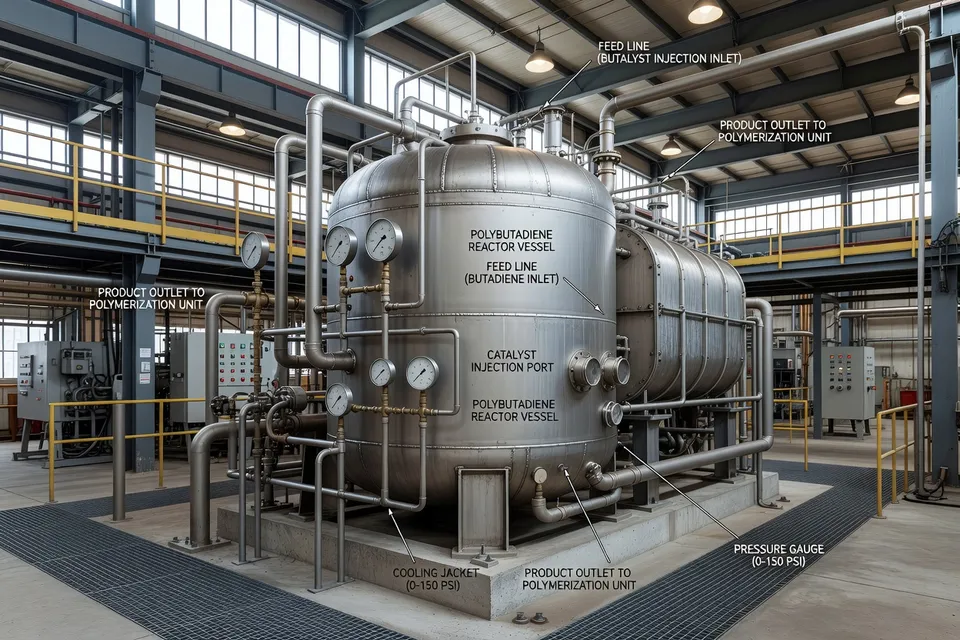
Une évaluation séparée du 12 octobre a placé les prix courants Jiangsu-Zhejiang pour les grades Daqing, Sichuan et Dushanzi à 16 800-17 100 CNY/t. L'unité de 100 000 tonnes/an de polybutadiène cis élevé de Zhenhua New Materials est restée hors ligne après une maintenance commencée le 29 septembre, avec un redémarrage attendu prochainement. Cette unité est le redémarrage nommé le plus clair affectant l'équilibre du polybutadiène chinois. Elle limite également l'argument pour prolonger le ton ferme d'octobre dans le prochain cycle d'achat.
Le taux d'exploitation pour l'industrie plus large du polybutadiène a été rapporté autour de 60 %. La maintenance de plusieurs installations a réduit la production et les stocks des producteurs ont légèrement diminué. Ces détails expliquent pourquoi le caoutchouc spot n'a pas baissé en ligne avec chaque évaluation du butadiène. Ils n'établissent pas que les acheteurs ont été confrontés à une incapacité générale à s'approvisionner. Les preuves pointent plutôt vers une tension spécifique aux grades et aux producteurs face à une demande finale faible.
Les fabricants de pneus achetaient prudemment après l'effacement post-congés de l'effet de pointe saisonnier « Septembre doré ». Les stocks de pneus finis ont mis du temps à se dégager, les marges étaient sous pression et la demande hors pneus des matériaux de chaussures et des tuyaux est restée stable. Un transformateur peut accepter une offre de résine ou de caoutchouc plus élevée lorsque les commandes de produits finis le soutiennent ; ce soutien manquait ici.
Caoutchouc styrène-butadiène
Le SBR a suivi la même séquence, mais ses preuves de taux d'exploitation étaient moins restrictives. Les prix chinois du SBR ont commencé octobre à 16 175 CNY/t, ont grimpé à 16 833 CNY/t après les congés, puis sont descendus à environ 16 133 CNY/t le 21 octobre. Ce dernier était 3,01 % en dessous du niveau d'ouverture du mois.
Les unités domestiques de SBR fonctionnaient à environ 70 % de capacité, avec une activité de maintenance limitée et aucun retrait ou accumulation significatif des stocks. Ce n'est pas une histoire de redémarrage à l'échelle de l'unité de polybutadiène nommée. C'est un marché avec suffisamment de production de routine pour empêcher le côté offre de forcer un rallye soutenu, à condition que les importations et les flux de matières premières restent disponibles.
| Caoutchouc synthétique chinois | Ouverture octobre | Pic octobre | Évaluation tardive |
|---|---|---|---|
| Caoutchouc polybutadiène | 16 220 CNY/t | 16 900 CNY/t | 16 350 CNY/t le 22 octobre |
| SBR | 16 175 CNY/t | 16 833 CNY/t | Environ 16 133 CNY/t le 21 octobre |
Prix du caoutchouc synthétique chinois, octobre 2026
| Type de caoutchouc | Ouverture (CNY/ton) | Maximum (CNY/ton) | Fin (CNY/ton) |
|---|---|---|---|
| Caoutchouc polybutadiène | 16220 CNY/ton | 16900 CNY/ton | 16350 CNY/ton |
| SBR | 16175 CNY/ton | 16833 CNY/ton | 16133 CNY/ton |
Les deux grades ont atteint des niveaux plus élevés après les congés puis ont perdu de l'élan. Le caoutchouc polybutadiène est resté au-dessus de son évaluation d'ouverture, tandis que le SBR a terminé en dessous. Cette différence est utile pour les achats : la correction des matières premières ne s'est pas transmise uniformément entre les grades de caoutchouc.
La CNPC Northeast Sales Company a également réduit le prix usine du caoutchouc butadiène de ses usines de Daqing et Jinzhou d'un total de 600 CNY/t les 14-15 octobre. Un autre avis de marché a rapporté une réduction de 300 CNY/t le 14 octobre, portant le prix ex-entrepôt à 16 500 CNY/t en Chine du Nord-Est. Les deux chiffres ne doivent pas être fusionnés ; ils décrivent des points de reporting et des timings différents. Ensemble, ils montrent que les producteurs ajustent leurs offres alors que le matériau à prix élevé rencontrait des demandes faibles.
Ce que les acheteurs peuvent faire
La contrainte actionable pour octobre n'est pas une allocation publiée. C'est le risque qu'un acheteur paie une offre élevée avant l'arrivée du prochain incrément d'approvisionnement. La disponibilité du butadiène s'améliore grâce aux redémarrages des unités de craquage, aux importations et à des stocks portuaires plus élevés en Chine orientale. Le caoutchouc polybutadiène a encore un soutien lié à la maintenance, surtout tant que l'unité de 100 000 tonnes/an de Zhenhua reste hors ligne, mais son redémarrage est attendu bientôt. Le SBR a un taux d'exploitation d'environ 70 % et peu de preuves de resserrement lié aux stocks.
L'approvisionnement devrait donc séparer trois décisions. Sécuriser le grade et l'origine qui ne peuvent pas être substitués, couvrir la production immédiate de pneus ou de tuyaux, et laisser le volume à plus long terme ouvert jusqu'à ce que le redémarrage nommé soit terminé. Aucune extension de délai de livraison n'a été publiée pour la région, et aucune date de révision d'allocation n'a été identifiée. Les vendeurs peuvent rester fermes sur des grades particuliers, mais les preuves disponibles ne justifient pas de traiter tout le caoutchouc synthétique asiatique comme indisponible.
Le prochain test est le redémarrage de Zhenhua New Materials et le retour continu de la capacité de craquage. Si ces unités redémarrent comme indiqué alors que la demande de pneus reste prudente, le rallye de poussée des coûts d'octobre a peu de fondement pour se prolonger. Si la maintenance persiste ou si les importations n'arrivent pas, des grades individuels peuvent rester tendus sans prouver une pénurie régionale. La fenêtre de redémarrage a été décrite seulement comme « bientôt » ; aucune date exacte n'a été donnée.
Analyses éditoriales
- Quels indicateurs d’approvisionnement vérifier avant d’accepter une offre ferme de butadiène ?
- Demander les stocks actuels au port, l’état de fonctionnement domestique, le calendrier des arrivées d’importations et la justification du vendeur pour qualifier le marché de tendu. Les stocks en Chine de l’Est à 28 200 tonnes et le retour de capacités de craquage affaiblissent l’argument d’une pénurie générale, même si certaines localisations peuvent rester contraintes. L’erreur habituelle consiste à considérer une offre ferme comme la preuve d’une indisponibilité et à étendre la couverture avant de vérifier si le prochain incrément d’approvisionnement est déjà en mouvement.
- Comment un acheteur doit-il séparer la couverture à court terme des engagements sur caoutchouc synthétique à plus long terme ?
- Couvrir la nuance nécessaire pour la production immédiate de pneus, tuyaux ou mélanges, puis laisser le volume ultérieur ouvert jusqu’à confirmation du redémarrage concerné. Le polybutadiène conserve un soutien lié aux maintenances, mais le redémarrage attendu d’une unité high-cis limite l’intérêt de bloquer tout le cycle suivant. Le point de friction est opérationnel : une fenêtre d’achat courte protège l’exposition prix mais laisse moins de marge si le redémarrage est retardé ou si une nuance spécifique ne peut être substituée.
- Les coûts réduits du butadiène peuvent-ils être répercutés directement sur les budgets du caoutchouc polybutadiène et du SBR ?
- Non. Suivre chaque nuance de caoutchouc séparément en fonction des offres des producteurs, des taux d’utilisation, des positions de stocks et de la demande client. Le polybutadiène a conservé son soutien malgré un feedstock plus faible, tandis que le SBR est tombé sous son évaluation d’ouverture car la production courante restait disponible. Une erreur budgétaire courante consiste à appliquer uniformément la correction du butadiène puis à constater qu’une nuance affectée par une maintenance n’a pas suivi.
- Que faut-il vérifier avant de considérer un arrêt de maintenance comme une pénurie régionale d’approvisionnement ?
- Vérifier la nuance concernée, le producteur, la localisation, le libellé du redémarrage, les importations de remplacement et si un avis d’allocation ou de délai a réellement été émis. Des maintenances dans plusieurs installations peuvent soutenir l’offre d’un producteur sans empêcher le marché plus large de s’approvisionner. Ne pas assimiler « hors ligne » à « indisponible en Asie » ; ce raccourci ignore les unités en fonctionnement, les stocks portuaires et l’absence d’une revue d’allocation publiée. Le mode d’échec consiste à payer une prime de rareté pour un matériau toujours achetable auprès d’une autre source agréée, puis à conserver cet inventaire après le redémarrage.
- Quelles preuves de demande la procurement doit-elle utiliser avant de constituer un stock spéculatif de caoutchouc ?
- Utiliser les stocks de pneus finis, la visibilité des commandes clients, la consommation de mélanges et les calendriers de production réels plutôt que le pic de prix post-vacances. Les achats prudents de pneus, le déstockage lent des produits finis, les marges sous pression et la demande stable hors pneus ne justifient pas une constitution agressive de stocks. Une couverture supplémentaire n’a de sens que si la nuance n’est pas substituable et que la conséquence d’une livraison manquée sur la production dépasse le coût de possession ; sinon, le rallye peut s’estomper avant que le stock soit consommé.
Sources et références
- 1.ICIS. (2026, October 23). Propylene prices, analytics and forecasts. ICIS.
- 2.ICIS. Synthetic rubber prices, analytics and forecasts. ICIS.
- 3.Echemi. (2026, October 26). Bullish and bearish factors clash; butadiene first rises then falls. Echemi.
- 4.Echemi. Bullish and bearish factors clash; butadiene first rises then falls. Echemi.
- 5.SunSirs. (2026, October 26). China SBR spot market - initial rise followed by a decline and volatile downtrend. SunSirs.
- 6.SunSirs. China SBR spot market. SunSirs.
- 7.Sina Finance. (2026, October 23). Futures market news. Sina Finance.
- 8.MoneyToday. (2026, October 21). Industry news. MoneyToday.
- 9.Echemi. Echemi news article. Echemi.
