
中国のブタジエンおよび合成ゴム市場は10月最終週、コスト支持と買い手抵抗の明確な分岐で入った。原油と前期の原料逼迫は休暇後にゴム価格を押し上げたが、クラッキングユニットの再稼働と追加輸入でブタジエン入手が緩んだ。結果は供給緊急事態ではなく、高値圏で取引支持を失う市場となった。
中国のブタジエンは10月序盤のCNY 13,840/tonから月中旬のCNY 13,266.67/tonへ4.14%下落した。後日の評価では10月22日にCNY 13,266/tonとなり、月序盤のCNY 13,550/tonから2.09%安だった。開始値の違いは別々の市場評価を反映するが、方向性は同一で、下流バイヤーが在庫積み増しを拒否したため高値が維持されなかった。
ブタジエン入手
中国のクラッキングユニットが稼働再開し、輸入量が増加したため現物供給シグナルは改善した。東中国港在庫は10月22日までに28,200トンに達した。これは前期の原油主導ラリーよりも調達チームが注視すべき数字だ。在庫増と生産回復は、確約が逼迫を意味すると仮定する根拠を弱める。
10月には複数の中国プラントがメンテナンス予定だった。奇翔、昊普新材料、一部の希土類ポリブタジエン単位が停止または減産対象とされた。これらの停止は個別グレードと地域を支えたが、原料入手の広範な改善を覆すには至らなかった。市場にはメンテナンスと再稼働が併存した。
短期操業見通しは逼迫ではなく混合のまま残る。ブタジエン供給は小幅増加が見込まれ、下流産業は主に即時需要向け購入を継続すると予想された。航行障害、不可抗力、地域全体の割り当ては確認されなかった。バイヤーはプラントメンテナンスをアジア全域の逼迫とみなすべきではない。
中国10月ブタジエン評価の比較はタイミングの重要性を示す:
| 評価日 | 価格 | 10月序盤からの変化 |
|---|---|---|
| 10月中旬 | CNY 13,266.67/ton | CNY 13,840/tonから-4.14% |
| 10月21日 | CNY 13,233/ton | CNY 13,550/tonから-2.34% |
| 10月22日 | CNY 13,266/ton | CNY 13,550/tonから-2.09% |
月末の数値はCNY 13,233-13,266/ton近辺に集まり、月初の高値近辺ではない。これは投機的な在庫積み増しより短期購入窓口を有利にする。
ポリブタジエンゴム
ポリブタジエンゴムは原料より支持を保ったが、支持は脆弱だった。東中国ポリブタジエンゴムは10月22日にCNY 16,350/tonと評価され、月序盤のCNY 16,220/tonから0.80%上昇した(高値CNY 16,900/ton到達後)。月間始値対終値の上昇は経路を隠す:バイヤーは当初高値オファーを受け入れたが、ブタジエン供給緩和で押し返した。
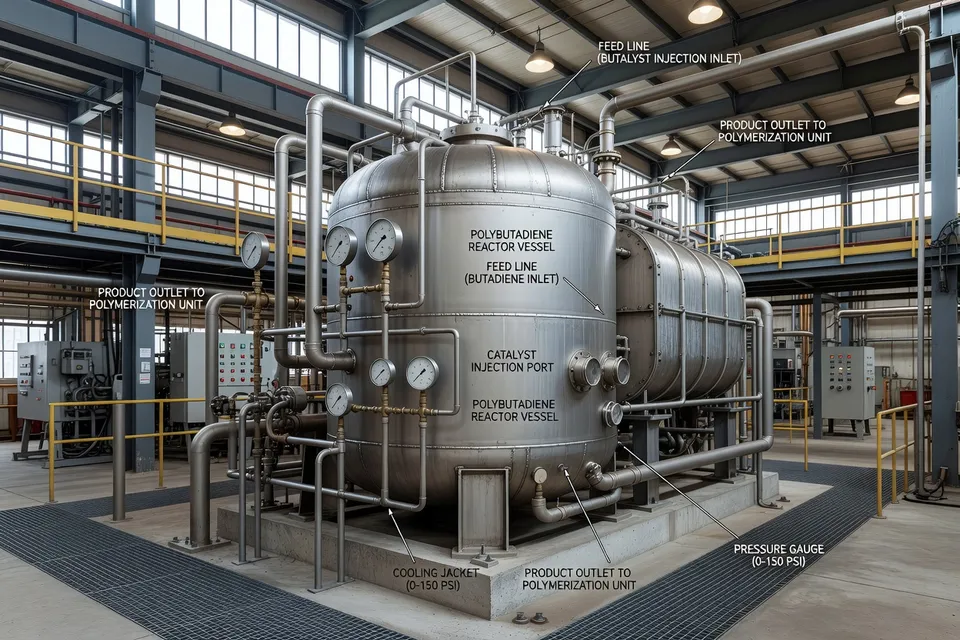
別途10月12日の評価では、江蘇・浙江主流価格で大慶、四川、独山子グレードがCNY 16,800-17,100/tonとされた。Zhenhua New Materialsの年産10万トン高シスポリブタジエン単位は9月29日開始のメンテナンス後オフラインのまま、再稼働は近日予定。この単位は中国ポリブタジエン需給に影響する最も明確な再稼働対象であり、10月の強含み基調を次回購買サイクルへ延長する根拠を制限する。
ポリブタジエン業界全体の稼働率は約60%と報告された。複数施設のメンテナンスで生産が減少し、生産者在庫は小幅減少した。これらの詳細はスポットゴムが全ブタジエン評価と連動して下落しなかった理由を説明するが、バイヤーが一般的に材料調達不能に直面したことを示すものではない。証拠はむしろグレード・生産者固有の逼迫と弱い最終需要を示す。
タイヤメーカーは「ゴールデン9月」ピークシーズン効果の休暇後減衰後、慎重に購入した。完成タイヤ在庫の消化は遅く、マージンは圧力を受け、靴材やホースなどの非タイヤ需要は横ばいだった。完成品受注が支える場合、コンバーターは高めの樹脂・ゴムオファーを受け入れられるが、ここではその支持が欠けていた。
スチレン-ブタジエンゴム
SBRも同経過をたどったが、稼働率証拠はより制約が緩かった。中国SBR価格は10月序盤CNY 16,175/tonから、休暇後CNY 16,833/tonへ上昇した後、10月21日までに約CNY 16,133/tonへ下落した。後者は月序盤比3.01%安。
国内SBR単位は約70%稼働で、メンテナンス活動は限定的、在庫の大幅減少や積み増しもなかった。これはポリブタジエン単位規模の再稼働物語ではない。輸入と原料フローが維持されれば、供給側が持続的上昇を強いるには十分な日常生産がある市場だ。
| 中国合成ゴム | 10月序盤 | 10月高値 | 後半評価 |
|---|---|---|---|
| ポリブタジエンゴム | CNY 16,220/ton | CNY 16,900/ton | 10月22日 CNY 16,350/ton |
| SBR | CNY 16,175/ton | CNY 16,833/ton | 10月21日 約CNY 16,133/ton |
中国合成ゴム価格、2026年10月
| ゴム種類 | 始値 (CNY/ton) | 高値 (CNY/ton) | 終値 (CNY/ton) |
|---|---|---|---|
| ポリブタジエンゴム | 16220 CNY/ton | 16900 CNY/ton | 16350 CNY/ton |
| SBR | 16175 CNY/ton | 16833 CNY/ton | 16133 CNY/ton |
両グレードは休暇後に高値へ達した後勢いを失った。ポリブタジエンゴムは始値評価を上回ったまま、SBRは始値水準を下回って終了した。この差は購買に有用で、原料修正がゴムグレード間で均一に伝わらなかったことを示す。
CNPC東北販売会社は10月14-15日、大慶・錦州工場のブタジエンゴム工場価格を累計CNY 600/ton引き下げた。別市場通知では10月14日にCNY 300/ton引き下げ、東北中国倉庫渡し価格をCNY 16,500/tonとした。2つの数字は統合すべきではなく、異なる報告時点とタイミングを記述する。両者は高値材料が高値問い合わせに直面したため生産者がオファーを調整したことを示す。
バイヤーが行動できる点
10月の実行可能な制約は公表された割り当てではなく、次の供給増加到着前にバイヤーが高値オファーを支払うリスクだ。ブタジエン入手はクラッキングユニット再稼働、輸入、東中国港在庫増を通じて改善している。ポリブタジエンゴムは特にZhenhua年産10万トン単位がオフラインの間、メンテナンス関連支持をまだ有するが、再稼働は近日予定。SBRは約70%稼働率で、在庫主導の逼迫証拠は乏しい。
調達はしたがって3つの判断を分離すべきだ。代替不能なグレードと原産地を確保し、即時タイヤまたはホース生産をカバーし、指名再稼働完了まで長期ボリュームをオープンにしておく。地域全体の納期延長は公表されておらず、割り当て見直し日も確認されなかった。売手は特定グレードで強気かもしれないが、入手可能な証拠は全アジア合成ゴムを入手不能とみなす根拠とならない。
次の試金石はZhenhua New Materialsの再稼働とクラッキング能力の継続的復帰だ。これらの単位が示された通り再稼働し、タイヤ需要が慎重なままなら、10月のコスト押し上げラリーは延長する基盤が乏しい。メンテナンスが続き、輸入が到着しなければ、個別グレードは逼迫したまま地域的逼迫を証明せずに残る可能性がある。再稼働窓は「近日」と記述されたのみで、正確な日付は与えられていない。
編集部の見解
- ブタジエンの確約オファーを受け入れる前に、どの供給指標を確認すべきか?
- 港湾在庫の現状、国内稼働状況、輸入到着時期、売り手が市場逼迫を主張する根拠を尋ねること。東中国在庫28,200トンに加えクラッキング設備の復帰が見込まれるため、一律の不足とは言えない。ただし個別地点では制約が残る可能性もある。firm offerを材料不在の証明とみなし、確認せずにカバーを拡大するのはよくある誤りだ。
- 近短期のカバーと長期の合成ゴム契約はどのように分けるべきか?
- タイヤ、ホース、コンパウンド生産に必要なグレードを直近分だけ手当てし、残りは該当設備の再稼働確認までオープンにしておく。ポリブタジエンには定期修繕による下支えがある一方、高シス設備の再稼働予定で全量ロックインの根拠は薄れる。操業上の摩擦として、短期調達は価格リスクを抑えられるが、再稼働遅れやグレード代替不能の場合の余裕が減る。
- ブタジエンコストの下落はポリブタジエンゴムやSBRの予算にそのまま反映できるか?
- できない。各ゴムグレードごとに、生産者オファー、稼働率、在庫状況、需要を個別に追う必要がある。ポリブタジエンは原料軟化でも下支えを維持したが、SBRは通常生産が確保できており期初評価を下回った。ブタジエン修正を一律に適用し、メンテナンス影響を受けたグレードが追随しない事態に陥るのは budgeting の典型的な誤りだ。
- 定期修繕を地域的な供給不足とみなす前に確認すべき点は?
- 影響を受けるグレード、生産者、場所、再稼働の見通し、代替輸入の有無、実際にアロケーションやリードタイム通知が出ているかを確認すること。複数設備の修繕は特定の生産者オファーを支えるが、市場全体が材料を調達できないわけではない。「オフライン」を「アジア全域で入手不能」と短絡せず、稼働設備、港湾在庫、公開アロケーションの不在を無視してはならない。
- 投機的なゴム在庫を積む前に調達が確認すべき需要根拠は?
- 完成タイヤ在庫、顧客受注の見通し、コンパウンド消費量、実際の生産スケジュールを用いる。ポストホリデーの価格急騰ではなく、これらを基準にすること。慎重なタイヤ購入、完成品の滞留、マージン圧力、非タイヤ需要の横ばいは積極的な在庫積み増しを支えない。代替不能グレードで納入遅れの生産影響が保有コストを上回る場合のみ追加カバーを検討すべきだ。
出典・参考文献
- 1.ICIS. (2026, October 23). Propylene prices, analytics and forecasts. ICIS.
- 2.ICIS. Synthetic rubber prices, analytics and forecasts. ICIS.
- 3.Echemi. (2026, October 26). Bullish and bearish factors clash; butadiene first rises then falls. Echemi.
- 4.Echemi. Bullish and bearish factors clash; butadiene first rises then falls. Echemi.
- 5.SunSirs. (2026, October 26). China SBR spot market - initial rise followed by a decline and volatile downtrend. SunSirs.
- 6.SunSirs. China SBR spot market. SunSirs.
- 7.Sina Finance. (2026, October 23). Futures market news. Sina Finance.
- 8.MoneyToday. (2026, October 21). Industry news. MoneyToday.
- 9.Echemi. Echemi news article. Echemi.
