
中国丁二烯和合成橡胶市场在10月最后一周呈现成本支撑与买方抵触的明显分化。原油和前期原料紧张在假期后推高橡胶价格,但裂解装置重启和额外进口松动了丁二烯供应。结果并非供应紧急,而是高价市场失去成交支撑。
中国丁二烯从10月初的CNY 13,840/吨跌至月中CNY 13,266.67/吨,跌幅4.14%。10月22日评估价为CNY 13,266/吨,较月初CNY 13,550/吨下跌2.09%。不同起点反映不同市场评估,但方向一致:下游买家拒绝囤货时,高价未能维持。
丁二烯供应
中国裂解装置恢复运行和进口量增加后,实物供应信号改善。东中国港口库存10月22日达到28,200吨。采购团队应更关注这一数字,而非早先由原油带动的上涨。库存上升和生产恢复削弱了“报价即短缺”的假设。
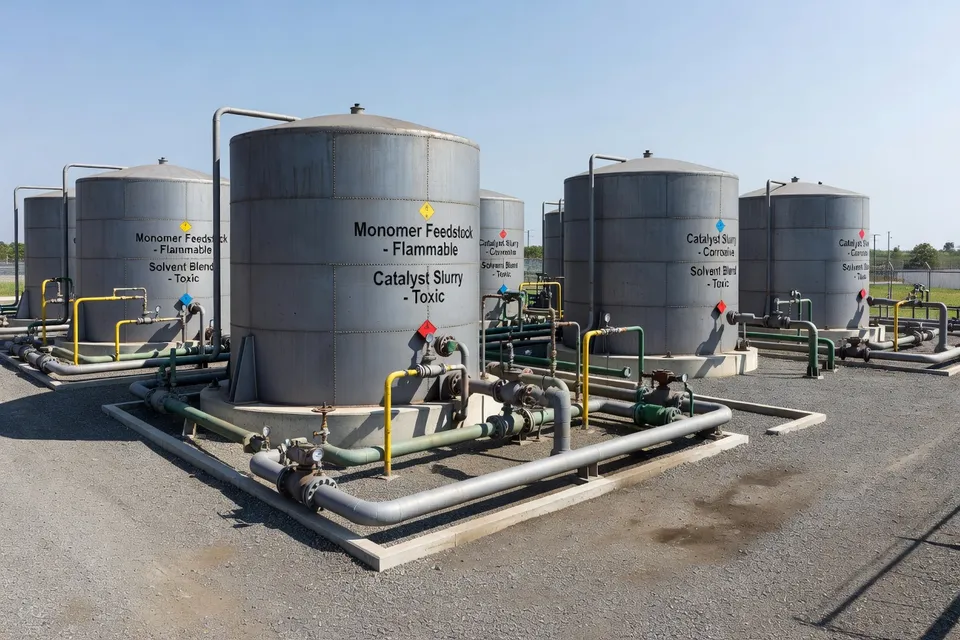
部分中国装置10月计划检修。齐翔、浩普新材料及部分稀土聚丁二烯装置被列入停工或减产名单。这些停工支撑了个别牌号和地区,但未消除原料供应的整体改善。市场一边检修,一边重启。
近期运行情况因此保持混合而非紧张。丁二烯供应预计小幅增加,下游行业预计继续按需采购。现有通知中未发现航运中断、不可抗力或区域性分配。买家不应将装置检修转化为亚洲短缺的普遍判断。
中国10月丁二烯评估对比显示时机的重要性:
| 评估日期 | 价格 | 较10月初变化 |
|---|---|---|
| 10月中 | CNY 13,266.67/吨 | 较CNY 13,840/吨跌4.14% |
| 10月21日 | CNY 13,233/吨 | 较CNY 13,550/吨跌2.34% |
| 10月22日 | CNY 13,266/吨 | 较CNY 13,550/吨跌2.09% |
月末读数集中在CNY 13,233-13,266/吨附近,而非月初高点。这有利于短期采购窗口,而非投机性库存积累。
聚丁二烯橡胶
聚丁二烯橡胶保留的支撑强于其原料,但支撑脆弱。东中国聚丁二烯橡胶10月22日评估为CNY 16,350/吨,较月初CNY 16,220/吨上涨0.80%,此前高点达CNY 16,900/吨。月初至月末对比显示上涨,但路径为:买家先接受高价,后在丁二烯供应放松后推回。
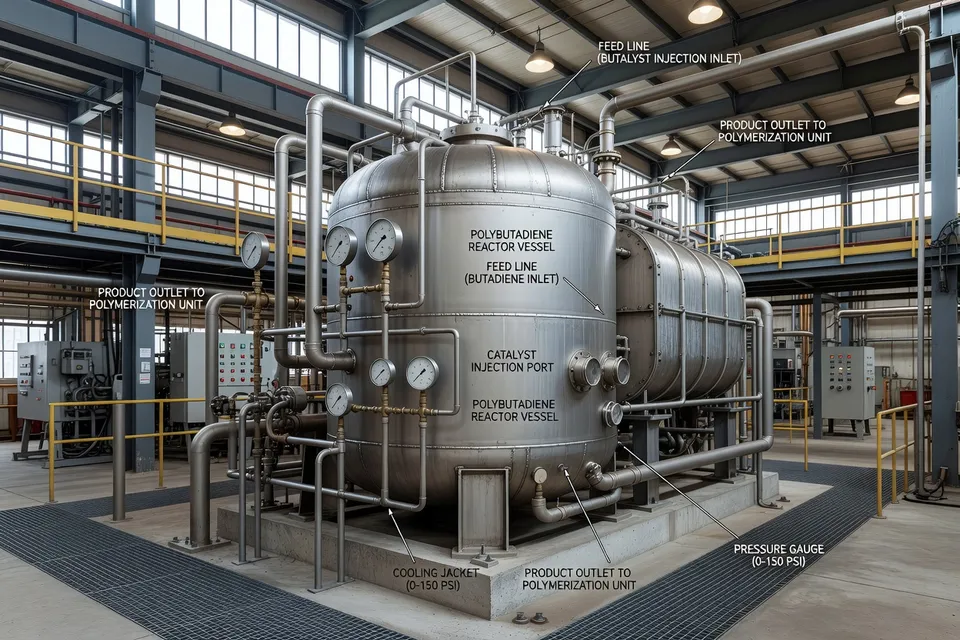
10月12日另一评估显示江苏-浙江主流大庆、四川、独山子牌号价格为CNY 16,800-17,100/吨。Zhenhua New Materials 10万吨/年高顺式聚丁二烯装置自9月29日检修后仍未重启,预计很快重启。该装置是影响中国聚丁二烯平衡的最明确重启装置,也限制了将10月坚挺基调延续至下一采购周期的理由。
聚丁二烯行业开工率约60%。多套装置检修降低产量,生产商库存小幅下降。这些细节解释了现货橡胶为何未完全跟随丁二烯评估下跌,但未证明买家普遍无法采购。证据指向牌号和生产商特定紧张,而非终端需求疲软。
轮胎制造商在“金九”旺季效应消退后谨慎采购。成品胎库存清退缓慢,利润承压,鞋材和胶管等非轮胎需求保持平淡。当成品订单支撑时,加工商可接受更高树脂或橡胶报价;此处缺乏这一支撑。
丁苯橡胶
SBR遵循相同路径,但其开工率证据限制较弱。中国SBR价格10月初为CNY 16,175/吨,假期后升至CNY 16,833/吨,10月21日回落至约CNY 16,133/吨,后者较月初低3.01%。
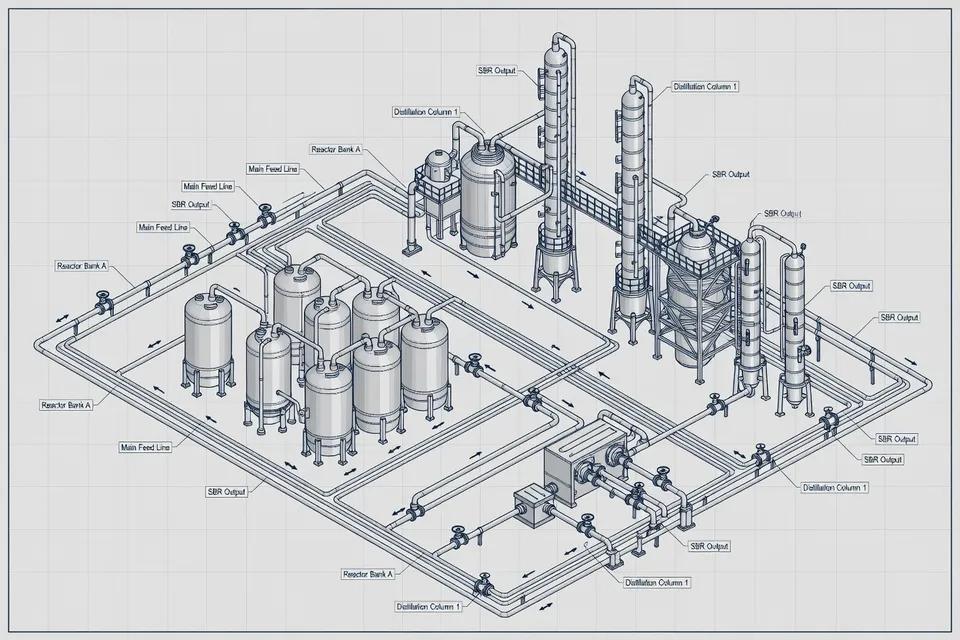
国内SBR装置开工率约70%,检修活动有限,无显著库存减少或积累。这不是聚丁二烯装置规模的重启故事,而是常规生产足以防止供应端推动持续反弹的市场,前提是进口和原料流动保持可用。
| 中国合成橡胶 | 10月初 | 10月高点 | 后期评估 |
|---|---|---|---|
| 聚丁二烯橡胶 | CNY 16,220/吨 | CNY 16,900/吨 | 10月22日 CNY 16,350/吨 |
| SBR | CNY 16,175/吨 | CNY 16,833/吨 | 10月21日约CNY 16,133/吨 |
2026年10月中国合成橡胶价格
| 橡胶类型 | 开盘 (CNY/ton) | 最高 (CNY/ton) | 收盘 (CNY/ton) |
|---|---|---|---|
| 聚丁二烯橡胶 | 16220 CNY/ton | 16900 CNY/ton | 16350 CNY/ton |
| SBR | 16175 CNY/ton | 16833 CNY/ton | 16133 CNY/ton |
两个牌号假期后均达高点后失去动能。聚丁二烯橡胶仍高于月初评估,SBR低于月初水平。这一差异对采购有用:原料修正未均匀传导至所有橡胶牌号。
中国石油东北销售公司10月14-15日将大庆和锦州装置的丁二烯橡胶出厂价累计下调CNY 600/吨。另一市场通知称10月14日下调CNY 300/吨,东北仓库价为CNY 16,500/吨。两组数字不应合并;它们描述不同报告点和时机。它们共同显示生产商在高价材料遇弱询盘时调整报价。
买家可采取的行动
10月的实际限制并非已公布的分配,而是买家在下一供应增量到来前支付高价的风险。丁二烯供应正通过裂解装置重启、进口和东中国港口库存上升而改善。聚丁二烯橡胶仍有检修相关支撑,尤其在Zhenhua 10万吨/年装置仍未重启期间,但预计很快重启。SBR开工率约70%,库存收紧证据很少。
因此采购应分开三项决定。锁定无法替代的牌号和产地,覆盖即时轮胎或胶管生产,将较长期量留待指定重启完成后。没有公布区域交货期延长,也没有确定分配审查日期。卖方可能在特定牌号上保持坚挺,但现有证据不支持将所有亚洲合成橡胶视为不可获得。
下一考验是Zhenhua New Materials的重启和裂解产能的持续回归。如果这些装置按指示重启而轮胎需求保持谨慎,10月成本推动的反弹几乎没有延续基础。如果检修持续或进口未能抵达,个别牌号可能保持紧张,但不证明区域短缺。重启窗口仅描述为“很快”,未给出确切日期。
编辑洞察
- 在接受丁二烯实盘报价前,应检查哪些供应指标?
- 要求提供当前港口库存、国内装置运行状况、进口到货时间,以及卖方判断市场紧张的依据。华东库存2.82万吨,回流的裂解产能削弱了普遍短缺的说法,尽管个别地区可能仍受限。通常的错误是把实盘报价当作材料不可得的证明,在确认下一个供应增量是否已在途之前就扩大覆盖。
- 买方应如何区分近期待覆盖与远期合成橡胶合约?
- 先锁定轮胎、胶管或混炼生产所需的即时牌号,后续量则等相关装置重启确认后再做决定。顺丁橡胶仍有检修支撑,但高顺式装置即将重启,限制了全周期锁定的理由。操作难点在于:采购窗口过短虽能保护价格,却会在重启推迟或牌号无法替代时留下缺口。
- 丁二烯成本下降能否直接传导至顺丁橡胶和SBR预算?
- 不能。需按各橡胶牌号分别跟踪其生产商报价、开工率、库存位置及客户需求。顺丁橡胶在原料走弱时仍获支撑,而SBR因常规生产充足已跌破开盘价。常见预算误区是把丁二烯跌幅均匀套用到所有牌号,结果发现受检修影响的品种并未跟跌。
- 把检修停工当作区域性供应短缺前,必须核实哪些信息?
- 核对受影响牌号、生产商、地点、重启措辞、替代进口来源,以及是否已实际发出分配或交期通知。多套装置检修可支撑单一生产商报价,却不妨碍市场从其他渠道采购。切勿把“停工”直接等同“亚洲无货”,此做法忽略了仍在运行的装置、港口库存及未发布的分配审查。常见失误是支付稀缺溢价买到仍可从其他合格来源采购的材料,待重启后又面临库存积压。
- 采购在建立投机性橡胶库存前,应参考哪些需求证据?
- 以成品轮胎库存、客户订单可见度、混炼消耗及实际生产排程为准,而非节后价格冲高。轮胎采购谨慎、成品去化缓慢、利润承压、非轮胎需求平淡,均不支持激进建库。只有在牌号不可替代且缺货导致的生产损失大于持有成本时,才考虑额外覆盖;否则反弹可能在库存消耗前即告结束。
来源与参考
- 1.ICIS. (2026, October 23). Propylene prices, analytics and forecasts. ICIS.
- 2.ICIS. Synthetic rubber prices, analytics and forecasts. ICIS.
- 3.Echemi. (2026, October 26). Bullish and bearish factors clash; butadiene first rises then falls. Echemi.
- 4.Echemi. Bullish and bearish factors clash; butadiene first rises then falls. Echemi.
- 5.SunSirs. (2026, October 26). China SBR spot market - initial rise followed by a decline and volatile downtrend. SunSirs.
- 6.SunSirs. China SBR spot market. SunSirs.
- 7.Sina Finance. (2026, October 23). Futures market news. Sina Finance.
- 8.MoneyToday. (2026, October 21). Industry news. MoneyToday.
- 9.Echemi. Echemi news article. Echemi.