
中國丁二烯與合成橡膠市場進入10月最後一週,成本支撐與買方抗拒之間出現明顯分歧。原油及先前原料緊俏在假期後推升橡膠價格,但裂解裝置重啟加上進口量增加,使丁二烯供應趨於寬鬆。結果並非供應緊急,而是高價市場失去成交支撐。
中國丁二烯從10月初的CNY 13,840/ton跌至月中CNY 13,266.67/ton,跌幅4.14%。稍後評估顯示10月22日為CNY 13,266/ton,較月初CNY 13,550/ton下跌2.09%。不同起點反映不同市場評估,但方向一致:下游買家拒絕囤貨時,高價無法維持。
丁二烯供應情況
中國裂解裝置恢復運轉、進口量增加,實體供應訊號改善。東中國港口庫存至10月22日達28,200噸。這是採購團隊應密切關注的數字,而非早先原油帶動的漲勢。庫存上升與生產恢復,降低了「報價即短缺」的假設。
另有數家中國工廠10月安排檢修。齊翔、浩普新材料及部分稀土聚丁二烯裝置列入停工或減產名單。這些檢修支撐個別牌號與地區,但未能抹除原料供應整體改善。市場仍是一邊檢修、一邊重啟。
近期操作面因此呈現混合而非緊縮。丁二烯供應預計小幅增加,下游產業則預估主要按即需採購。現有通知中未見航運中斷、不可抗力或區域性分配。買方不應將工廠檢修轉為泛亞短缺的說法。
中國10月丁二烯評估比較顯示時點的重要性:
| 評估日期 | 價格 | 較10月初所述變動 |
|---|---|---|
| 10月中 | CNY 13,266.67/ton | -4.14% from CNY 13,840/ton |
| 10月21日 | CNY 13,233/ton | -2.34% from CNY 13,550/ton |
| 10月22日 | CNY 13,266/ton | -2.09% from CNY 13,550/ton |
月底讀數集中在CNY 13,233-13,266/ton,而非月初高點。這有利於短期採購窗口,而非投機性庫存累積。
聚丁二烯橡膠
聚丁二烯橡膠比其原料獲得較多支撐,但支撐脆弱。東中國聚丁二烯橡膠10月22日評為CNY 16,350/ton,較月初CNY 16,220/ton上漲0.80%,盤中高點曾達CNY 16,900/ton。月初至月底比較上升,但過程顯示:買家先接受較高報價,後隨丁二烯供應放鬆而推拒。
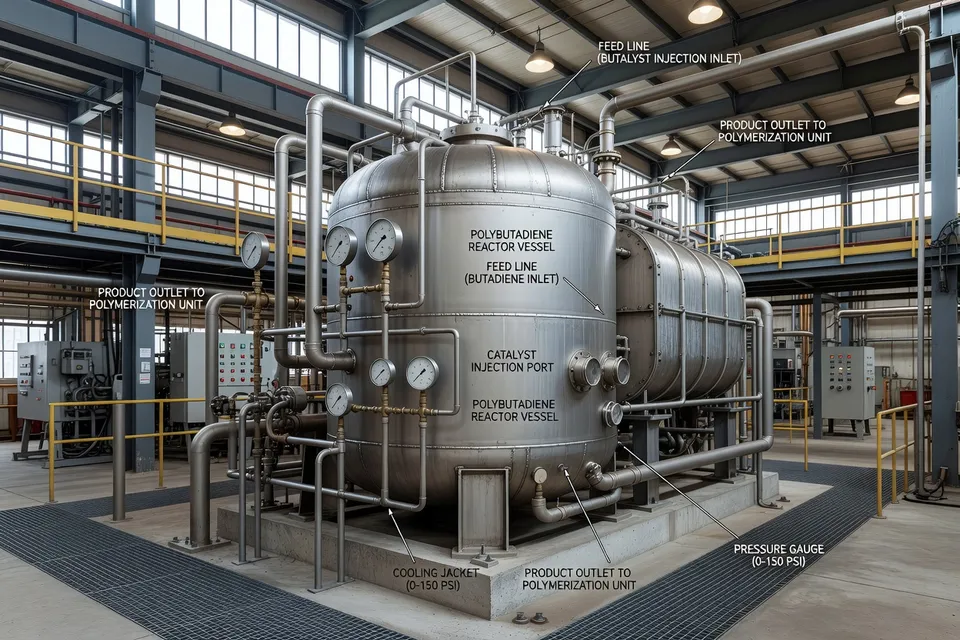
另一次10月12日評估顯示江浙主流大慶、四川、獨山子牌號價格為CNY 16,800-17,100/ton。振華新材料10萬噸/年高順式聚丁二烯裝置自9月29日檢修後仍未復工,預計不久重啟。該裝置是影響中國聚丁二烯平衡最明確的已命名重啟項目,也限制了將10月強勢延續至下一採購週期的論點。
聚丁二烯產業整體開工率約60%。多廠檢修降低產出,生產商庫存略減。這些細節說明現貨橡膠未完全跟隨丁二烯評估下跌,但並未證明買方普遍無法取得貨源。證據指向特定牌號與生產商的局部緊俏,而非終端需求強勁。
輪胎廠商在「金九」旺季效應消退後採購謹慎。成品輪胎庫存清倉緩慢,利潤承壓,非輪胎需求如鞋材與軟管維持平淡。轉換商在成品訂單支撐時才願接受較高樹脂或橡膠報價,此處支撐並不存在。
丁苯橡膠
SBR走勢相同,但開工率證據較不嚴格。中國SBR價格10月初CNY 16,175/ton,假期後升至CNY 16,833/ton,10月21日回落至約CNY 16,133/ton,較月初低3.01%。
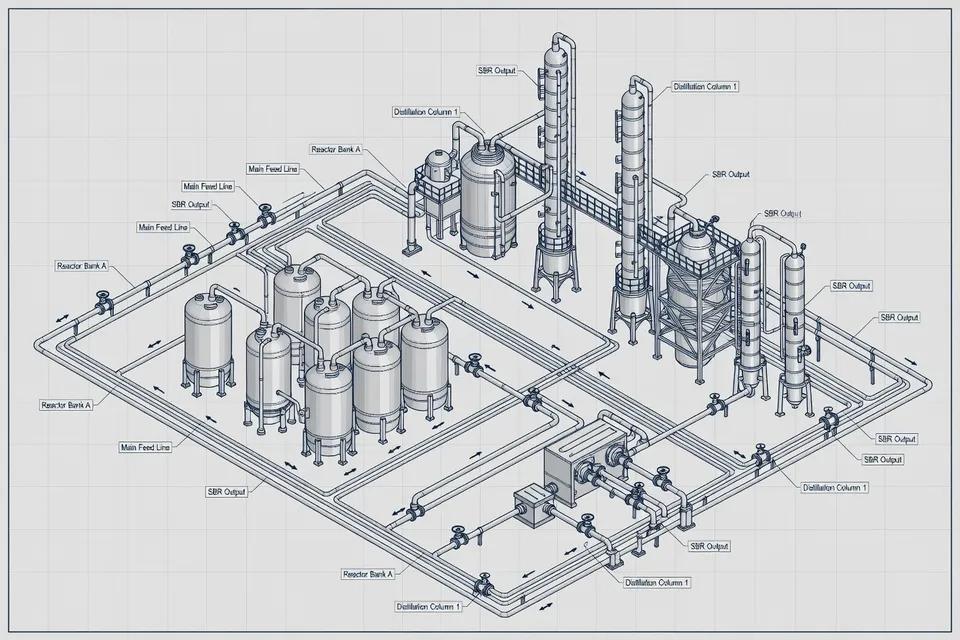
國內SBR裝置開工率約70%,檢修活動有限,庫存無明顯增減。這不是聚丁二烯那種規模的重啟故事,而是常規生產足以防止供應面強力推升的市場,前提是進口與原料流動維持順暢。
| 中國合成橡膠 | 10月初 | 10月高點 | 晚期評估 |
|---|---|---|---|
| 聚丁二烯橡膠 | CNY 16,220/ton | CNY 16,900/ton | 10月22日 CNY 16,350/ton |
| SBR | CNY 16,175/ton | CNY 16,833/ton | 10月21日約CNY 16,133/ton |
2026年10月中國合成橡膠價格
| 橡膠類型 | 開盤 (CNY/ton) | 最高 (CNY/ton) | 收盤 (CNY/ton) |
|---|---|---|---|
| 聚丁二烯橡膠 | 16220 CNY/ton | 16900 CNY/ton | 16350 CNY/ton |
| SBR | 16175 CNY/ton | 16833 CNY/ton | 16133 CNY/ton |
兩種牌號假期後均觸高後失去動能。聚丁二烯橡膠仍高於開盤,SBR則低於開盤。這種差異對採購有參考價值:原料修正並未均勻傳導至各橡膠牌號。
中石油東北銷售公司10月14-15日累計調降大慶與錦州廠丁二烯橡膠出廠價CNY 600/ton。另有市場通知顯示10月14日降價CNY 300/ton,東北倉庫價為CNY 16,500/ton。兩數字不宜合併;它們描述不同報導點與時點。合併來看,顯示生產商在高價貨遇弱詢盤時調整報價。
買方可採取的行動
10月可採取的限制並非已公布的分配,而是買方在下一波供應增量到達前支付高價的風險。丁二烯供應正透過裂解裝置重啟、進口及東中國港口庫存上升而改善。聚丁二烯橡膠仍有檢修相關支撐,尤其振華10萬噸/年裝置仍未復工,但重啟預計不久。SBR開工率約70%,無庫存緊縮證據。
因此採購應區分三項決定:鎖定無法替代的牌號與來源、涵蓋即時輪胎或軟管生產需求、將較長期量留待已命名重啟完成後再決定。區域未公布交期延長,亦無分配檢討日期。賣方可能對特定牌號維持堅挺,但現有證據不足以將所有亞洲合成橡膠視為無法取得。
下一測試是振華新材料的重啟,以及裂解產能持續回歸。若這些裝置如預期重啟而輪胎需求仍謹慎,10月成本推升的反彈缺乏延續基礎。若檢修持續或進口未到,個別牌號仍可維持緊俏,但無法證明區域性短缺。重啟窗口僅描述為「不久」,未給出確切日期。
編輯洞察
- 接受丁二烯實盤報價前,該查哪些供應指標?
- 要求提供港口現有庫存、國內裝置運轉狀況、進口船貨到港時間,以及賣方認定市場緊俏的依據。華東庫存28,200噸,加上裂解裝置復工,難以支持全面短缺的說法,儘管某些地區仍可能受限。常見錯誤是把實盤當作缺貨證明,沒確認下一波供應是否已在途中就提前鎖量。
- 買方該如何區分近期用量與遠期合成橡膠合約?
- 先鎖定輪胎、膠管或混煉生產所需的即時牌號,後續量等到相關裝置復工確認後再談。高順式聚丁二烯仍有檢修支撐,但預期中的高順裝置重啟,限制了全量鎖單的理由。操作上的難點在於:短期採購雖能避開價格風險,卻在復工延後或特定牌號無法替代時,留下較少餘地。
- 丁二烯成本下降,能直接反映在聚丁二烯橡膠與SBR的預算上嗎?
- 不行。必須逐一追蹤各橡膠牌號的生產商報價、運轉率、庫存位置與客戶需求。聚丁二烯在原料走軟時仍守住支撐,SBR則因常規生產充足而跌破開盤價。常見的預算錯誤是把丁二烯跌幅套用在所有牌號,結果忽略受檢修影響的牌號並未跟跌。
- 把檢修當成區域性缺貨前,必須先確認哪些事項?
- 查核受影響牌號、生產商、地點、復工說法、替代進口來源,以及是否已真正發出分配或交期通知。多廠檢修可能支撐單一生產商的報價,卻不至於讓整個市場買不到貨。不要把「停工」直接等同「亞洲都缺貨」;這忽略了其他運轉中的裝置、港口庫存,以及官方並未發布分配評估的事實。
- 採購在建立投機性橡膠庫存前,該看哪些需求證據?
- 應參考成品輪胎庫存、客戶訂單能見度、混煉膠耗用量與實際生產排程,而非只看假日後的價格上漲。輪胎買氣謹慎、成品去化緩慢、利潤受壓,以及非輪胎需求平淡,都不支持積極囤貨。除非該牌號無法替代,且缺貨對生產的衝擊大於持有成本,否則額外採購可能在庫存消化前就遇上價格回落。
來源與參考
- 1.ICIS. (2026, October 23). Propylene prices, analytics and forecasts. ICIS.
- 2.ICIS. Synthetic rubber prices, analytics and forecasts. ICIS.
- 3.Echemi. (2026, October 26). Bullish and bearish factors clash; butadiene first rises then falls. Echemi.
- 4.Echemi. Bullish and bearish factors clash; butadiene first rises then falls. Echemi.
- 5.SunSirs. (2026, October 26). China SBR spot market - initial rise followed by a decline and volatile downtrend. SunSirs.
- 6.SunSirs. China SBR spot market. SunSirs.
- 7.Sina Finance. (2026, October 23). Futures market news. Sina Finance.
- 8.MoneyToday. (2026, October 21). Industry news. MoneyToday.
- 9.Echemi. Echemi news article. Echemi.