
دفعت العقود الآجلة للمطاط الطبيعي إلى الارتفاع في أكتوبر مع اضطرابات في الجمع بسبب الأمطار الغزيرة والفيضانات وتأثيرات إل نينيو غير المتساوية في جنوب شرق آسيا، لكن الأدلة تشير إلى علاوة مخاطر العرض وليس نقصا إقليميا مؤكدا. واجه جنوب تايلاند تحذيرات من الأمطار والفيضانات المفاجئة التي هددت الاستخراج حتى 28 أكتوبر، بينما سمحت الظروف المتحسنة في الشمال للمزارعين بالعودة إلى العمل. ظلت إندونيسيا الحلقة الأضعف مع نقص المواد الخام المبلغ عنه إلى جانب مخاوف الإنتاج المرتبطة بالطقس.
التمييز مهم للمشترين. فالقوة القاهرة وتأخير الشحن وتخصيص الإمدادات أحداث مختلفة، ولم يثبت أي منها هنا لمنتج أو مسار محدد. ما تدعمه إشعالات أكتوبر هو مخاطر على توافر المواد الخام قريب الأجل، وليس جدول تخصيص مؤكد لمصنعي الإطارات أو السلع المط rubber.
جمع جنوب تايلاند
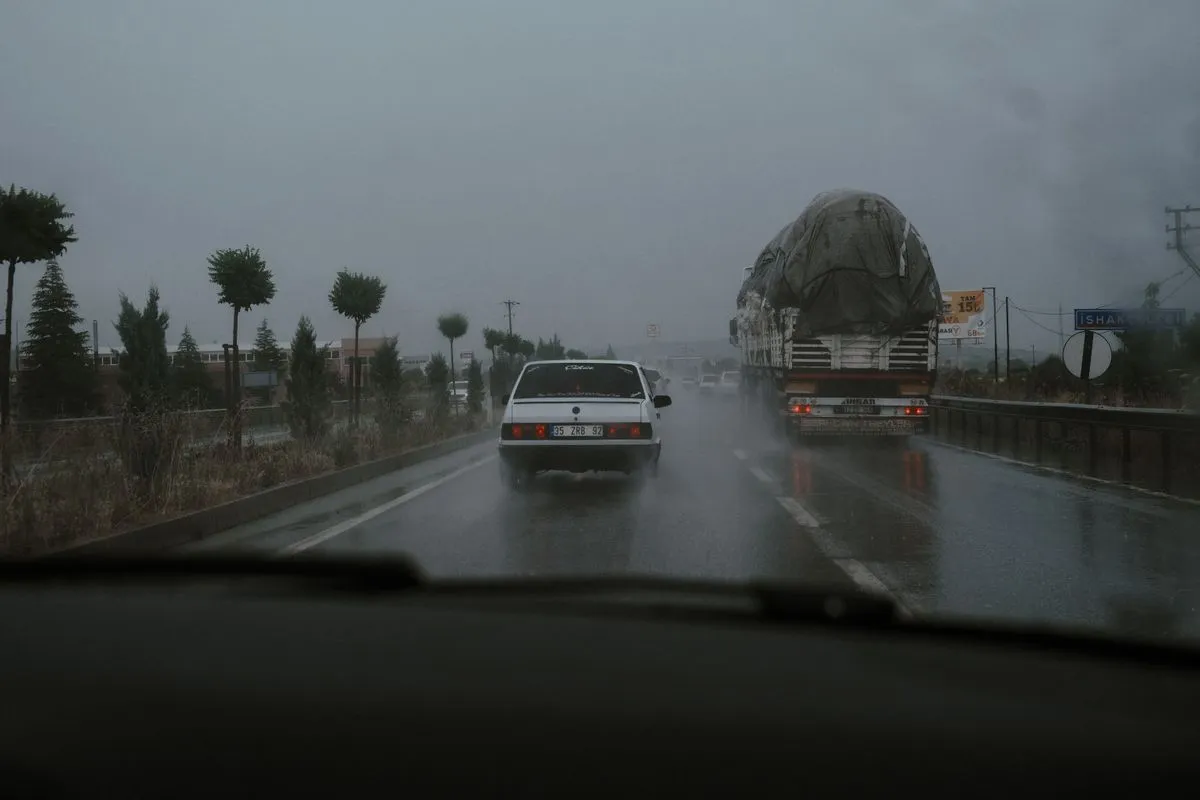
ارتفعت العقود الآجلة للمطاط إلى حوالي 257 سنتا أمريكيا للكيلوغرام في 26 أكتوبر، قرب أعلى مستوى منذ 2013. وحددت الأمطار الغزيرة وتحذيرات الفيضانات المفاجئة في جنوب تايلاند كتهديد للاستخراج حتى 28 أكتوبر. هذا خطر تشغيلي مباشر: لا يمكن استخراج الحقول بشكل طبيعي عند فشل الوصول أو الجمع أو ظروف العمل. وليس بعد خسارة مقاسة في الإنتاج الشهري.
الانقسام الجغرافي مهم بنفس القدر. تحسنت الأمطار في شمال تايلاند حيث استأنف المزارعون الاستخراج تدريجيا. لذلك لا يمكن استخدام جنوب تايلاند كوكيل للبلد كله، ولا يمحو التعافي في الشمال الاضطراب الجنوبي. يشكل إنتاج الربع الرابع عادة نافذة إمداد موسمية رئيسية، لذا يراقب السوق ما إذا كانت أيام الاستخراج المفقودة تُسترد مع تقدم الموسم الذروة.
لا توجد نافذة إعادة تشغيل في الإشعار بعد مخاطر الطقس في 28 أكتوبر. يجب على المشترين بالتالي فصل المواد الموجودة فعلا في مستودع أو شحنة مؤكدة عن توقعات تطبيع إمداد الحقول التايلاندية.
فجوة المواد الخام في إندونيسيا
تقدم إندونيسيا إشارة تحذير ثانية. ذكر تقرير مجموعة بورصة اليابان الأسبوعي في 26 أكتوبر أن المواد الخام ظلت نادرة في بعض الدول المنتجة بما فيها إندونيسيا، بينما استمرت ظروف إل نينيو في التأثير على جودة الكتلة اللزجة ونشاط الاستخراج. يحدد البيان مشكلة في المواد الخام لكنه لا يسمي مصنعا أو منتجا أو درجة أو ميناء أو سفينة أو تخصيص عميل.
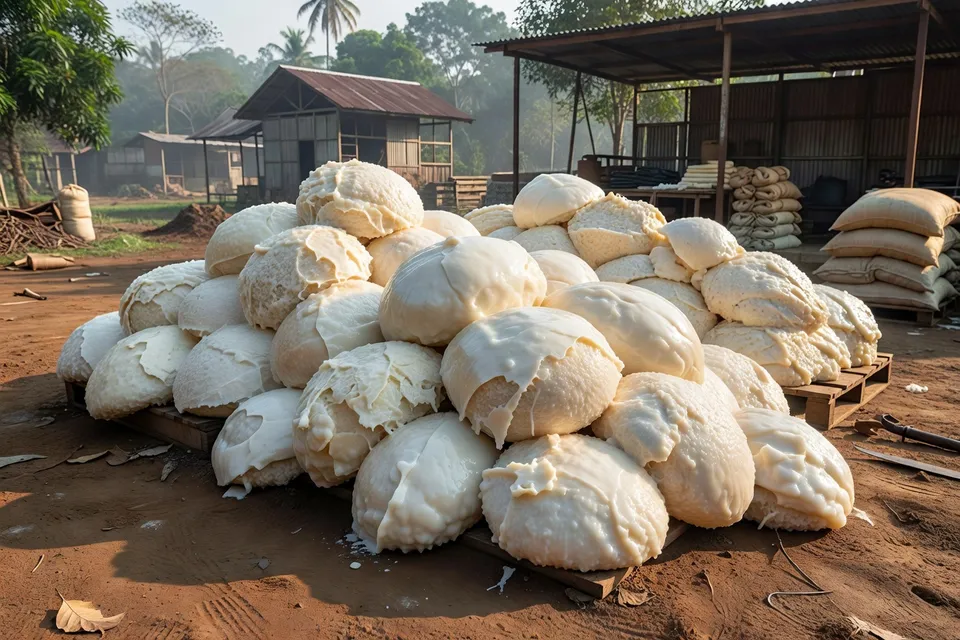
يترك ذلك مهمة التحقق للمشتريات. يحتاج المعالج الذي يطلب مادة بديلة إلى أكثر من رسم بياني للعقود الآجلة: يحتاج إلى المزرعة أو المجمع المورد، والدرجة المتاحة، وموقع التحميل، وأقرب إبحار، والكمية التي يمكن الالتزام بها فعليا. لم تثبت أي من هذه التفاصيل التشغيلية في تقارير السوق لشهر أكتوبر.
يجب ألا تُدمج القضية الإندونيسية أيضا في قصة الأمطار التايلاندية. يُوصف خطر تايلاند بشكل أساسي من خلال الأمطار والفيضانات في منطقة إنتاج محددة. أما خطر إندونيسيا فيُصاغ من خلال ندرة المواد الخام وتأثيرات الطقس على جودة الكتلة اللزجة والاستخراج. هذان قلقان مرتبطان بالعرض وليس انقطاعا إقليميا مقاسا واحدا.
الأسعار مقابل التوافر المادي
سجل الأسعار قوي بما يكفي لإظهار أن المتداولين ينتبهون، لكنه لا يثبت أن كل مشترٍ يعاني نقصا. أفادت سنسيرز أن العقد الآجل الرئيسي للمطاط الطبيعي في الصين RU2701 بلغ أعلى مستوى يومي 21005 يوان للطن في 19 أكتوبر، وهو مستوى لم يُرَ منذ فبراير 2017، قبل أن يتراجع لكنه بقي فوق 20000 يوان للطن. وعزت التقرير نفسه الارتفاع إلى حد كبير إلى توقعات خفض الإنتاج ومخاوف الطقس.
وضع تقرير السوق في 26 أكتوبر عقد بورصة أوساكا لشهر مارس 2027 عند 447.9 ين، بانخفاض 0.5% خلال الأسبوع، مع انخفاض حجم التداول بـ375 عقدا إلى 2978 عقدا وانخفاض الفائدة المفتوحة بـ105 عقود إلى 4916 عقدا. كانت الحركة الأسبوعية أضعف، رغم استمرار الاتجاه الصعودي الأوسع. تجادل هذه التركيبة بالحذر: يمكن للسوق الاحتفاظ بسرد صعودي للعرض بينما تُقلل المراكز قصيرة الأجل.
| مؤشر السوق | رقم أكتوبر 2026 | الفترة أو التغيير |
|---|---|---|
| العقود الآجلة للمطاط الطبيعي الصين RU2701 | 21005 يوان/طن | أعلى مستوى يومي، 19 أكتوبر |
| العقود الآجلة للمطاط في أوساكا مارس 2027 | 447.9 ين | الإغلاق الأسبوعي، 26 أكتوبر؛ انخفاض 0.5% |
| حجم تداول أوساكا الأسبوعي | 2978 عقدا | الأسبوع المنتهي 26 أكتوبر؛ انخفاض 375 عقدا |
| الفائدة المفتوحة في أوساكا | 4916 عقدا | الأسبوع المنتهي 26 أكتوبر؛ انخفاض 105 عقدا |
يظهر الجدول قوة الأسعار في الصين إلى جانب مشاركة أخف في أوساكا. ولا يظهر تخصيصا من المنتج أو إغلاق ميناء أو نقصا مؤكدا في المطاط المسلم.
يمكن للطلب أن يحد من الحركة
لا يعمل قلق العرض وحده. أفادت سنسيرز أن الطلب النهائي كان بطيئا نسبيا وأن مشتريات شركات الإطارات ظلت مدفوعة بالطلب بشكل أساسي مع رغبة محدودة في بناء المخزونات. كما لاحظت تريدينغ إيكونوميكس أن انخفاض أسعار النفط الخام جعل المطاط الصناعي القائم على البترول أكثر تنافسية، مما قد يحول بعض الطلب بعيدا عن المطاط الطبيعي.
تهم قناة الاستبدال هذه المحولين. لا يمكن تمرير سعر أعلى للمطاط الطبيعي إلا إذا قبله مشتري المنتج النهائي. إذا ظل طلب الإطارات ضعيفا، قد يؤجل المعالجون إعادة التخزين بدلا من مطاردة السوق الفوري. وإذا أصبحت البدائل الصناعية أرخص، يمكن أن يكون الاستجابة المادية لارتفاع المطاط الطبيعي أصغر مما يوحي به تحرك العقود الآجلة.
حدد التقرير نفسه مخاطر طقس أبعد: توقع استمرار ظروف إل نينيو حتى فبراير 2027. هذه علامة مخاطر مستقبلية وليست توقع إنتاج بخسارة محددة كميا. وتصبح ذات معنى تجاري فقط إذا تدهورت عمليات الاستخراج أو جودة الكتلة اللزجة أو أحجام الجمع أو التزامات الشحن في منطقة إنتاج محددة.
ما يمكن للمشترين الموافقة عليه
يمكن للمشتري أن يشير بشكل معقول إلى أن المطاط الطبيعي في جنوب شرق آسيا لشهر أكتوبر حساس للطقس، خاصة للمواد المرتبطة بجنوب تايلاند وجمع المواد الخام الإندونيسية. لا يمكن للمشتري بعد الموافقة على افتراض نقص إقليمي طارئ من هذه الإشعالات وحدها.
الحد الأدنى من الفحوصات عملي: تأكيد الدرجة والمنشأ، السؤال عما إذا كانت المادة منتجة بالفعل أم لا تزال تعتمد على استخراج جديد، الحصول على تاريخ تحميل وإبحار، ومطالبة البائع بتحديد ما إذا كان يطبق أي تخصيص. بالنسبة لتايلاند، اسأل ما إذا كان الإمداد يأتي من الجنوب المتأثر بالأمطار أو الشمال المتعافي. بالنسبة لإندونيسيا، اسأل كيف تُقاس جودة الكتلة اللزجة وما إذا كان النقص يتعلق بإمداد الحقل أو الجمع أو التسليم.
النقطة الحاسمة التالية هي إصدار إنتاج الربع الرابع في جنوب شرق آسيا بعد اضطراب الطقس. إذا استؤنف الاستخراج ووصلت المواد الخام إلى قنوات الجمع، يمكن أن تنفك علاوة العرض، خاصة مع بقاء طلب الإطارات ضعيفا. إذا ظل جنوب تايلاند غير متاح أو تدهورت جودة الكتلة اللزجة الإندونيسية، سيكون للسوق أساس مادي أقوى للمخاطر المسعرة بالفعل في عقود أكتوبر الآجلة. لم تُعطَ نافذة إعادة تشغيل للمنتج أو مراجعة للتخصيص.
رؤى تحريرية
- ما الدليل الكافي لاعتبار شحنة المطاط الطبيعي معرضة لخطر فعلي وليس مجرد تأثر بارتفاع سعر العقود الآجلة؟
- اطلب من البائع درجة المنتج، بلد المنشأ، حالة الإنتاج، موقع التحميل، الكمية الملتزم بها وتاريخ الإبحار. لا يثبت ارتفاع العقود الآجلة سوى أن السوق يسعر القلق؛ ولا يظهر أن شحنتك غير متوفرة. ارفض تصنيف المادة على أنها ناقصة ما لم يحدد المورد قيداً متعلقاً بالجمع أو الجودة أو اللوجستيات أو التخصيص مرتبطاً بهذه الشحنة. الخطأ الشائع هو استبدال التزام شحن مفقود برسم بياني للسعر.
- كيف يفصل المشترون بين اضطراب جنوب تايلاند وتعافي الإمدادات التايلاندية بشكل عام؟
- سجل منطقة الإنتاج قبل التعامل مع توافر المطاط التايلاندي كرقم واحد. قد يظل الجمع في الجنوب مقيداً بالأمطار والفيضانات وصعوبة الوصول إلى الحقول بينما يستأنف الاستغلال في الشمال، لذا فإن قول البائع إن تايلاند تتعافى غير كافٍ بدون تقسيم إقليمي. ميز أيضاً بين المطاط الموجود فعلياً في المستودع أو المؤكد شحنه وبين الكميات المرتبطة بالاستغلال المستقبلي. الخطأ الشائع هو الموافقة على بديل أو تغطية إضافية بناءً على عنوان وطني بينما تأتي الشحنة المتعاقد عليها من الجنوب المتضرر.
- ما الذي يجب التحقق منه عندما يذكر مورد إندونيسي ندرة المواد الخام أو مشاكل جودة الكتل اللزجة؟
- اطلب الدرجة المتأثرة، المزرعة أو المجمع المورد، طريقة قياس جودة الكتل اللزجة، الكمية المتاحة وأقرب تاريخ تحميل. قد يشير مصطلح «نقص المواد الخام» إلى التوريد من الحقل أو الجمع أو الرفض بسبب الجودة أو التسليم، ولكل منها قرار شراء مختلف. لا تقبل ادعاء نقص إقليمي كدليل على التخصيص إلا بعد أن يحدد البائع ما إذا كان حسابك متأثراً. الخطر العملي هو استلام مادة تحمل اسم الدرجة لكنها تفشل في نافذة الجودة المتفق عليها أو تصل بعد فترة الإنتاج.
- متى يبرر ارتفاع سعر المطاط الطبيعي تغيير التركيبة أو التحول إلى المطاط الصناعي؟
- قارن قرار الاستبدال بالتكلفة المسلمة، حالة التأهيل، متطلبات الأداء وموافقة العميل، وليس بسعر العقود الآجلة وحده. قد يحد المطاط الصناعي الأرخص من الطلب على المطاط الطبيعي، لكن تغيير التركيبة يتطلب فحوصات مخبرية وتأكيد المعالجة والتحقق من الأبعاد أو الخصائص الفيزيائية. إذا لم يكن البديل معتمداً مسبقاً فلن يصلح كتغطية فورية. الخطأ المعتاد هو افتراض أن انخفاض السعر الفوري يوفر إمداداً قابلاً للاستخدام بينما يستهلك تسلسل التحويل والاختبار والموافقة الوقت المتاح.
- ما الإجراء المبرر بشأن المخزون طالما بقي الإمداد في جنوب شرق آسيا حساساً للطقس وغير مخصص؟
- احمِ فقط التغطية التي ترتبط بحاجة إنتاج محددة وفجوة إعادة تعبئة موثوقة. افصل بين المخزون المؤكد والشحنات المحجوزة والاستغلال المستقبلي غير الملتزم به، ثم راجع أيام التغطية مقابل العمر الافتراضي للدرجة وحدود التأهيل في المصنع. لا توافق على بناء مخزون إقليمي شامل لمجرد ارتفاع العقود الآجلة؛ فقد يقلل ضعف الطلب على الإطارات من الشراء الفوري ويسمح بتراجع العلاوة. يخلق المخزون الإضافي أيضاً مخاطرة عندما يتجاوز المادة نافذة الجودة القابلة للاستخدام أو يربط السيولة دون تأمين المنشأ المطلوب.
- أي قياس تالٍ يحول علاوة مخاطر الإمداد الحالية إلى نقص فعلي مؤكد؟
- تابع أيام الاستغلال المستعادة، أحجام الجمع، نتائج جودة الكتل اللزجة والتزامات الشحن الفعلية حسب منطقة الإنتاج. الدليل الحاسم ليس ارتفاعاً آخر في السعر بل تدهور في منشأ محدد يقلل من كميات المطاط الملتزم به والقابل للتسليم. سجل تحديثات الموردين مقابل الدرجة والشحنة، واشترط توثيق أي تغيير في حالة التخصيص أو تواريخ الإبحار. الخطأ الشائع هو التعامل مع رواية صعودية مستمرة كتأكيد حتى عندما يستأنف العمل الميداني ويبقى الطلب اللاحق ضعيفاً جداً لإجبار شراء إضافي.
المصادر والمراجع
- 1.Kyrie Dichosa. (2026, October 26). Rubber futures rise. Trading Economics.
- 2.Trading Economics. Rubber. Trading Economics.
- 3.Futures Daily. (2026, October 26). El Niño-driven supply worries push natural rubber prices higher with downside risks. SunSirs.
- 4.Trading Economics. Rubber. Trading Economics.
- 5.TCBS. Rubber prices rise: Which rubber stocks move most in step. TCBS.
- 6.Nur Athirah Mohd Shaharuddin. (2026, October 26). KL rubber market closes mixed amid lower oil prices, supply disruptions. Bernama.
- 7.TDD-Global. Natural rubber weekly report: Bottom support and rebound pressure, Oct. 22. TDD-Global.
- 8.Trading Economics. Rubber. Trading Economics.
- 9.Japan Exchange Group. The weekly rubber futures report. Japan Exchange Group.