
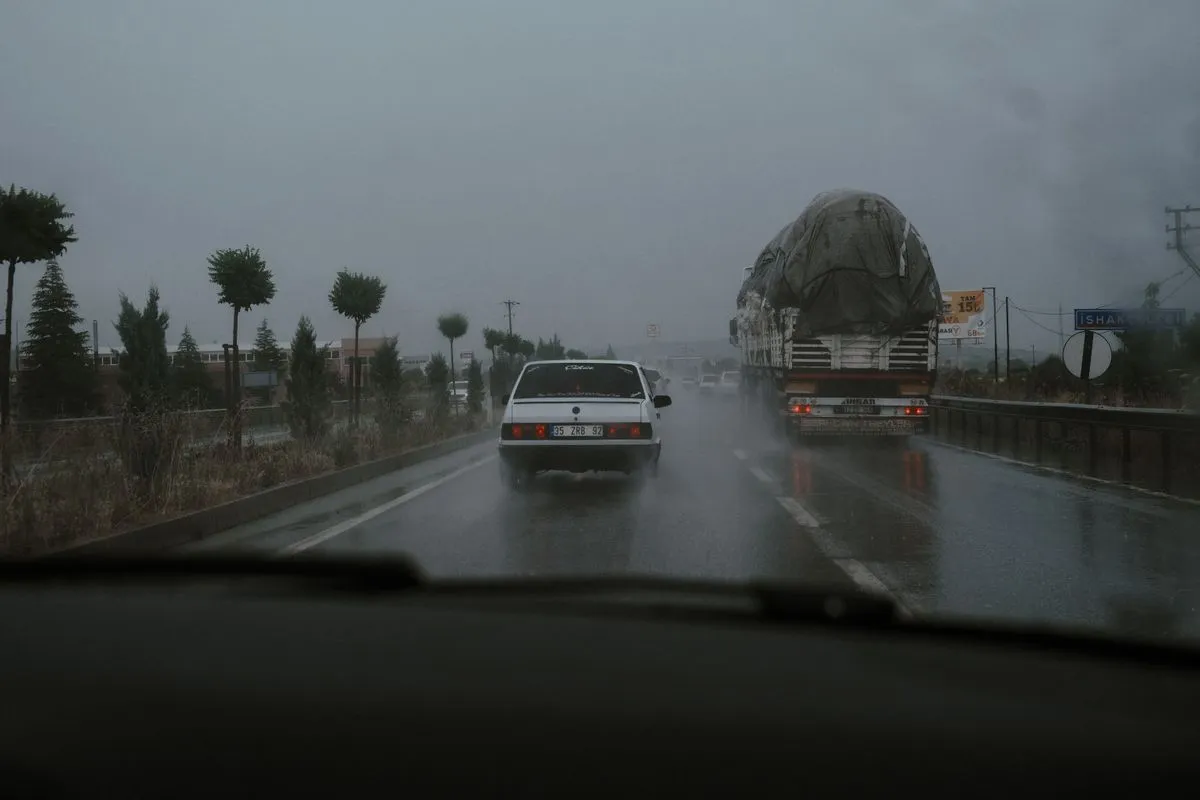
天然ゴム先物は10月に上昇した。東南アジアでの大雨、洪水、不均一なエルニーニョの影響が収集を妨げたためだ。ただし、証拠は地域的な不足ではなく供給リスクプレミアムを示している。タイ南部は10月28日まで降雨と鉄砲水警報に直面し、タッピングを脅かした。一方、タイ北部では状況が改善し、農家が作業を再開した。インドネシアはより弱いリンクで、天候関連の生産懸念とともに原料不足が報告されている。
この区別はバイヤーにとって重要だ。不可抗力、船積み遅延、割り当て宣言は異なる事象であり、ここでは特定の天然ゴム生産者やルートで確立されていない。10月の通知が支持するのは、近年の原料入手可能性へのリスクであり、タイヤやゴム製品加工業者向けの確認済み割り当てスケジュールではない。
タイ南部での収集
ゴム先物は10月26日に1キログラムあたり約257米セントまで上昇し、2013年以来の高値に近づいた。タイ南部全域での大雨と鉄砲水警報が10月28日までのタッピング活動への脅威として指摘された。これは直接的な運用リスクだ。アクセス、収集、作業条件が悪化すると通常のタッピングはできない。ただし、まだ月間生産量の測定された損失ではない。
地理的な分割も同様に重要だ。北部タイでは降雨が改善し、農家が徐々にタッピングを再開した。したがって、タイ南部を国全体の代理として使うことはできず、北部の回収は南部の混乱を解消しない。第4四半期の生産は通常、主要な季節的供給窓であるため、市場は失われたタッピング日がピークシーズンの進行とともに回復するかどうかを注視している。
10月28日の天候リスクを超える再開窓は通知されていない。バイヤーは、すでに確認された倉庫や船積み済み材料と、タイの現場供給が正常化するという期待を分けて考えるべきだ。
インドネシアの原料ギャップ
インドネシアは2つ目の警告信号を発している。日本取引所の10月26日週報は、インドネシアを含む一部生産国で原料が依然として不足しており、エルニーニョ関連の条件がカップランプの品質とタッピング活動に影響を与え続けていると述べた。この声明は原料問題を特定するが、工場、生産者、グレード、港、船舶、顧客割り当てを名指ししていない。
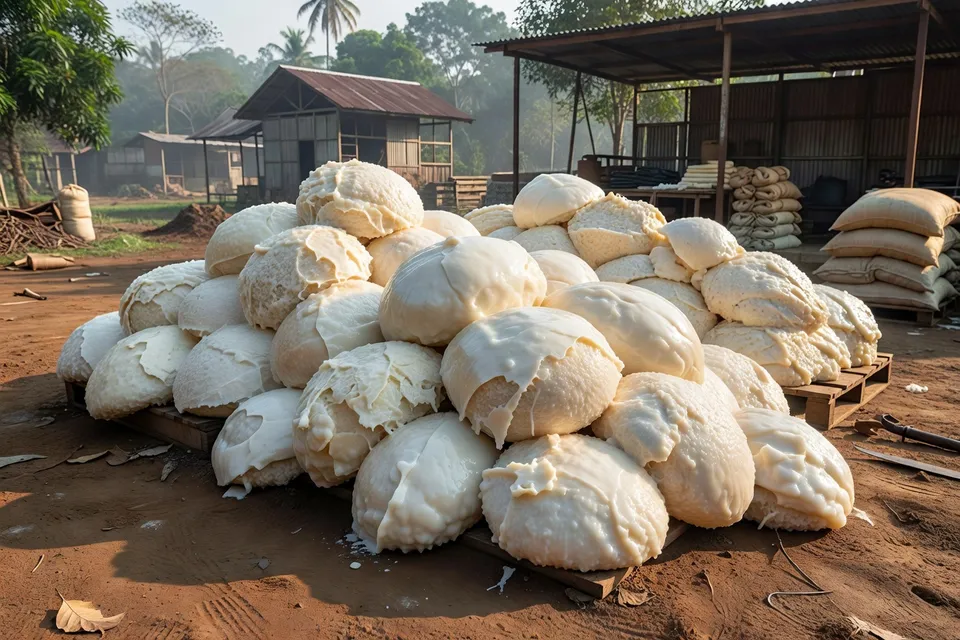
これにより調達には検証作業が残る。代替材料を求める加工業者は、先物チャート以上のもの、すなわち供給農園または集積業者、入手可能なグレード、積み込み場所、最早出航日、実際にコミット可能な数量を必要とする。10月の市場報告にはこれらの運用詳細は確立されていない。
インドネシアの問題をタイの降雨ストーリーに折り込むべきではない。タイのリスクは主に特定の生産地域での降雨と洪水を通じて説明される。インドネシアのリスクは、希少な原料とカップランプの品質およびタッピングへの天候影響として位置づけられる。これらは関連する供給懸念であり、1つの測定された地域的停止ではない。
価格対物理的入手可能性
価格記録はトレーダーが注意を払っていることを示すのに十分だが、すべてのバイヤーが不足していることを証明するものではない。サンサーズは、中国の主要天然ゴム先物契約RU2701が10月19日に1トンあたり21,005元という2017年2月以来の高値を日中につけたと報告した。その後後退したが、2万元を超えて推移している。同報告は上昇を主に生産減少期待と天候懸念に帰した。
10月26日の市場報告では、OSEの2027年3月限が447.9円で、週間0.5%安、取引高は375ロット減の2,978ロット、オープンインタレストは105ロット減の4,916ロットとなった。週間の動きは軟調だったが、より広い上昇トレンドは維持された。この組み合わせは注意を促す。市場は強気の供給ナラティブを維持しつつ、短期ポジションを削減できる。
| 市場指標 | 2026年10月数値 | 期間または変化 |
|---|---|---|
| 天然ゴム先物、中国RU2701 | 21,005円/トン | 10月19日日中高値 |
| OSE 2027年3月ゴム先物 | 447.9円 | 10月26日週末終値、0.5%安 |
| OSE週間取引高 | 2,978ロット | 10月26日終了週、375ロット減 |
| OSEオープンインタレスト | 4,916ロット | 10月26日終了週、105ロット減 |
表は中国での価格強気とOSE参加者の減少を示す。生産者割り当て、港閉鎖、または納入ゴムの確認済み不足は示していない。
需要が動きを抑制する可能性
供給懸念は単独で作用していない。サンサーズは下流需要が比較的低調で、タイヤ企業の調達が主に需要主導で在庫積み増し意欲が限定的だったと報告した。トレーディングエコノミクスも、原油安により石油系合成ゴムがより競争力を持ち、一部需要を天然ゴムから転換させる可能性があると指摘した。
この代替チャネルはコンバーターにとって重要だ。天然ゴム高値は、最終製品バイヤーが受け入れる場合にのみ転嫁可能だ。タイヤ需要が弱いままであれば、加工業者は即時市場を追いかけるより補充を遅らせる可能性がある。合成代替品が安くなれば、天然ゴム上昇に対する物理的反応は先物動きが示唆するより小さくなる可能性がある。
同報告はより長期的な天候リスクも特定した。エルニーニョ条件は2027年2月まで継続すると予想される。これは前向きのリスクマーカーであり、定量的な損失を伴う生産予測ではない。指名された生産地域でタッピング、カップランプ品質、収集量、または出荷コミットメントが悪化した場合にのみ商業的に意味を持つ。
バイヤーが承認できること
バイヤーは10月の東南アジア天然ゴムを、特にタイ南部およびインドネシアの原料収集に関連する材料について、天候に敏感であると合理的にフラグ付けできる。ただし、これらの通知のみから緊急の地域的不足仮定を承認することはまだできない。
最低限のチェックは実務的だ。グレードと原産地を確認し、材料がすでに生産済みか新たなタッピングに依存しているかを尋ね、積み込み日と出航日を取得し、売り手に割り当ての有無を述べさせる。タイについては、供給が雨の影響を受けた南部か回復中の北部かを尋ねる。インドネシアについては、カップランプ品質の測定方法と、不足が現場供給、収集、出荷のいずれに関わるかを尋ねる。
次の決定的ポイントは、天候混乱後の第4四半期東南アジア生産高の発表だ。タッピングが再開し、原料が収集チャネルに到達すれば、特にタイヤ需要が軟調な間は供給プレミアムは巻き戻る可能性がある。タイ南部が依然としてアクセス不能か、インドネシアのカップランプ品質が悪化すれば、市場はすでに10月先物に織り込まれたリスクにより強い物理的根拠を持つことになる。生産者の再開窓や割り当て見直しはまだ示されていない。
編集部の見解
- 天然ゴムの船積みを、先物価格の上昇だけで済まさず物理的なリスクとみなすには、どんな証拠が必要か?
- 売り手にグレード、生産地、生産状況、積み込み場所、確定数量、出航日を尋ねること。先物の上昇は市場が懸念を織り込んでいるだけで、特定ロットが入手できないことを示さない。サプライヤーがその出荷に関わる収集・品質・物流・配分の制約を明示しない限り、不足と判断しない。よくある誤りは、欠けた船積み約束を価格チャートで置き換えることだ。
- タイ南部での混乱とタイ全体の供給回復を調達でどう切り分けるか?
- 材料の生産地を記録してからタイ全体を一括で扱う。南部は雨や洪水、圃場アクセスで依然制約され、北部が回復しても地域差を明示しない売り手の情報は不十分。倉庫在庫や確定船積みと、将来のタッピング依存分も区別する。全国レベルの報道だけで代替や追加手当てを決めてしまい、契約ロットが南部由来だった場合に失敗する。
- インドネシアのサプライヤーが原料不足やカップランプの品質問題を挙げたとき、何を確認すべきか?
- 影響を受けるグレード、供給エステートまたは集荷業者、カップランプ品質の測定方法、入手可能数量、最早積み込み日を要求する。「原料不足」は圃場供給、集荷、品質不適合、配送のいずれを指すかで購買判断が変わる。地域不足の主張をそのまま配分証明とせず、自社口座への影響を明確にさせる。実務リスクはグレード名は合うが品質基準を外れたり、生産枠に間に合わなかったりする材料を受け取ることだ。
- 天然ゴム価格の上昇は、いつ配合変更や合成ゴムへの切り替えを正当化するのか?
- 先物価格ではなく、到着コスト、認定状況、性能要件、顧客承認で判断する。石油系合成ゴムが安くても、配合変更にはラボ確認、加工検証、寸法・物性確認が必要。代替品がすでに承認済みでなければ即時対応には使えない。よくある誤りは、現物価格が安いだけで変換・試験・承認に時間がかかることを見落とすことだ。
- 東南アジアの供給が天候に左右されつつ未配分の場合、在庫でどんな手を打つべきか?
- 明確な生産需要と現実的な補充不足がある分だけを守る。確定在庫、予約済み船積み、未確定の将来タッピングを分け、グレードの保存可能日数と工場の認定限度でカバー日数を確認する。先物が高いからといって地域一律の積み増しを認めない。軟調なタイヤ需要で即時購入が減りプレミアムが剥落する可能性もある。余剰在庫は品質期限切れやキャッシュ拘束のリスクを生む。
- 現在の供給リスクプレミアムを物理的不足と確定させる次の指標は何か?
- 生産地域ごとのタッピング稼働日数、集荷量、カップランプ品質結果、実際の船積み約束を追う。決定的なのは価格の再高値ではなく、特定産地の悪化が確定・引渡し可能なゴムを減らすこと。サプライヤー更新をグレード・ロット別に記録し、配分状況や出航日の変更は文書で要求する。圃場作業が再開し下流需要が弱いままでも強気論が続く場合、それを確認とみなす誤りがよくある。
出典・参考文献
- 1.Kyrie Dichosa. (2026, October 26). Rubber futures rise. Trading Economics.
- 2.Trading Economics. Rubber. Trading Economics.
- 3.Futures Daily. (2026, October 26). El Niño-driven supply worries push natural rubber prices higher with downside risks. SunSirs.
- 4.Trading Economics. Rubber. Trading Economics.
- 5.TCBS. Rubber prices rise: Which rubber stocks move most in step. TCBS.
- 6.Nur Athirah Mohd Shaharuddin. (2026, October 26). KL rubber market closes mixed amid lower oil prices, supply disruptions. Bernama.
- 7.TDD-Global. Natural rubber weekly report: Bottom support and rebound pressure, Oct. 22. TDD-Global.
- 8.Trading Economics. Rubber. Trading Economics.
- 9.Japan Exchange Group. The weekly rubber futures report. Japan Exchange Group.