
印度貿易救濟總局(DGTR)於2026年10月26日建議對來自中國的特定PVC懸浮樹脂徵收臨時反補貼稅。此建議來自初步調查結果,認定補貼進口對印度生產商造成實質損害。這尚未成為海關關稅,財政部必須通知後,進口商才需支付新費用。
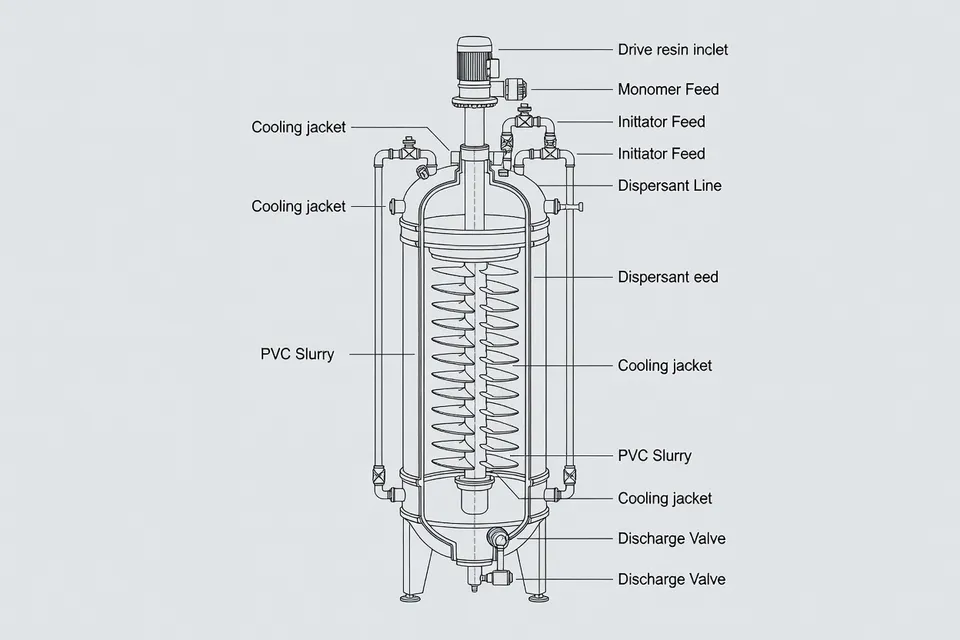
建議適用於透過懸浮聚合生產的懸浮級PVC樹脂,包括產品範圍內的電石基和乙烯基材料。初步調查中的產品排除條款界定了適用邊界。買方應查核稅則描述、生產商或出口商身份及商業發票,再判定每批中國PVC貨物是否涵蓋在內。
建議金額為特定關稅,而非百分比。DGTR適用較低稅率規則,建議生產商特定稅率為83.72美元/噸至143.82美元/噸。最低指定稅率適用於宜賓海豐赫瑞;剩餘稅率適用於其他未列名的中國生產商,以及原產地非中國但從中國出口的貨物。
| 生產商或出口商類別 | 建議稅率(美元/噸) |
|---|---|
| 宜賓海豐赫瑞 | 83.72 |
| 青島海灣 | 86.75 |
| 內蒙古億華 | 136.25 |
| 鄂爾多斯 | 135.55 |
| 其他中國生產商 | 143.82 |
印度 PVC 懸浮樹脂來自中國的反補貼稅,2026年10月
| 生產商 | 反補貼稅 ($/t) |
|---|---|
| Yibin Haifeng Herui | 83.72 $/t |
| Qingdao Haiwan | 86.75 $/t |
| Inner Mongolia Yihua | 136.25 $/t |
| Erdos | 135.55 $/t |
| 其他中國生產商 | 143.82 $/t |
表格使用2026年10月26日初步調查報告的生產商特定稅率。最低指定稅率與剩餘稅率相差60.10美元/噸,因此發票申報是重要的合規細節,而非文書背景。
建議徵收
DGTR於2026年2月26日根據檔案編號06/67/2025-DGTR及SETU案件編號CVD/OI/1522025/01開啟反補貼稅調查。申請來自Chemplast Cuddalore Vinyls、DCM Shriram及DCW。DGTR初步階段包括已登記利害關係人、出口商抽樣及後續抽樣撤回,最終於10月26日公布調查結果。
補貼評估期間為2024年10月1日至2025年9月30日。損害評估涵蓋2022年4月至2025年3月的三個印度財政年度。這些期間在公司檢視貨物出貨、成本記錄或損害論點是否落入主管機關調查結果範圍時具有意義,但不構成建議稅率的生效日期。
中國在2024年10月至2025年9月期間供應印度S-PVC進口量152萬噸,占進口總量51%,占國內需求421萬噸的36%。此暴露程度說明一旦通知生效,稅率將影響指定申請人以外的轉換商和複配商,但買方在通知前不得將費用入帳。
進口商流程變更
目前所需行動是準備而非付款。進口商應將每家中國供應商對應建議生產商稅率,保存實際生產商證據,並確保商業發票載有適用稅率所需的申報。缺少生產商申報可能導致貨物適用剩餘稅率。
採購團隊也應區分三個日期:10月26日初步建議、利害關係人評論的20日期限,以及後續政府通知(如有)。假設建議已可執行的採購合約會混淆DGTR調查結果與海關措施,這正是必須避免的錯誤。
DGTR已邀請評論,並預計在最終調查結果前舉行口頭聽證。進一步驗證仍有可能。因此,主管機關可在程序結束前變更稅率、生產商待遇或最終結論。
「建議為初步性質,並不構成最終稅率。」— 貿易救濟總局,初步調查結果
平行反傾銷案件
另一項反傾銷調查涵蓋原產於或出口自中國、印尼、日本、韓國、台灣、泰國及美國的PVC懸浮樹脂。DGTR列出該調查的最終調查結果日期為2025年8月14日,口頭聽證步驟則於2024年11月至2025年6月間舉行。
該檔案不得與2026年10月反補貼稅建議合併。新初步CVD行動涉及中國補貼問題,擁有獨立的調查編號、產品範圍及程序時間表。較早的反傾銷程序涵蓋多個來源地且已達最終調查結果階段。兩者不會自動使另一方成為有效稅率。
此區別對到岸成本計算亦有影響。除非有效政府通知指明費用、範圍及生效日期,否則轉換商不得將多國檔案的反傾銷金額加計至新CVD建議。在通知前,10月措施仍屬建議性財務風險。
尚未證實事項
DGTR初步結論認為中國進口增速快於印度需求,削弱國內價格並造成財務損失。調查結果亦描述國內售價跌幅超過成本、庫存增加及獲利能力惡化。這些是主管機關的初步損害結論,並非每位印度PVC買方都會經歷相同程度的實測結果。
建議理由在於處理DGTR所認定的價格與損害模式,同時運用較低稅率規則將建議費用限制在較低適用幅度。這是對步驟的解讀,並非已聲明的政策動機。
目前問題範圍狹窄。財政部必須決定是否通知臨時稅率,DGTR則需完成評論、口頭聽證、驗證及最終調查結果。在這些行動完成前,印度加工商應模擬建議稅率83.72至143.82美元/噸範圍,保存原產地及生產商記錄,並將建議清楚標記為待定。文本支持準備工作,但尚未支持將稅率視為法律。
編輯洞察
- 現在抵達的PVC貨物,進口商能否把擬議的反補貼稅直接算進成本?
- 除非財政部正式發布通知,否則不得列為海關費用。DGTR的建議仍處初步階段,評論、聽證、驗證與最終結果都可能改變稅率或範圍。買方可在內部自行模擬,但若合約或到岸成本表已視建議為有效,即已超越法定程序。
- 要判斷中國PVC貨物是否適用特定生產商稅率,需查哪些文件?
- 確認實際生產商身份是否符合稅則範圍,並保留商業發票聲明及原產地證明。建議稅率依生產商而異,申報不完整會被歸入剩餘稅率。不可只看貿易商名稱或最後出口港;中國境外生產但經中國出口的貨物,另有獨立處理方式。
- 採購時如何把新的反補貼稅案件與舊的反傾銷案件區分開來?
- 以調查編號與通知狀態作為控管欄位。十月建議案針對中國補貼,而另一反傾銷案件涵蓋多國來源且已進入最終結果階段。兩案混淆會影響採購核准與報價,必須先確認適用範圍與稅率再做決定。
- 反補貼稅正式生效前,加工廠應先模擬哪些情境?
- 以每噸83.72美元至143.82美元的建議從量稅進行情境測試,並在每項結果標註「待定」而非「已確定」。僅適用於範圍內的懸浮級PVC,並核對生產商聲明與發票、裝運文件一致。直接套用最高稅率可保護利潤,但若有排除條款或指定生產商稅率,則會高估風險。
- 審閱DGTR調查結果時,哪些出貨日期與紀錄最關鍵?
- 先依補貼評估期間、損害評估期間及後續通知時程分類。這些期間用來判斷成本紀錄、出貨或論點是否落在主管機關分析範圍內,並不直接設定稅率生效日。常見錯誤是把採購單日期對應初步建議日,應將建議日、通知日與生效日分開管理。
- 即使已在採購情境中納入建議稅率,仍有哪些不確定因素?
- 不得把初步損害結論視為每家加工廠的最終財務影響。DGTR經評論、口頭聽證與驗證後,仍可能調整生產商待遇、產品邊界、稅額或最終結論。加工廠應保留自身樹脂發票、庫存、售價紀錄及利潤計算,才能實際衡量影響,而非僅依主管機關的產業層級結論推斷;否則可能把需求、運費或樹脂價格變動造成的損失,誤歸因於反補貼稅。
來源與參考
- 1.Directorate General of Trade Remedies. (2026, October 27). Initiation of countervailing duty investigation concerning imports of “PVC Suspension Resins” originating in or exported from China PR. Directorate General of Trade Remedies.
- 2.Directorate General of Trade Remedies. Anti-dumping investigation concerning imports of PVC suspension resins originating in or exported from China PR. Directorate General of Trade Remedies.
- 3.BigMint. (2026, October 26). India: DGTR recommends provisional duties on Chinese PVC resin. BigMint.
- 4.SETU DGTR. Notifications. SETU DGTR.
- 5.ICIS. News. ICIS.
- 6.工商. (2026, October 27). 印度擬對中國PVC徵收臨時反補貼稅 印度報價喊漲 亞洲行情、台廠轉單引關注. 旺得富理財網.
- 7.Directorate General of Trade Remedies. Anti-dumping investigation concerning imports of PVC suspension resins originating in or exported from China PR. Directorate General of Trade Remedies.
- 8.Directorate General of Trade Remedies. Anti-dumping investigation in India. Directorate General of Trade Remedies.