
ENEOS Holdings a finalisé le 26 octobre l'acquisition de TPC Group pour environ 758 millions de dollars, transformant un processeur nord-américain de C4 en plateforme d'approvisionnement contrôlée pour le caoutchouc synthétique et d'autres marchés chimiques. L'opération avait été annoncée en août et le prix d'achat n'a été révélé qu'à la clôture de la transaction.
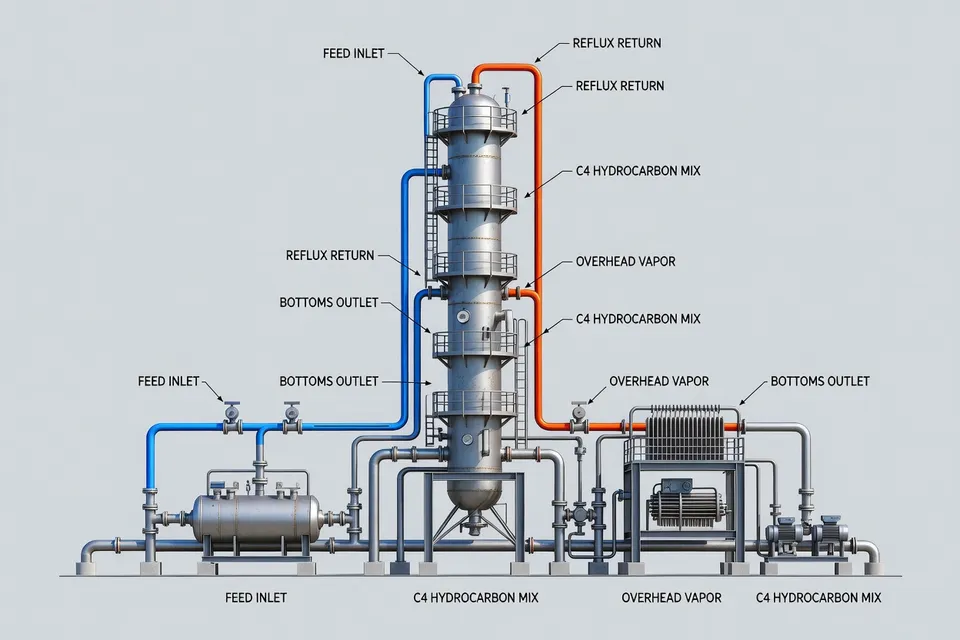
TPC traite les hydrocarbures C4 utilisés pour fabriquer du butadiène, du caoutchouc synthétique, des carburants, des additifs pour lubrifiants, des plastiques et des tensioactifs. ENEOS détient désormais le plus grand processeur indépendant de ces hydrocarbures en Amérique du Nord, selon l'annonce de la transaction. ENEOS Materials intégrera TPC au sein du segment High Performance Materials.
Il s'agit d'un véritable événement de consolidation. Ce n'est pas une annonce de mise en service de capacité. L'acquisition modifie la propriété d'une position d'approvisionnement existante ; elle n'établit pas qu'ENEOS a ajouté une nouvelle ligne de butadiène, augmenté les taux d'utilisation ou sécurisé un nouveau contrat client.
L'actif C4
TPC donne à ENEOS une position nord-américaine liée aux matières premières issues du gaz de schiste. Le groupe japonais a décrit l'achat comme une entrée sur le marché américain et une partie de sa restructuration de portefeuille. La position de TPC en production et ventes liées au butadiène offre à ENEOS une base plus large pour gérer son exposition aux matières premières du caoutchouc synthétique.
Le classement de capacité annoncé constitue le marqueur d'échelle le plus clair. ENEOS a indiqué que l'acquisition porte sa capacité de production de butadiène au troisième rang mondial. L'annonce n'a fourni aucun chiffre en tonnes par an pour la capacité combinée, ni identifié d'extension d'usine, de nouveau réacteur ou de date de mise en service.
Cette distinction importe pour les transformateurs. Un classement peut indiquer un poids stratégique. Il ne peut pas indiquer la quantité de butadiène disponible sur le marché, les grades proposés ni si les livraisons changeront pour un acheteur nord-américain particulier.
Ce que la transaction ne prouve pas
ENEOS n'a pas encore quantifié l'effet de l'acquisition sur ses résultats. L'impact est en cours d'examen et toute révision nécessaire sera annoncée. Aucun chiffre révisé n'accompagne les informations de clôture.
Le même écart s'applique à l'économie des matières premières. La position de TPC dans les hydrocarbures C4 donne à ENEOS l'accès à un flux d'intrants important, mais la clôture ne divulgue ni nouvelle formule de contrat, ni prix du butadiène nord-américain, ni taux d'utilisation, ni volume supplémentaire disponible pour les producteurs de caoutchouc.
Une acquisition signée soutient donc une seule conclusion : la propriété a été consolidée. Elle ne soutient pas une seconde conclusion selon laquelle l'offre nord-américaine de caoutchouc synthétique s'est déjà accrue.
Le signal de coût plus large
Les acheteurs de caoutchouc synthétique font toujours face à des signaux de coût concurrents. Les prévisions de prix douaniers européens de PricePedia anticipent pour 2026 des hausses de 7,91 % pour le caoutchouc butadiène, 15,27 % pour l'E-SBR, 4,35 % pour le S-SBR, 5,58 % pour l'EPDM et 8,24 % pour le SBS. Les prévisions 2027 restent positives pour chacun de ces grades, bien que le classement change : le S-SBR devrait augmenter de 11,88 %, l'E-SBR de 10,92 %, le caoutchouc butadiène de 10,68 %, l'EPDM de 8,00 % et le SBS de 6,69 %.
Ces chiffres sont des prix douaniers européens, pas des prix de transaction nord-américains. Ils ne doivent pas servir de référence régionale pour l'opération TPC. Ils montrent néanmoins pourquoi le contrôle des matières premières reste commercialement pertinent même lorsque l'acquisition elle-même ne comporte aucun tonnage publié.
| Grade de caoutchouc synthétique | Variation prévue 2026 | Variation prévue 2027 |
|---|---|---|
| Caoutchouc butadiène | +7,91 % | +10,68 % |
| E-SBR | +15,27 % | +10,92 % |
| S-SBR | +4,35 % | +11,88 % |
| EPDM | +5,58 % | +8,00 % |
| SBS | +8,24 % | +6,69 % |
Changements des prévisions de prix des grades de caoutchouc synthétique européen, 2026-2027
| Grade | 2026 | 2027 |
|---|---|---|
| Caoutchouc butadiène | 7.91 % | 10.68 % |
| E-SBR | 15.27 % | 10.92 % |
| S-SBR | 4.35 % | 11.88 % |
| EPDM | 5.58 % | 8 % |
| SBS | 8.24 % | 6.69 % |
Les prévisions indiquent des hausses continues sur ces séries de prix douaniers européens. Elles ne convertissent pas le changement de propriété d'ENEOS en une prévision de prix nord-américain.
Le propylène n'est pas du butadiène
Le récit des matières premières contient également un avertissement contre le regroupement de tous les actifs pétrochimiques dans une même thèse de consolidation. ICIS a rapporté que Lummus Technology a remporté la licence de la plus grande unité de déshydrogénation du propane au monde alors que la surcapacité mondiale de propylène menace de maintenir les prix déprimés pendant des années. Le projet en développement affiche une capacité de 1,2 million de tonnes par an.
Il s'agit d'un projet propylène, pas d'une extension butadiène de TPC. Il fournit un contexte sur la façon dont de grandes nouvelles unités pétrochimiques peuvent coexister avec des conditions de marché faibles. Il ne prouve pas qu'ENEOS construira une unité de butadiène ni que TPC augmentera sa production.
Pour les transformateurs de caoutchouc, la question pratique est plus étroite. Ils doivent savoir si le fournisseur consolidé peut proposer des volumes fiables, maintenir les spécifications et offrir une formule commerciale résistant à la volatilité des matières premières. L'annonce de la transaction ne répond à aucune de ces questions pour l'instant.
Le caoutchouc naturel maintient la comparaison
Les prix du caoutchouc naturel se sont également renforcés, compliquant les décisions de substitution. Rubber World a rapporté des hausses d'une année sur l'autre en septembre de 39 % pour le SIR20 indonésien, 33 % pour le STR20 thaïlandais, 34 % pour le SMR20 malaisien, 68 % pour le TSR20 européen et 46 % pour le RSS3 indien. Ce sont des références de caoutchouc naturel sur des marchés distincts, pas des prix de caoutchouc synthétique ni des données nord-américaines sur le butadiène.
La comparaison reste importante au niveau de l'acheteur. Un transformateur choisissant entre formulations naturelles et synthétiques ne peut pas considérer le caoutchouc synthétique comme un refuge automatique de coût lorsque les deux chaînes d'approvisionnement subissent des pressions. La propriété du butadiène peut améliorer le contrôle d'ENEOS sur un intrant. Elle n'élimine pas l'exposition au pétrole brut, à la logistique, à la fiabilité opérationnelle ni à la demande en aval.
La prochaine vérification
ENEOS a finalisé la transaction. Le prochain événement mesurable est la divulgation de l'impact de l'acquisition sur les résultats, si une révision est requise. La société n'a fixé aucune date publique distincte pour une augmentation de capacité TPC, une nouvelle ligne de butadiène ou une fenêtre de démarrage.
Jusqu'à ce que ces chiffres apparaissent, la lecture défendable est une consolidation sans expansion prouvée. ENEOS a acquis le contrôle d'une plateforme C4 nord-américaine majeure et revendiqué une position mondiale dans le top trois du butadiène. Il n'a pas encore montré les tonnes, le changement opérationnel ou l'allocation aux acheteurs qui transformeraient la propriété en approvisionnement supplémentaire en caoutchouc synthétique.
Analyses éditoriales
- Que doit demander un acheteur de caoutchouc avant d'intégrer le changement de propriétaire comme nouvelle source d'approvisionnement ?
- Exiger une offre écrite indiquant les tonnes disponibles, la nuance ou la spécification, le point de livraison, le délai, les règles d'allocation et la formule de prix. Ne pas confondre classement de capacité de production et disponibilité réelle : le vendeur peut détenir plus de matière première sans modifier ses taux d'exploitation, sa consommation interne ni ses engagements clients. L'erreur classique consiste à valider une nouvelle source sur une annonce corporate, puis à constater que le volume n'est qu'une position théorique ou indisponible en période tendue.
- La seule transaction justifie-t-elle une prévision de coût inférieure pour le caoutchouc synthétique ?
- Non. Un scénario de coût inférieur exige la formule réelle du butadiène, les termes du contrat, la base fret, les hypothèses de taux d'exploitation et la période de couverture de l'acheteur. La nouvelle propriété peut améliorer le contrôle de l'alimentation, mais elle ne réduit pas automatiquement l'exposition au pétrole brut, les frais logistiques, les coûts de conversion ni la marge du vendeur.
- Quels documents la fonction achats doit-elle conserver pour évaluer le fournisseur consolidé ?
- Conserver la spécification du fournisseur, les exigences actuelles de CoA, les clauses de notification de changement, le contrat d'approvisionnement, la formule d'escalade, les dispositions de force majeure, la liste des sites agréés et la déclaration écrite de toute politique d'allocation ou de stock. Comparer ensuite ces documents au dossier de qualification existant plutôt que de supposer l'interchangeabilité des sources.
- Quelles données d'exploitation montrent que la consolidation constitue une réelle amélioration d'approvisionnement ?
- Suivre les tonnes cotées versus livrées, le délai de confirmation, la ponctualité, les non-conformités, les avis d'allocation, la couverture de stock et l'écart entre formule contractuelle et prix facturé. Exiger plusieurs livraisons normales et au moins un cycle de réapprovisionnement tendu avant de modifier le statut de fournisseur agréé ou le niveau de stock de sécurité.
- Un meilleur contrôle du butadiène supprime-t-il la nécessité de comparer les économies du caoutchouc naturel et synthétique ?
- Maintenir la comparaison. Le contrôle du butadiène ne concerne qu'un seul flux d'intrant ; il ne supprime pas l'exposition au pétrole brut, au transport, à la fiabilité des installations, à la demande ni aux coûts de reformulation et de requalification. Effectuer la comparaison sur le coût et la performance du composé livré, pas uniquement sur le prix du polymère.
Sources et références
- 1.TPC Group. (2026, October 27). ENEOS Holdings closes deal to acquire TPC Group. Yahoo Finance.
- 2.ICIS. Insight: Why build the world's largest PDH unit in a propylene glut? ICIS.
- 3.ICIS. Synthetic rubbers. ICIS.
- 4.Luca Sazzini. (2026, October 27). Elastomer price forecasts for 2026–2027. PricePedia.
- 5.European Rubber Journal. IRSG sees structural risks supporting firmer natural rubber prices. European Rubber Journal.
- 6.Rubber World. Natural rubber prices mixed in August as supply concerns, demand shape global market. Rubber World.
- 7.MTN. (2026, October 21). MTN. MTN.
- 8.SunSirs. Commodity news. SunSirs.
- 9.Trading Economics. Synthetic rubber. Trading Economics.