
ENEOS Holdings于10月26日以约7.58亿美元完成对TPC Group的收购,将北美一家C4加工商转变为合成橡胶及其他化工市场的受控原料平台。该交易8月宣布,成交价仅在交易完成时披露。
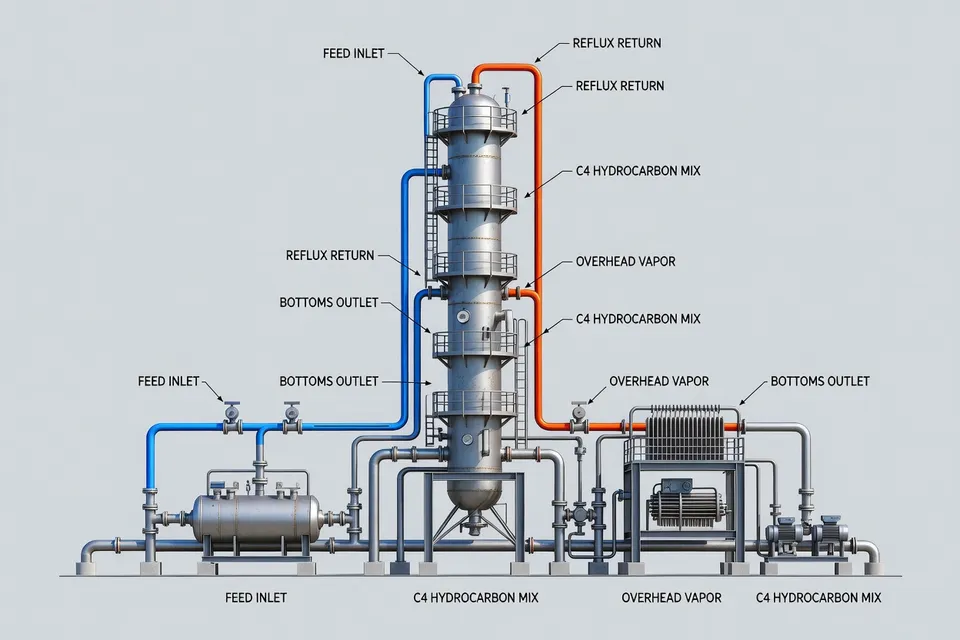
TPC加工用于生产丁二烯、合成橡胶、燃料、润滑油添加剂、塑料和表面活性剂的C4烃类。ENEOS现在拥有北美最大的此类烃类独立加工商,交易公告如是说。ENEOS Materials将把TPC并入高性能材料板块。
这是一起真实的整合事件,并非新增产能公告。收购改变了现有原料持股的归属,并未证明ENEOS新增一条丁二烯生产线、提高开工率或获得新客户合同。
C4资产
TPC为ENEOS提供了与页岩气衍生原料挂钩的北美布局。日本集团将此次收购描述为进入美国市场及投资组合重组的一部分。TPC的丁二烯相关生产和销售地位,为ENEOS管理合成橡胶原料敞口提供了更大基础。
公司给出的产能排名是最清晰的规模标志。ENEOS表示,此次收购将其丁二烯产能提升至全球第三大水平。公告未提供合并产能的吨/年数字,也未提及工厂扩建、新反应器或投产日期。
这一区别对加工商而言至关重要。排名可显示战略权重,却无法显示可供销售的丁二烯数量、将提供哪些牌号,或北美特定买家的交付是否会改变。
交易未证明的事项
ENEOS尚未量化收购对收益的影响。公司表示影响正在评估中,将在需要时公布修订。成交信息中未附带任何修订后的收益数字。
同样的空白也存在于原料经济层面。TPC在C4烃类中的地位让ENEOS获得重要输入流,但成交并未披露新合同公式、北美丁二烯价格、开工率或橡胶生产商可获得的增量数量。
因此,签署的收购支持一个结论:所有权已整合。它不支持第二个结论,即北美合成橡胶供应已实际扩大。
更广泛的成本信号
合成橡胶买家仍面临相互竞争的成本信号。PricePedia的欧洲海关价格预测显示,2026年丁二烯橡胶上涨7.91%、E-SBR上涨15.27%、S-SBR上涨4.35%、EPDM上涨5.58%、SBS上涨8.24%。2027年预测对这些牌号仍为正值,但排名变化:S-SBR预计上涨11.88%、E-SBR上涨10.92%、丁二烯橡胶上涨10.68%、EPDM上涨8.00%、SBS上涨6.69%。
这些数据为欧洲海关价格,并非北美成交价,不应作为TPC交易的区域价格基准。但它们显示,即使收购本身未公布吨位数字,控制原料仍具有商业相关性。
| 合成橡胶牌号 | 2026年预测变化 | 2027年预测变化 |
|---|---|---|
| 丁二烯橡胶 | +7.91% | +10.68% |
| E-SBR | +15.27% | +10.92% |
| S-SBR | +4.35% | +11.88% |
| EPDM | +5.58% | +8.00% |
| SBS | +8.24% | +6.69% |
欧洲合成橡胶牌号价格预测变化,2026-2027
| 牌号 | 2026 | 2027 |
|---|---|---|
| 丁二烯橡胶 | 7.91 % | 10.68 % |
| E-SBR | 15.27 % | 10.92 % |
| S-SBR | 4.35 % | 11.88 % |
| EPDM | 5.58 % | 8 % |
| SBS | 8.24 % | 6.69 % |
预测显示这些欧洲海关价格系列将继续上涨。它并未将ENEOS的所有权变更转化为北美价格预测。
丙烯不是丁二烯
原料故事还包含一个警示:不要把所有石化资产都捆绑进单一整合叙事。ICIS报道称,Lummus Technology赢得全球最大丙烷脱氢装置的许可,而全球丙烯产能过剩可能使价格在未来数年保持低迷。该在建项目产能为120万吨/年。
这是丙烯项目,并非TPC丁二烯扩产。它提供了背景,说明大型新石化装置如何与疲软市场条件共存。它并未证明ENEOS将建设丁二烯装置或TPC将增加产量。
对橡胶加工商而言,实际问题更窄。他们需要知道整合后的供应商能否报出可靠的量、维持规格,并提供能在原料波动中存续的商业公式。交易公告尚未回答这些问题。
天然橡胶保持对比活跃
天然橡胶价格也已走强,使替代决策更复杂。Rubber World报道,印尼SIR20同比上涨39%、泰国STR20上涨33%、马来西亚SMR20上涨34%、欧洲TSR20上涨68%、印度RSS3上涨46%。这些是不同市场的天然橡胶基准,并非合成橡胶价格,也非北美丁二烯数据。
在买家层面,这一对比仍有意义。选择天然或合成配方的转化商,不能把合成橡胶视为自动的成本避风港,因为两条原料链都面临压力。丁二烯所有权可能改善ENEOS对一种输入的控制,但并未消除对原油、物流、运行可靠性和下游需求的敞口。
下一步检查
ENEOS已完成交易。下一个可衡量事件是披露收购对收益的影响(若需修订)。公司尚未设定TPC产能增加、新丁二烯生产线或投产窗口的单独公开日期。
在这些数字出现前,合理的解读是整合而非已证实的扩产。ENEOS已购得北美主要C4平台的控制权,并宣称跻身全球丁二烯前三,但尚未展示将所有权转化为额外合成橡胶原料所需的吨位、运行变化或买家分配。
编辑洞察
- 橡胶采购商在把所有权变更当成新供应选项前,该索要什么?
- 要求卖方出具书面报价,列明可用吨数、牌号或规格、交货地点、交货期、分配规则和定价公式。不要拿产能排名代替实际可供量;卖方可能掌握更多原料,但运营率、内部消耗和客户承诺并未改变。常见失误是只看企业公告就批准新来源,结果发现报价量只是理论数字,或在供应紧张月份根本拿不到货。
- 单凭这笔交易就能把合成橡胶成本预测下调吗?
- 不能。成本下降需要实际丁二烯公式、合同条款、运费基准、运营率假设和买方覆盖周期。所有权变更可能改善原料控制,但不会自动降低原油敞口、物流成本、转化成本或卖方利润。运费可能降了,树脂价格却未必;采购商在看到商业公式前就预算节省,等于把资产负债表事件当作到货价报价。
- 评估整合后的供应商时,采购应归档哪些文件?
- 归档供应商规格、现行CoA要求、变更通知条款、供应协议、价格上调公式、不可抗力条款、批准工厂清单,以及任何分配或库存政策的书面声明。然后把这些文件与现有资质包对照,而不是假设收购后的运营可直接互换。熔体流动或粘度结果一致还不够,批次历史、杂质谱、包装、货架期或变更控制权利不同就存在风险。
- 哪些运营数据能说明整合真正改善了供应?
- 跟踪报价吨数与实际交付吨数、确认交货期、准时交付率、规格不合格、分配通知、库存覆盖率,以及合同公式与发票价格的差额。需完成数次正常发货和至少一次紧张补货周期后,再调整批准供应商或安全库存决策。单次成功交付说明不了问题;失败模式是供应商看似可靠,隐藏的分配限制却在下游需求或原料波动时突然暴露。
- 丁二烯控制力增强后,还需要比较天然橡胶和合成橡胶的经济性吗?
- 继续保持比较。丁二烯控制只针对一条输入流;它并不消除对原油、运输、工厂可靠性、需求或改配方、重新认证化合物的成本敞口。比较应基于交付化合物的成本和性能,而非仅看聚合物标价。常见错误是因合成橡胶原料位置看似更可控而转向使用,结果配方变更、认证工作或加工一致性差把表面节省抵消了。
来源与参考
- 1.TPC Group. (2026, October 27). ENEOS Holdings closes deal to acquire TPC Group. Yahoo Finance.
- 2.ICIS. Insight: Why build the world's largest PDH unit in a propylene glut? ICIS.
- 3.ICIS. Synthetic rubbers. ICIS.
- 4.Luca Sazzini. (2026, October 27). Elastomer price forecasts for 2026–2027. PricePedia.
- 5.European Rubber Journal. IRSG sees structural risks supporting firmer natural rubber prices. European Rubber Journal.
- 6.Rubber World. Natural rubber prices mixed in August as supply concerns, demand shape global market. Rubber World.
- 7.MTN. (2026, October 21). MTN. MTN.
- 8.SunSirs. Commodity news. SunSirs.
- 9.Trading Economics. Synthetic rubber. Trading Economics.