
ENEOS Holdings 於 10 月 26 日以約 7.58 億美元完成收購 TPC Group,把北美 C4 加工商轉為合成橡膠及其他化學品市場的受控原料平台。交易 8 月宣布,成交價在交割時才揭露。
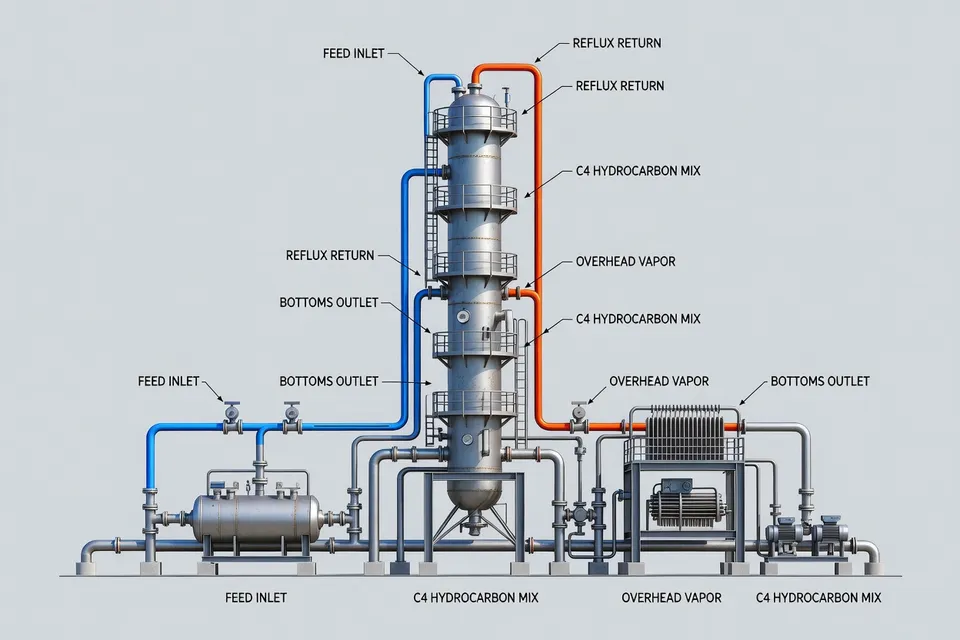
TPC 加工用於製造丁二烯、合成橡膠、燃料、潤滑油添加劑、塑膠及界面活性劑的 C4 烴類。根據交易公告,ENEOS 現擁有北美最大的此類烴類獨立加工商。ENEOS Materials 將把 TPC 納入高性能材料事業群。
這是真實的整併事件,並非新增產能公告。收購改變既有原料資產的所有權,並未讓 ENEOS 新增丁二烯產線、提高運轉率或取得新客戶合約。
C4 資產
TPC 讓 ENEOS 取得與頁岩氣衍生原料連結的北美據點。日本集團將此購併描述為進入美國市場及投資組合重組的一部分。TPC 的丁二烯相關生產及銷售地位,為 ENEOS 提供更大基礎來管理合成橡膠原料曝險。
公司公布的產能排名是最清楚的規模指標。ENEOS 表示,此收購將其丁二烯產能推升至全球第三大。公告未提供合併後的年噸數,也未提及廠區擴建、新反應器或投產日期。
此區別對加工商而言重要。排名可顯示策略比重,卻無法顯示有多少商品丁二烯可供銷售、將提供哪些等級,或北美特定買家交貨是否改變。
交易未證明之事
ENEOS 尚未量化收購對盈餘的影響。公司表示影響仍在檢討中,必要時將另行公告。交割資訊未附修正後的盈餘數字。
原料經濟同樣存在缺口。TPC 的 C4 烴類地位讓 ENEOS 取得重要輸入流,但交割未揭露新合約公式、北美丁二烯價格、利用率或可供橡膠生產商的增量。
因此,簽署收購僅支持一項結論:所有權已整併。它不支持第二項結論,即北美合成橡膠供應已實際擴張。
更廣泛的成本訊號
合成橡膠買家仍面對相互競爭的成本訊號。PricePedia 歐洲海關價格預測顯示,2026 年丁二烯橡膠上漲 7.91%、E-SBR 上漲 15.27%、S-SBR 上漲 4.35%、EPDM 上漲 5.58%、SBS 上漲 8.24%。2027 年預測對各等級仍為正值,排名則有變化:S-SBR 預測上漲 11.88%、E-SBR 上漲 10.92%、丁二烯橡膠上漲 10.68%、EPDM 上漲 8.00%、SBS 上漲 6.69%。
這些數字為歐洲海關價格,並非北美交易價格,不應作為 TPC 交易的區域價格基準。不過,它們顯示即使收購本身未公布噸數,控制原料仍具商業意義。
| 合成橡膠等級 | 2026 年預測變動 | 2027 年預測變動 |
|---|---|---|
| 丁二烯橡膠 | +7.91% | +10.68% |
| E-SBR | +15.27% | +10.92% |
| S-SBR | +4.35% | +11.88% |
| EPDM | +5.58% | +8.00% |
| SBS | +8.24% | +6.69% |
歐洲合成橡膠等級價格預測變化,2026-2027
| 等級 | 2026 | 2027 |
|---|---|---|
| 丁二烯橡膠 | 7.91 % | 10.68 % |
| E-SBR | 15.27 % | 10.92 % |
| S-SBR | 4.35 % | 11.88 % |
| EPDM | 5.58 % | 8 % |
| SBS | 8.24 % | 6.69 % |
預測顯示這些歐洲海關價格系列持續上漲。它並未將 ENEOS 的所有權變動轉為北美價格預測。
丙烯不是丁二烯
原料故事也提醒,不要把每一項石化資產都綁進同一整併論述。ICIS 報導,Lummus Technology 取得全球最大丙烷脫氫裝置的授權,而全球丙烯過剩可能使價格多年低迷。該開發中專案的產能為每年 120 萬噸。
這是丙烯專案,並非 TPC 丁二烯擴張。它提供背景,說明大型新石化裝置可與疲弱市況並存。它並未證明 ENEOS 將興建丁二烯裝置,或 TPC 將增加產出。
對橡膠加工商而言,實際問題更窄。他們需要知道,整併後的供應商能否報出可靠數量、維持規格,並提供能承受原料波動的商業公式。交易公告尚未回答這些問題。
天然橡膠持續提供比較
天然橡膠價格也已走強,使替代決策更複雜。Rubber World 報導,印尼 SIR20 年增 39%、泰國 STR20 年增 33%、馬來西亞 SMR20 年增 34%、歐洲 TSR20 年增 68%、印度 RSS3 年增 46%。這些是不同市場的天然橡膠基準,並非合成橡膠價格,也非北美丁二烯數據。
此比較在買方層級仍具意義。轉換商在天然與合成配方間選擇時,不能把合成橡膠視為自動的成本避風港,因為兩條原料鏈都面臨壓力。丁二烯所有權或許改善 ENEOS 對一項投入的控制,卻無法消除對原油、物流、運轉可靠度或下游需求的曝險。
下一步查核
ENEOS 已完成交易。下一項可衡量的事件是揭露收購對盈餘的影響(若需修正)。公司尚未另行公布 TPC 產能增加、新丁二烯產線或投產時程的公開日期。
在這些數字出現前,合理的解讀是整併而非已證實的擴張。ENEOS 已取得北美主要 C4 平台控制權,並宣稱全球丁二烯前三名地位。它尚未顯示將所有權轉為額外合成橡膠原料所需的噸數、運轉變化或買方分配。
編輯洞察
- 橡膠買方在把所有權變更視為新供應來源前,該索取什麼?
- 要求書面報價,列出可用噸數、等級或規格、交貨地點、交貨期、分配規則與定價公式。不要用產能排名代替實際供貨量;賣方可能掌握更多原料,卻維持原有操作率、內部消耗與客戶承諾不變。最常見的失誤是依企業公告核准新來源,後來才發現報價量只是理論數字,或在緊俏月份無法取得。
- 單憑交易就能把合成橡膠成本預測調低嗎?
- 不行。成本評估必須依據實際丁二烯公式、合約條款、運費基準、操作率假設,以及買方的覆蓋期間。所有權可能改善原料控制,但不會自動降低原油曝險、物流成本、轉換成本或賣方利潤。運費可能下降,樹脂價格卻未必;買方若在看到商業公式前就預算節省,等於把資產負債表事件當成實際交貨報價。
- 評估合併後供應商時,採購應歸檔哪些文件?
- 歸檔供應商規格、現行CoA要求、變更通知條款、供應合約、價格調整公式、不可抗力條款、核准廠區清單,以及任何分配或庫存政策的書面說明。接著將這些文件與現有資格文件比對,而非假設收購後的生產線與其他來源可互換。熔流率或黏度相同不夠,若批次履歷、雜質輪廓、包裝、保存期限或變更控制權利不同,仍需重新評估。
- 哪些營運數據能顯示整合已轉為實質供應改善?
- 追蹤報價與實際交貨噸數、確認交貨期、準時交貨率、規格不符次數、分配通知、庫存覆蓋率,以及合約公式與發票價格的差異。必須經過數次正常出貨與至少一次緊繃補貨週期後,再調整核准供應商或安全庫存決策。單次成功交貨意義有限;常見失敗模式是供應商看似可靠,隱藏的分配限制卻在下游需求或原料波動上升時才浮現。
- 丁二烯控制力增強後,還需要比較天然與合成橡膠的經濟性嗎?
- 繼續保持比較。丁二烯控制只針對單一原料流,不會消除原油、運輸、廠區可靠度、需求,或重新配方與重新認證的成本。應以交貨複合物成本與性能為基礎進行比較,而非僅看聚合物標價。常見錯誤是因合成橡膠原料位置看似更穩而轉向,卻因配方調整、認證工作或加工一致性較差而失去表面上的節省。
來源與參考
- 1.TPC Group. (2026, October 27). ENEOS Holdings closes deal to acquire TPC Group. Yahoo Finance.
- 2.ICIS. Insight: Why build the world's largest PDH unit in a propylene glut? ICIS.
- 3.ICIS. Synthetic rubbers. ICIS.
- 4.Luca Sazzini. (2026, October 27). Elastomer price forecasts for 2026–2027. PricePedia.
- 5.European Rubber Journal. IRSG sees structural risks supporting firmer natural rubber prices. European Rubber Journal.
- 6.Rubber World. Natural rubber prices mixed in August as supply concerns, demand shape global market. Rubber World.
- 7.MTN. (2026, October 21). MTN. MTN.
- 8.SunSirs. Commodity news. SunSirs.
- 9.Trading Economics. Synthetic rubber. Trading Economics.