

中国PVC产能利用率截至10月22日降至61.86%,较前期下降2.74个百分点,10月产量预计约170万吨。这并非计划中的产能退出,而是利润驱动的结果:检修、长期停产以及额外减产正从需求疲软的市场中撤出供应。
该利用率数据来自10月28日的一份中国PVC行业市场报告。其产能基数定为2878.5万吨/年,因为甘肃金川新荣20万吨产能装置自8月1日起退出样本。这一界定很重要。报告的利用率是按修订后的样本衡量运行表现,而非针对行业所有历史名义产能。
生意社另行估算,截至10月23日当周,国内10月PVC产量约170万吨。这一估算将使10月成为2022年11月以来最低月度产量水平。两个数据描述的单位不同——一个是利用率,一个是月度产量估算——但指向同一方向:运行中的供应收缩速度超出常规检修所能解释的范围。
10月运行基础
每月主要对比是检修产能规模。10月常规检修覆盖逾400万吨,9月则超过670万吨。仅按此衡量,10月似乎比9月宽松。但供应结果不同,因为停产和成本相关减产已叠加到检修总量之上。
| 中国PVC运行指标 | 9月 | 2026年10月 | 定义 |
|---|---|---|---|
| 常规检修产能 | 超过670万吨 | 逾400万吨 | 国内工厂初步数据 |
| 估算月度产量 | — | 约170万吨 | 国内产量估算 |
| 产能利用率 | — | 61.86% | 10月22日,修订后2878.5万吨年基数 |
中国PVC常规检修产能,2026年9月-10月
| 月份 | 检修产能(百万吨) |
|---|---|
| 9月 | 6.7 百万吨 |
| 10月 | 4 百万吨 |
表格不支持“检修环比加剧”的简单说法。常规检修产能下降了。增加的是其他形式限制导致的供应损失,包括因生产经济性不再支持满负荷运行而降低负荷的装置。
这一区别是核心市场事实。检修日历可暗示明确的复产路径。亏损驱动的减产则不能。对加工商而言,关键问题不只是列为检修的吨数,还有在利润仍为负时多少装置愿意并能够恢复正常负荷。
成本决定负荷
采购电石的电石法生产商在本周评估期间继续亏损运行。一体化生产商尽管拥有自有电石和烧碱,也降低了运行率。这一决定表明低利用率并非仅限于链条中最高成本环节。
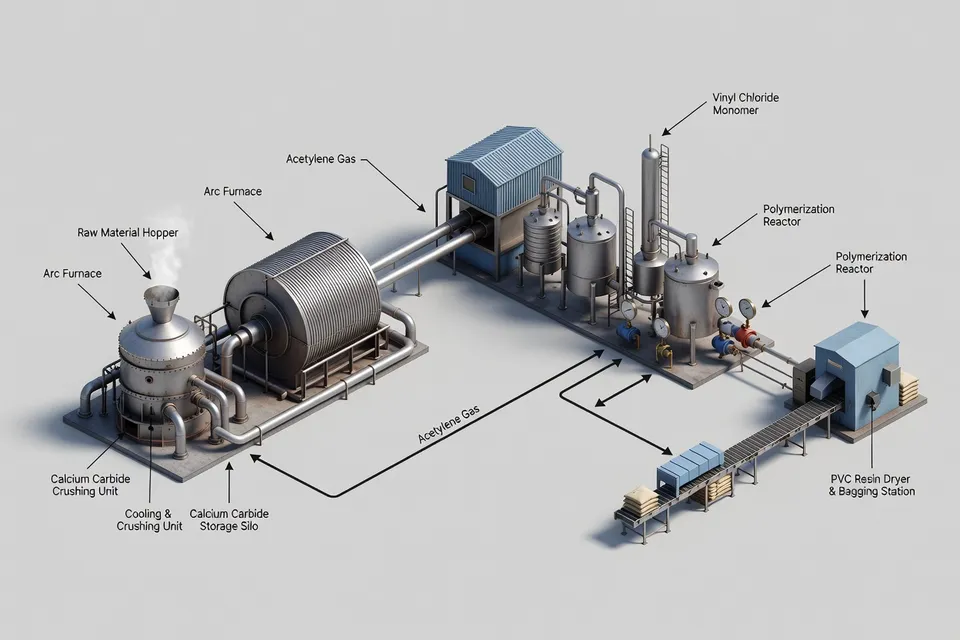
乙烯法PVC亏损更严重,亏损最高达每吨800元。部分装置已长期闲置,短期内无重启打算。这一状况比短期检修停产更具影响,因为它从供应曲线中移除了近期的灵活性。
市场反应支撑了价格,但未解决需求问题。山东信发PVC装置10月21日运行负荷为80%。该生产商PVC总产能列为110万吨,其SG-5电石法PVC出厂价现金基础上调50元至4920元/吨。这是一家公司的运行和价格观察,而非全国基准。但它显示出生产商如何在行业整体面临负荷压力时上调成交价。
库存下降,但需求未引领
华东及华南地区社会库存10月22日为101.8万吨,环比下降2.40%,同比下降1.66%。华东地区993000吨,环比下降2.26%,但同比仍高1.62%。华南地区25000吨,环比下降7.65%,同比下降56.89%。
库存下降给生产商提供了捍卫报价的空间,但不应解读为需求广泛复苏的证据。即使下游谨慎,工厂产量降低也能减少库存。这就是为何10月产量估算比单一生产商的价格上涨更具分量:它衡量的是正在改变平衡的供应撤出。
出口需求提供有限缓解。中国悬浮法PVC出口1-9月同比上升近11%,但一季度创纪录后出货势头减弱,因印度采购放缓。越南和印度尼西亚作为目的地市场扩大,显示一定多元化,但这些增量尚未完全抵消整体增速放缓。因此出口增长仍是支撑因素,而非国内利用率持续的充分解释。
重启考验
中国PVC市场目前由降低的运行率支撑,但这种支撑有明确限度。如果需求保持受限,生产商可能仅通过保持产能离线来维持利润。如果需求改善,首个考验将是长期闲置和亏损装置能否快速重启,以限制价格上涨。
这使得下一次产量和利用率发布比又一次孤立的价格数据更重要。约170万吨的10月估算需与最终产量核对,而61.86%的利用率将显示月底减产在列出的检修工作结束后是否持续。在这些数据到来之前,中国PVC供应减少作为运行响应可信,但尚未证明是持久的产能重置。
编辑洞察
- PVC买家在检修清单少于上月的情况下,如何看待62%以下的开工率?
- 不要只看检修计划,要索取完整的运行损失明细。把常规检修量与长期闲置、降负荷、无重启日期的装置分开,后者反映经济性限产而非计划停工。常见误判是把检修总量下降当成供应回升的信号,其实亏损装置检修后仍可能维持低负荷。
- 把月度PVC产量预估当作持久减量之前,需要核实哪些数据?
- 不要仅凭初步预估就做长期采购计划。先对比最终产量与预估值,再看下期开工率是否仍包含月底减产,以及长期闲置装置是否已重启。月度低产量可能收紧现货,但并不证明产能永久退出;错误做法是在经济性重启前支付溢价。
- PVC库存下降是否足以支撑加大采购或接受更高报价?
- 在调整采购覆盖前,先把库存变化与下游订单和装置负荷对照。库存下降可能是国内减产所致,而非需求改善。库存仅作为供需平衡信号,不能直接当作需求预测;常见错误是在去库后扩大覆盖,结果需求未跟上导致库存积压。
- 国内PVC开工率承压时,出口需求能提供多大缓冲?
- 按月份核查出口目的地量,区分持续订单与临时出货。部分市场出口增长可消化部分产量,但主要目的地增速放缓时,出口无法自动支撑国内满负荷。物流和商业条件同样存在摩擦:海外船期、目的地认证或净回利差不利时,出口并不能解决国内现货需求。
- 判断PVC价格支撑能否持续的实际重启判断标准是什么?
- 同时跟踪三项指标:最终产量、月底减产后的开工率、长期闲置装置的运行状态。需求改善时这些装置可能重启并压制价格;若利润仍为负,生产商可能继续停工,支撑得以维持。不要以单一生产商提价作为全市场基准,其调价可能仅反映自身负荷、库存和现金状况。
来源与参考
- 1.市场资讯. (2026, October 23). 需求端缺乏实质改善 PVC大概率维持区间震荡格局. 新浪财经.
- 2.大越期货. (2026, October 27). PVC供给阶段性收缩 期价震荡运行为主. 手机新浪网.
- 3.SunSirs. (2026, October 27). SunSirs: Plastics and rubber industries bulk commodity intelligence (October 26, 2026). SunSirs--China Commodity Data Group.
- 4.SunSirs. SunSirs--China Commodity Data Group.
- 5.eChem Industry. eChem Industry.
- 6.Achilles Chemical. PVC production cuts. Achilles Chemical.
- 7.CommoPlast. CommoPlast.
- 8.Sohu. Sohu.
- 9.ChemOrbis. Stats: China’s PVC exports rise in Jan-Sep but momentum fades as Indian buying slows. ChemOrbis.
