

中國PVC裝置利用率截至10月22日跌至61.86%,較前一期下滑2.74個百分點,10月產量預估約170萬噸。這不是計畫性產能退出,而是利潤反應:檢修、長期停工與額外降負荷,正在從需求疲弱的市場中抽走供給。
該利用率數據來自10月28日市場報告,涵蓋中國PVC產業。報告將年產能基數定為2878.5萬噸,因甘肅金川鑫榮自8月1日起退出樣本,減去20萬噸產能。此定義重要。報告率衡量的是經修正樣本的運轉表現,而非針對產業所有歷史名義產能。
生意社另估截至10月23日當週,國內PVC 10月產量約170萬噸。此估計將使10月成為2022年11月以來最低月產水準。兩項數據單位不同,一為利用率,一為月產估計,但指向相同方向:運轉供給收縮速度,超出例行檢修所能解釋。
10月運轉基數
每月主要比較項目為檢修產能規模。10月例行檢修覆蓋逾400萬噸,9月則逾670萬噸。單看此項,10月似乎較9月寬鬆。但供給結果不同,因為停工與成本相關減產已加進檢修總量。
| 中國PVC運轉指標 | 9月 | 2026年10月 | 定義 |
|---|---|---|---|
| 例行檢修產能 | 逾670萬噸 | 逾400萬噸 | 國內工廠初步數據 |
| 估計月產量 | — | 約170萬噸 | 國內產出估計 |
| 裝置利用率 | — | 61.86% | 10月22日,修正後2878.5萬噸年產能基數 |
中國 PVC 例行維護產能,2026年9月-10月
| 月份 | 維護產能(百萬噸) |
|---|---|
| 九月 | 6.7 百萬噸 |
| 十月 | 4 百萬噸 |
表格不支持「檢修較上月加劇」的簡單說法。例行檢修產能下降。增加的是其他形式的供給流失,包括因生產經濟性已無法支撐滿載而降負荷的設施。
此區別是市場核心事實。檢修日曆可暗示明確重啟路徑。利潤驅動的減產則不然。對加工商而言,相關問題不只多少噸列為檢修,而是多少裝置在利潤仍為負時願意且能恢復正常負荷。
成本決定負荷
購買電石的電石法生產商,在晚10月評估週內仍處虧損。整合型生產商儘管擁有自有電石與燒鹼,也降低運轉率。此決定顯示低利用率並非僅限於鏈條中最高成本部分。
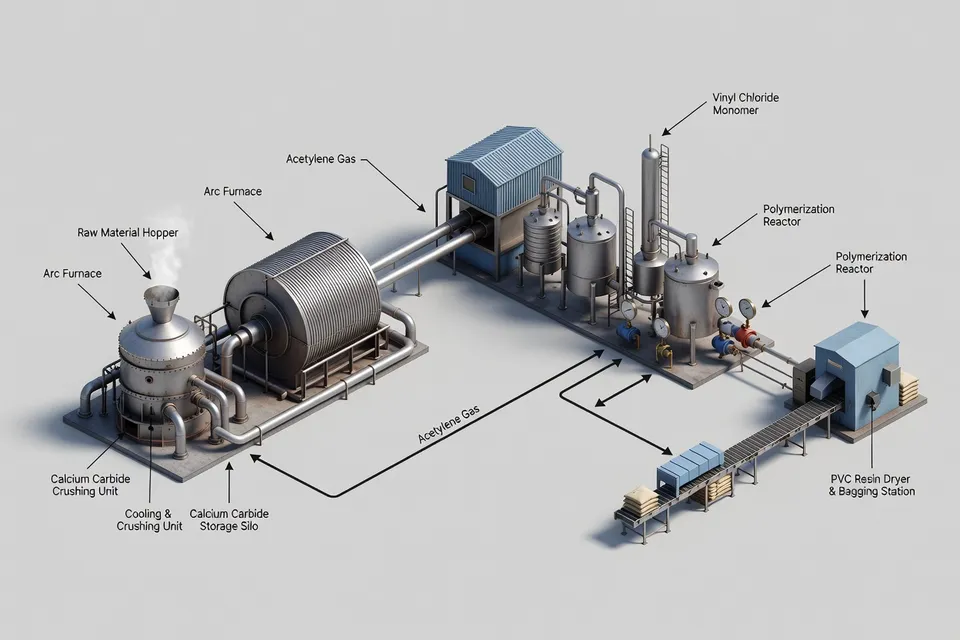
乙烯法PVC虧損更深,最高達每噸800元。部分裝置已長期停工,短期內無重啟意願。此情況比短暫檢修停工影響更大,因為它從供給曲線中移除近期待機彈性。
市場反應支撐價格,但未解決需求。山東信發PVC裝置10月21日運轉率為80%。該生產商PVC總產能列為110萬噸,其SG-5電石法PVC出廠價現金價上漲50元至每噸4920元。這是公司層級運轉與價格觀察,而非全國基準。但它顯示生產商如何在產業整體仍處負荷壓力下提高成交價。
庫存下降,但需求未領漲
華東與華南社會庫存10月22日為101.8萬噸,週減2.40%,年減1.66%。華東993萬噸,週減2.26%,仍年增1.62%。華南2.5萬噸,週減7.65%,年減56.89%。
庫存下降給生產商空間捍衛報價,但不應視為廣泛需求復甦的證明。即使轉型商仍謹慎,廠端產出降低也能減少庫存。這就是為何10月產量估計比單一生產商漲價更具分量:它衡量的是改變供需平衡的供給撤離。
出口需求提供有限緩解。中國懸浮法PVC 2026年1-9月出口年增近11%,但出貨動能自第一季創紀錄後因印度採購放緩而減弱。越南與印尼擴大為出口目的地,顯示部分多元化,但這些增量尚未完全抵消整體步調放緩。因此出口成長仍是支撐因素,而非國內利用率持續的充分解釋。
重啟考驗
中國PVC市場目前由降低運轉率支撐,但此支撐有明確上限。若需求持續受限,生產商可能僅靠維持產能離線來保住利潤。若需求改善,首要考驗是長期停工與虧損裝置是否能迅速重啟,以抑制價格上漲。
這使下一次生產與利用率數據發布,比另一個孤立價格數據更重要。約170萬噸的10月估計需與最終產出核對,而61.86%利用率將顯示月底減產在列出檢修工作後是否持續。在這些數據公布前,中國PVC供給減少可信為運轉反應,但尚未證明耐久產能重置。
編輯洞察
- PVC買家看到利用率低於62%,但檢修清單卻比上月少,該怎麼解讀?
- 要求完整的運轉損失明細,而不只是檢修排程。要區分例行檢修噸數與長期停機、降載及無重啟日期的裝置;後者代表經濟性限產而非計畫停機。常見錯誤是把較低的檢修總量當成供給恢復的證據,實際上虧損工廠在檢修結束後仍可能維持低負荷。
- 把預估月產量視為持久供給減量前,該先確認什麼?
- 不要只憑初步估計就建立長期採購假設。先比對最終實際產出與預估值,再看下次利用率數據是否仍涵蓋月底減產,以及長期停機的裝置是否已重啟。月產量偏低可能讓現貨吃緊,但不代表產能永久退出;最常見的失誤是付了稀缺溢價,之後經濟性重啟又把貨源推回市場。
- PVC庫存下降就該增加採購或接受更高報價嗎?
- 在調整備貨前,先把庫存變化對照加工商訂單流量與工廠開工率。庫存下滑可能是國內產出被砍所致,而加工商仍持觀望、消費並未改善。庫存變化只能當供給平衡指標,不能當需求預測;最常見的採購錯誤是看到去庫存就拉長備貨,之後需求未跟上而被迫壓貨。
- 國內PVC開工率承壓時,出口需求能提供多少保護?
- 按月追蹤出口目的地量,並區分持續性訂單與暫時性出貨激增。部分出口市場成長雖能吸收部分貨源,但主要目的地動能放緩時,出口需求無法自動支撐國內滿載。摩擦同時來自物流與商業:海外已訂的船期不一定解決國內現貨需求,目的地認證或淨利回報若不划算,貨源還是回不來。
- 判斷PVC價格支撐能否持續,實際的重啟測試是什麼?
- 同時追蹤三項指標:最終確認的產量、月底減產後的利用率,以及長期停機裝置的運轉狀態。若需求改善,這些裝置可能重啟並壓抑價格;若利差持續為負,業者可能繼續停機,支撐才會延續。不要把單一廠商的漲價當成全市場基準,因為局部報價調整常反映該廠自身負荷、庫存與現金狀況,而非整體市場重置。
來源與參考
- 1.市场资讯. (2026, October 23). 需求端缺乏实质改善 PVC大概率维持区间震荡格局. 新浪财经.
- 2.大越期货. (2026, October 27). PVC供给阶段性收缩 期价震荡运行为主. 手机新浪网.
- 3.SunSirs. (2026, October 27). SunSirs: Plastics and rubber industries bulk commodity intelligence (October 26, 2026). SunSirs--China Commodity Data Group.
- 4.SunSirs. SunSirs--China Commodity Data Group.
- 5.eChem Industry. eChem Industry.
- 6.Achilles Chemical. PVC production cuts. Achilles Chemical.
- 7.CommoPlast. CommoPlast.
- 8.Sohu. Sohu.
- 9.ChemOrbis. Stats: China’s PVC exports rise in Jan-Sep but momentum fades as Indian buying slows. ChemOrbis.
