
El Reglamento de Envases y Residuos de Envases de la Unión Europea comenzó a aplicarse el 12 de agosto de 2026, mientras que las Reglas de Gestión de Residuos Plásticos modificadas de India establecen un mínimo del 40% de contenido reciclado para envases rígidos de plástico en 2026-27. Corea del Sur consulta sobre una tasa de uso obligatorio más alta, incluido el 15% para botellas de PET a partir de 2027, y el Reino Unido ha separado sus controles de reciclaje químico a corto plazo de un requisito de certificación posterior para plástico reciclado mecánicamente.
No se trata de una sola norma de contenido reciclado. Son pasos legales distintos con fechas, partes obligadas y requisitos de prueba diferentes. Un productor de envases que las trate como un único objetivo global clasificará mal al menos una obligación.
El objetivo de India para 2026-27
India presenta el aumento numérico más claro en el período actual. Las Reglas de Gestión de Residuos Plásticos modificadas exigen que los envases rígidos de plástico contengan al menos un 40% de plástico reciclado en 2026-27. El requisito sube del 30% en 2025-26 al 50% en 2027-28 y al 60% desde 2028-29. Los envases flexibles y multicapa tienen objetivos escalonados más bajos bajo el mismo marco.
La obligación recae en productores, importadores y propietarios de marcas. Deben registrarse en el portal de la Junta Central de Control de la Contaminación, presentar declaraciones anuales y utilizar plástico reciclado que cumpla la norma IS 14534:2023. El etiquetado del contenido reciclado también forma parte del registro de cumplimiento, y los déficits de 2025-26 pueden trasladarse hasta tres años.
Para un convertidor, el cambio práctico no es simplemente comprar más resina reciclada. El negocio debe vincular el grado y la cantidad de resina a la categoría de envase, conservar la documentación necesaria para la declaración anual y garantizar que la etiqueta coincida con la norma requerida. Una factura de compra sin el material y el rastro de informes requeridos es una defensa débil contra un déficit.
Los pasos aplicables para envases rígidos indios son:
| Período de cumplimiento | Contenido mínimo reciclado |
|---|---|
| 2025–26 | 30% |
| 2026–27 | 40% |
| 2027–28 | 50% |
| 2028–29 en adelante | 60% |
Objetivos de contenido reciclado en envases de plástico rígido de India, 2025-2029
| Año | Objetivo de contenido reciclado (%) |
|---|---|
| 2025–26 | 30 % |
| 2026–27 | 40 % |
| 2027–28 | 50 % |
| 2028–29 en adelante | 60 % |
El movimiento es un aumento escalonado, no una regla inmediata del 60%. Esa distinción importa cuando los contratos, las herramientas y las aprobaciones de productos se fijan para el año de informe 2026-27.
La UE ha iniciado el marco, no ha terminado cada prueba
El PPWR entró en aplicación general el 12 de agosto de 2026. Desde esa fecha, los envases en contacto con alimentos que contengan PFAS por encima de los límites aplicables no pueden comercializarse en el mercado de la UE. La guía citada indica que los envases comercializados después de la fecha de aplicación no reciben un período de agotamiento de existencias.
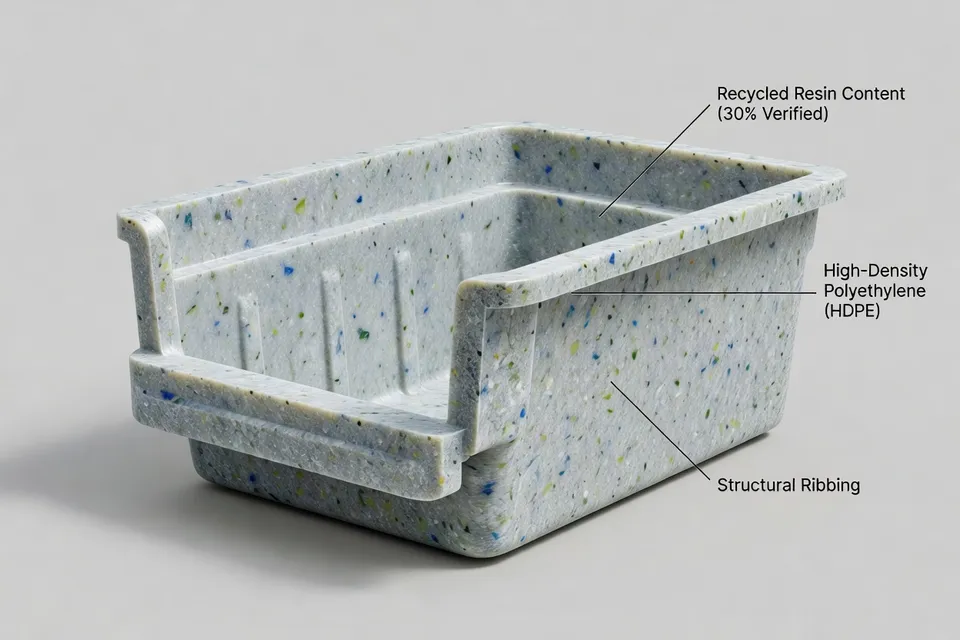
Los requisitos de contenido reciclado llegan más tarde. El contenido mínimo reciclado en envases de plástico, junto con los requisitos de reciclabilidad por diseño y minimización de envases, se aplica a partir del 1 de enero de 2030. Los envases deben ser reciclables a escala desde el 1 de enero de 2035, mientras que el etiquetado armonizado sigue el 12 de agosto de 2028.
La Comisión aún debe completar la maquinaria técnica para los cálculos y la verificación del contenido reciclado. Los actos previstos cubren el cálculo y la verificación para residuos plásticos posconsumo recogidos y reciclados dentro de la UE, los formatos de documentación, los criterios de sostenibilidad para las tecnologías de reciclaje y la certificación de equivalencia para el contenido reciclado recuperado en terceros países.
Eso deja un requisito de proceso claro para los proveedores que venden en Europa: conservar la cadena de evidencia ahora, pero no afirmar que un acto de ejecución futuro ya ha resuelto cada cálculo. El reglamento está vigente; partes de la arquitectura de verificación quedan por publicarse.
El Reino Unido cambia la prueba antes de cambiar la fecha del reciclaje mecánico
El Impuesto sobre Envases de Plástico del Reino Unido sigue utilizando un umbral del 30% de plástico reciclado para la exención. A partir del 1 de abril de 2027, las empresas pueden usar un enfoque de balance de masa para el plástico reciclado químicamente, pero la opción es condicional. Si una empresa no usa el enfoque de balance de masa requerido, el plástico reciclado químicamente se trata como virgen para el cálculo del impuesto.
La cadena debe certificarse desde el reciclador químico a través de las empresas que procesan, reciben, suministran o almacenan el material y hasta la finalización del componente de envase. Las empresas deben conservar certificados, declaraciones de atribución y registros de balance de masa a nivel de sitio durante seis años. El sistema operativo debe usar un período contable de tres meses, mantener un balance no negativo y aplicar los controles requeridos de atribución y factor de conversión.
El cambio de 2027 afecta por tanto a la evidencia y al control de la cadena, no solo a la selección de resina. Un fabricante de envases no puede confiar en la declaración amplia de un proveedor de que el material está reciclado químicamente. Debe verificar la certificación, conservar los documentos pertinentes y confirmar que cada participante requerido en la cadena está cubierto.
El plástico reciclado mecánicamente sigue un calendario posterior. Tras una consulta celebrada del 18 de mayo al 10 de agosto de 2026, el gobierno dijo que tiene intención de introducir certificación obligatoria a partir del 1 de abril de 2030 para las empresas que reclamen la exención del PPT sobre la base de que el envase contiene al menos un 30% de plástico reciclado mecánicamente. El esquema utilizará verificación independiente de terceros, pero el gobierno no ha prescrito un esquema de certificación. Los requisitos detallados se desarrollarán con la industria y se revisarán más cerca de la implementación.
Ese estatus es lo suficientemente firme para la planificación e incompleto como para evitar auditorías prematuras contra requisitos que aún no se han escrito. Un convertidor debe construir registros en torno a la reclamación del 30% ahora, pero no puede tratar un esquema de certificación futuro como ley operativa en 2026.
Corea del Sur sigue en fase de consulta
Corea del Sur ha propuesto una proporción de uso obligatorio más alta para las materias primas plásticas recicladas, incluido un requisito del 15% para botellas de PET a partir de 2027. La propuesta forma parte de una medida de economía circular sobre envases de plásticos y sigue siendo una consulta pública en lugar de una obligación final efectiva.
Esa distinción debe permanecer en cada rastreador de cumplimiento. Un productor coreano de botellas de PET puede prepararse para la tasa propuesta, probar el suministro y revisar los sistemas de etiquetado e informes, pero la consulta en sí no establece el texto legal final, el alcance final ni el procedimiento de aplicación final.
La razón probable del aumento propuesto es trasladar la demanda de resina reciclada a un requisito de envase definido. Esa es una lectura, no una justificación declarada. El hecho de cumplimiento inmediato es más estrecho: la autoridad ha propuesto una tasa más alta, y la norma final debe establecer aún las disposiciones operativas.
El error común es tratar las reclamaciones como prueba
La UE, India, Corea del Sur y el Reino Unido avanzan por etapas diferentes. India tiene un objetivo operativo 2026-27 para envases rígidos. La UE tiene un reglamento activo con obligaciones de contenido reciclado programadas para 2030 y actos técnicos aún pendientes. Corea del Sur tiene una propuesta. El Reino Unido tiene un marco de balance de masa vigente para 2027 para el reciclaje químico y una intención para 2030 para la certificación de contenido reciclado mecánicamente.
Para procesadores y propietarios de marcas, el cambio de norma es por tanto documental tanto como material. Las especificaciones de producto deben identificar la jurisdicción pertinente, el formato de envase, el método de contenido reciclado y el período de informe. La adquisición debe distinguir el reciclaje mecánico del químico bajo balance de masa. Los equipos de calidad deben conservar evidencia que coincida con la reclamación en lugar de aceptar un porcentaje genérico de contenido reciclado.
Un proveedor que no pueda identificar el umbral aplicable, la fecha efectiva y la ruta de verificación no debe tener permiso para convertir una reclamación en una declaración de cumplimiento. En este ciclo, la suposición más segura no es que cada mercado ahora exija el mismo porcentaje. Es que cada mercado comienza a hacer una pregunta diferente sobre la misma pieza de envase, y la respuesta debe documentarse en el idioma de la norma de ese mercado.
Análisis editorial
- ¿Qué debe vincularse antes de presentar una declaración de contenido reciclado para envases rígidos en India?
- Solicita a compras el grado exacto, la cantidad y la categoría de envase cubierta por la compra, luego cruza esos registros con el período de reporte aplicable y la evidencia según IS 14534:2023. La etiqueta, la declaración anual y el archivo de material deben describir la misma declaración. Una factura de compra por sí sola no basta; el fallo habitual es tener resina con aspecto conforme pero sin vínculo trazable entre el lote, el formato de envase y la cantidad reportada.
- ¿Puede un proveedor usar un solo porcentaje global de contenido reciclado para la UE, Reino Unido, India y Corea del Sur?
- No. Elabora la matriz de cumplimiento por jurisdicción, formato de envase, fecha de entrada en vigor, parte obligada y vía de prueba. India tiene un objetivo escalonado vigente para envases rígidos, las obligaciones de contenido reciclado de plástico en la UE aplican más tarde y dependen aún de las reglas de cálculo técnico, el Reino Unido distingue el balance de masa químico del reciclaje mecánico, y Corea del Sur sigue en fase de consulta. El problema surge cuando se trata un certificado comercial como prueba legal en todos los mercados.
- ¿Qué evidencia debe conservar un transformador antes de usar contenido reciclado químicamente según las normas fiscales del Reino Unido?
- Rechaza una declaración genérica del proveedor. Confirma que todas las empresas, desde el reciclador químico hasta el componente de envase terminado, estén cubiertas por la certificación requerida; luego archiva el certificado, la declaración de atribución, el registro de balance de masa a nivel de sitio, el cálculo del factor de conversión y las comprobaciones de diligencia debida. El período contable debe ser de tres meses, el balance no puede ser negativo y los registros deben conservarse durante seis años. Una brecha en un almacén, procesador o sitio de almacenamiento puede eliminar toda la cantidad atribuida del cálculo fiscal.
- ¿Cómo debe preparar un equipo de envases la verificación de contenido reciclado en la UE mientras los actos de cálculo aún están incompletos?
- Archiva la cadena de evidencia ahora, pero no congeles un cálculo interno como si la metodología futura ya estuviera finalizada. Captura fuente, proceso, lote, cantidad, formato de envase y declaraciones del proveedor en un registro recuperable, y mantén al responsable de cumplimiento actualizando el método cuando lleguen los actos técnicos. El error común es auditar a los proveedores contra una regla inventada y descubrir después que los campos guardados no coinciden con el formato de documentación prescrito.
- ¿Qué puede aprobar un productor coreano de botellas de PET antes de que la tasa propuesta de contenido reciclado se convierta en ley?
- Realiza ensayos de material, revisa la capacidad de suministro y prepara los campos de etiqueta e informes, pero no registres aún el porcentaje propuesto como obligación legal. La aprobación debe registrar la propuesta por separado del requisito efectivo e identificar qué cambios de especificación necesitarían revalidación. El riesgo residual es escalar un grado o etiqueta contra el texto de consulta, para luego tener que repetir la cualificación cuando cambie el alcance, la tasa o el procedimiento de aplicación final.
- ¿Deben los transformadores del Reino Unido auditar ahora las declaraciones de contenido reciclado mecánico contra el futuro esquema de certificación?
- No, aún no existe un esquema de certificación operativo contra el que auditar. En su lugar, conserva los registros que respaldan la declaración del 30 %: identidad del proveedor, cantidad de material, vínculo de lote, base de composición y el cálculo usado para el umbral fiscal. Asigna responsabilidad para el control de cambios futuro y comprueba si el archivo actual puede sobrevivir a una revisión independiente. El punto débil es posponer toda disciplina hasta que se prescriba la certificación, cuando puede ser imposible reconstruir los registros de cadena faltantes.
Fuentes y referencias
- 1.WhatTheyThink. Recyclable packaging becomes a compliance requirement: EU, US, and Indian rules take effect. WhatTheyThink.
- 2.AOKI Kenji. (2026, October 29). South Korea proposes higher mandatory usage ratio for recycled plastic raw materials. EnviX.
- 3.Chinaplas. (2026, October 28). South Korea proposes higher mandatory recycled plastic usage rate for PET bottles. Chinaplas.
- 4.FocusLab Asia. South Korea launches public consultation on plans to increase the mandatory usage rate of recycled plastic. FocusLab Asia.
- 5.Letsrecycle.com. Autumn Budget PPT certification rules confirmed for 2030. Letsrecycle.com.
- 6.HM Revenue & Customs. Plastic packaging tax: Potential certification for mechanically recycled plastic packaging. GOV.UK.
- 7.Packaging Post. UK plastic packaging tax 2027: Pre-consumer recycled plastic will no longer count. Packaging Post.
- 8.ERP Recycling. Plastic packaging tax: Chemical recycling changes. ERP Recycling.
- 9.WhatPackaging? New packaging regulations force relook at compliance. WhatPackaging?