
食品级回收PET颗粒在10月与东南亚瓶级原生PET价格持平,但实际价差比标题显示的更窄。10月7日,普氏在东南亚港口可比条款下评估两个等级均为1240美元/公吨。结果是两项评估价差为零。
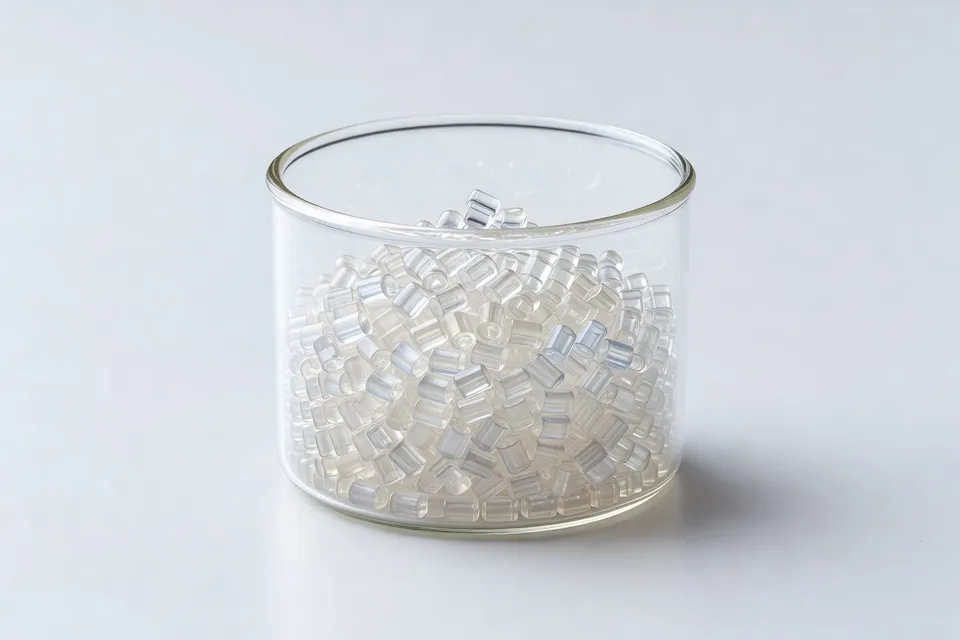
这一对比具有可用性,因为等级、地区、日期、形态和交货基础一致。这并非泛指回收PET在各地都已更便宜。回收PET仍按食品接触状态、颜色、物理形态和交货条款划分成独立市场。买家若将另一地区交货的透明碎片与亚洲港口的原生颗粒比较,衡量的是物流和规格差异,而非平价。
东南亚评估
10月数据涵盖瓶级原生PET和食品级回收PET颗粒。两者均在10月7日评估为1240美元/公吨,装运于东南亚港口。这是自5月以来首次出现零价差。
| 等级 | 日期 | 基础 | 价格 | 原生-回收价差 |
|---|---|---|---|---|
| 瓶级原生PET | 2026年10月7日 | 东南亚港口 | 1240美元/公吨 | — |
| 食品级回收PET颗粒 | 2026年10月7日 | 东南亚港口 | 1240美元/公吨 | 0美元/公吨 |
对于能直接使用食品级回收颗粒而无需更改产品规格或交货计划的转化商而言,这一平价具有意义。但它不会自动让回收树脂成为更低成本原料。工厂仍需考虑批准、一致性、颜色、污染控制和供应可靠性。这些商业条件均未计入1240美元的数字。
该对比也未将非食品回收材料纳入结论。打包块、碎片和颗粒市场价格各异。天然色和有色等级价格也不同。因此合同买家应将平价表述限定于此次10月评估的具体组合,而非推广至所有回收PET采购。
价差背后的原料动向
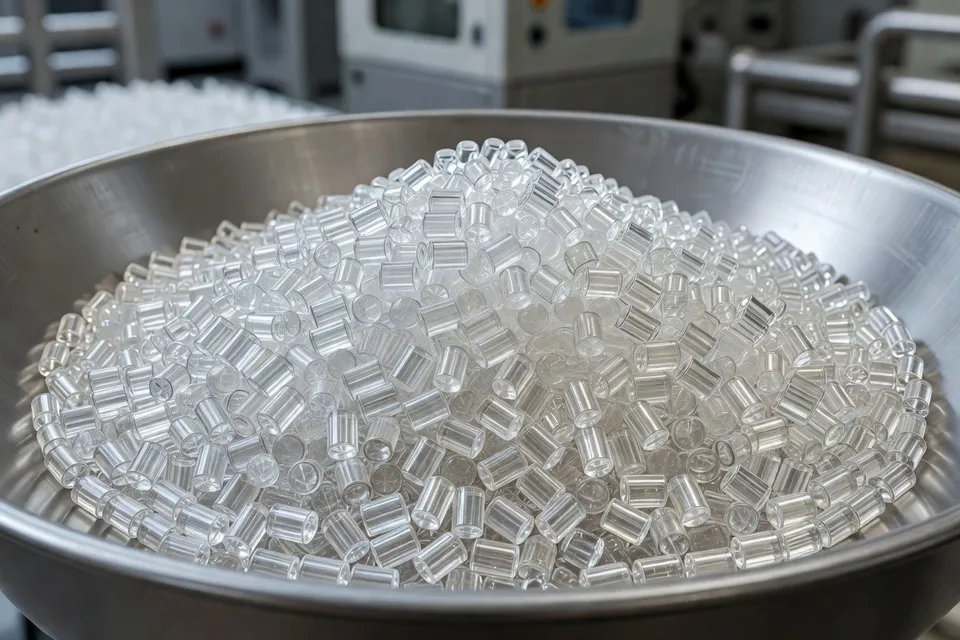
2026年的更广泛变化主要由原生PET成本和供应驱动,而非回收PET需求普遍改善。S&P Global将回收市场描述为从2025年疲弱基本面转向受地缘政治、法规和原生PET替代影响的波动。亚洲原生PET物流中断促使部分买家转向R-PET,而原生成本上升则改善了回收PET的相对地位。
5月全球价差也显示了相同变化。普氏在西北欧到岸基础上评估透明回收PET碎片较原生PET低459美元/公吨,在东南亚离岸基础上低373美元/公吨,在美国西海岸基础上低362美元/公吨。这些数字并非10月东南亚颗粒价格,因此无法取代平价评估,但显示了机制:原生PET价格变动剧烈,足以在多个区域对比中高于回收替代品。
市场反应不均。2025年12月至2026年5月中旬,PET打包块价格上涨约50%,因为转化商在原生市场中断期间寻求原料。这一上涨支持用原料和供应解释2026年价差变动,但并未证明终端需求已结构性转向回收树脂。
平价未解决的问题
零价差并未解决转化商利润问题。回收商仍需收回收集、分选、清洗、造粒、认证和可追溯性成本。回收颗粒与原生PET平价时,若原料或加工成本上升,经营利润可能更薄。反之,当供应安全或回收含量要求证明资格投入合理时,买家可接受平价回收颗粒。
欧洲案例显示价格关系不能视为全球统一规则。欧洲R-PET日益按法规合规、供应安全和循环价值定价,而非仅与原生PET比较。高品质、受法规驱动的材料正走向自身基本面,而低规格回收等级仍更具周期性。这种分离与合同措辞相关:买家应指定回收等级、认证、交货基础和合规义务,而非笼统写“R-PET versus virgin”调整条款。
需求信号也不完整。S&P Global报告称,2025年底回收溢价扩大后,品牌商偏好更便宜的原生基包装。之后价差收窄恢复了回收PET的成本地位,但市场参与者仍谨慎,不愿称之为持久变化。相对价格降低可使回收PET重新进入混配,但不会创造超出最低需求量的新需求。
下次合同检验
对东南亚买家而言,下一个有用检验是11月评估是否继续让食品级回收PET颗粒与瓶级原生PET在同一港口基础上保持平价。若原生PET上涨而回收颗粒持稳,变动仍属原料驱动。若回收颗粒因合格供应收紧或合规需求加强而独立上涨,市场将从替代转向回收特定溢价。
10月证明了一点:可比东南亚价差在1240美元/公吨时达到零。它并未证明所有回收PET都具竞争力、回收商利润已恢复,或买家在原生PET成本正常化后会使用更多回收含量。11月合约月必须区分临时原料优势与持久的回收PET价格结构。
编辑洞察
- 买家用10月PET平价做采购基准前,必须先对齐哪些条件?
- 比较价格前要对齐牌号、食品接触合规、物理形态、地区、评估日期和交货基础。同等条件下,东南亚港口的食品级再生PET颗粒才能与瓶级原生PET直接比;交货地不同的透明碎片则不行。常见误区是把物流或规格差异当作树脂折扣。
- 价格平价就意味着再生PET对加工商更便宜吗?
- 不是。把认证、颜色控制、污染风险、合规追溯和供货稳定性等额外成本加到颗粒报价上,才能算出真实投入成本。平价只能支持合格替代,无法反映新料源带来的工厂时间和废料风险。只看树脂价格的买家容易把市场评估相同误认为转化经济性相同。
- 合同如何区分原生PET的暂时成本优势和再生PET的溢价?
- 为瓶级原生PET和指定再生颗粒分别设立调整条款,并写明各自的认证、交货基础和合规义务。然后跟踪原生PET价格是否单独变动,或合格再生料供应是否收紧并推高自身评估。笼统的“再生PET对原生”条款会掩盖机制,在原料扰动结束后容易错配成本。
- 什么迹象能说明10月平价反映了再生PET的真实需求,而非原生市场波动?
- 查看下一次同类评估,区分原生PET供应变化与再生颗粒供应、认证需求和合格量变化。若原生成本稳定后再生PET仍独立上涨,说明市场出现了更强的再生特定溢价。不能仅凭一次零价差就推断结构性需求,加工商可能只是恢复此前因经济性而缩减的最低再生用量。
- 哪些再生PET品类不在10月平价结论范围内?
- 排除非食品级、打包块、碎片、彩色料和不同交货地的颗粒,除非单独建立基准。这些品类在分选、加工、质量和物流上存在不同限制,10月对比无法确定其价值。常见错误是把食品级颗粒价格套用到混色碎片采购上,把差异当作市场变动。
来源与参考
- 1.Syntex America. (2026, October 27). Virgin vs recycled resin price gap 2026: PE, PP and PET buyer guide. Syntex America.
- 2.S&P Global. (2026, October 27). Recycled Polymer 2026. S&P Global.
- 3.Plastics Information Europe. Plastics Information Europe.
- 4.Plastic Portal. Polymer prices. Plastic Portal.
- 5.Argus Media. Polymers. Argus Media.
- 6.S&P Global. Platts Polymerscan. S&P Global.
- 7.Plastics Technology. November 2026 flat-to-down price trajectory for the five commodity resins. Plastics Technology.
- 8.Echemi. Polyisoprene prices. Echemi.