

ICISは世界のプロピレンと下流のポリプロピレン(PP)の年間稼働率が少なくとも2033年まで80%を下回り続けると予想する。この予測はICIS Supply and Demand Databaseに基づくもので、この素材群における市場の設備過剰問題が一時的な価格変動ではなく構造的であることを示す最も明確な指標だ。
この予測と並んで注目すべき投資決定がある。ZPCは中国で世界最大となる120万トン/年のプロパンデヒドロゲネーション(PDH)装置を開発中だ。Lummus Technologyがこのプロジェクトのライセンスを取得した。この装置は従来の記録を保持していた90万トン/年のCATOFIN PDHプラントを上回る規模となる。
大型の新規プロピレン装置を稼働させるのに市場全体の稼働率が大幅に改善する必要はない。飼料を確保し、下流の出口を確保し、戦略的価値を保とうとするオーナーの意思があればよい。業界全体が過剰設備を抱える中でも記録的なプロジェクトは進む。この違いは加工業者や樹脂購入者にとって重要だ。セクター全体の稼働率が健全な経済水準を下回っていても、記録的なプロジェクトは進行し得る。
稼働率予測
ICISの予測はモノマーを単独で扱うのではなく、プロピレンと下流PPの両方を対象とする。この組み合わせは重要だ。プロピレン設備はPPを通じて吸収可能だが、ポリマー需要とマージンが生産を正当化する場合に限られる。下流チェーンが未使用のままなら、追加のPDH供給は統合生産者と商社販売者の双方に圧力を強める。
利用可能な予測は閾値と終点を提示するもので、年ごとの稼働率推移ではない。したがって持続的な方向性を支えるが、正確な年間順位や全地域が毎年80%を下回るとの主張を裏付けるものではない。関連する結論はより狭い:両製品の世界年間稼働率は2033年以前に80%に達しないと予想される。
| 製品チェーン | 予測稼働率 | 対象期間 |
|---|---|---|
| プロピレン | 80%未満 | 少なくとも2033年まで |
| ポリプロピレン | 80%未満 | 少なくとも2033年まで |
2つの連結製品で閾値が変わらないことは、チェーン全体にわたる設備対需要の不均衡を指し示す。個別プラントが同一率で稼働することを証明するものではない。地域的な不足は世界的な低稼働率と共存し得る。特に物流、原料経済性、プラント停止が供給を妨げる場合に顕著だ。
中国のPDH拡大
中国は追加設備が持続的な市場優位を生むのか、単に生産者間で操業圧力を移すだけなのかを試す中心地だ。ZPCプロジェクトはPDHにより120万トン/年のプロピレン能力を追加する。プロパンからプロピレンへ変換するプロセスだ。その規模が商業的に意味を持つのは、供給の大きな増分を複数サイトに分散せず1つの資産に集中させる点にある。
このプロジェクトは名目能力と実際の生産量の違いも露呈する。120万トン/年という表記は計画・比較に用いる最大年間生産ベースを表すもので、装置の稼働率、立ち上げ性能、製品配置、地域需要への寄与を定めるものではない。これらの要素が投資が供給信頼性を改善するのか、稼働率問題を深めるのかを決める。
既存の90万トン/年記録保持者との比較は能力比較として有用だが、収益性ベンチマークではない。新装置は名目ベースでそのプラントより3分の1大きい。いずれのPDH資産についても同等の稼働率数値は示されていないため、能力順位を操業順位と混同すべきではない。
操業削減が示すマージンテスト
中国の現在の需給バランスは長期的な稼働率見通しが弱い中でも逼迫している。東北アジアのプロピレン価格は2026年の最高水準に達し、10月21日時点でも記録的水準を維持した。中国ではPDH稼働率が9月中旬の約79%から9月下旬には約66%へ低下した。マージン悪化が要因で、天津と山東では停止も供給逼迫に寄与した。
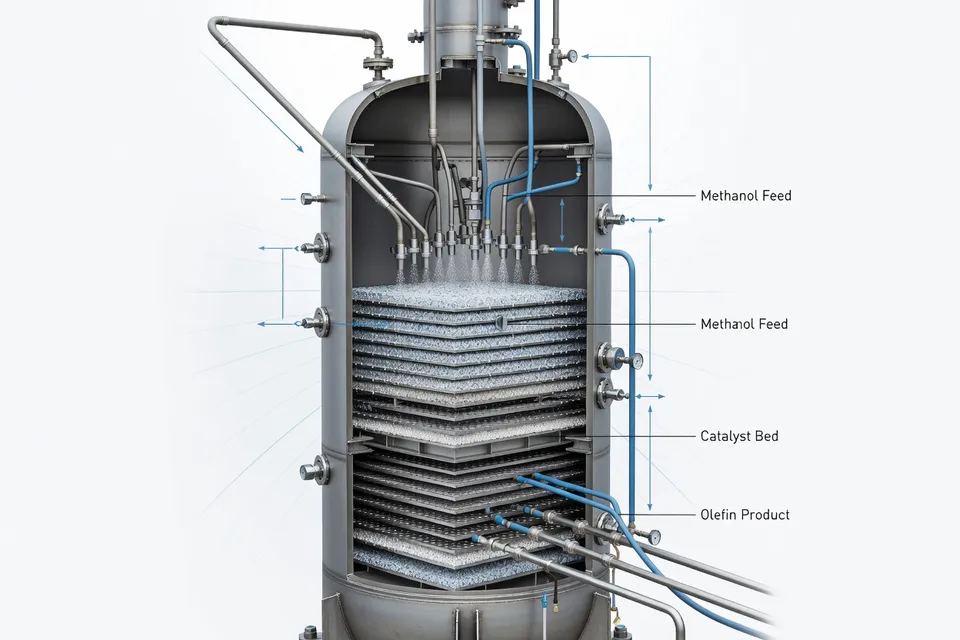
メタノールtoオレフィンプラントはより鋭い操業圧力の例を示し、10月には40%を下回った。9月下旬には約78%で稼働していた。これらの動きは、低い年間稼働率予測が毎週供給過剰を意味しない理由を説明する。生産者は迅速に稼働率を切り下げ、地域的な停止や原料経済性は即時供給を逼迫させ得る。
この変動は設備過剰論に対する反証ではなく、商業的制約だ。市場は局所的な供給混乱時に高値を示しつつ、年間では過剰設備を抱え続ける可能性がある。購入者は短期的な価格シグナルと稼働率シグナルを切り分け、反発を広範な需要回復の証明とみなす前に判断すべきだ。
下流圧力が依然として制約
PPは新規プロピレン設備にとって関連する需要チェックだ。PPコンバーターが購入を増やさなければ、プロピレン生産者は稼働率を下げ、輸出を増やすか、マージン悪化を受け入れざるを得ない。アジアの貿易ルートは裁定機会と供給ギャップの変化で移り、ユーザーからのスポット需要は価格上昇圧力時でも限定的だった。
この組み合わせは生産者にとって厳しい。価格上昇は短期カバー、原料急騰、一時的な供給ギャップを反映するもので、根本的な消費増加を意味しない場合がある。新規PDH装置にとってより持続的なテストは、立ち上げ後にPPオフテイクが持続操業を支えるほど成長するかどうかであり、混乱した月間にプレミアムを獲得できるかどうかではない。
欧州の再編は反対方向から同じ点を補強する。ChemOrbisデータによると、2024年以降に閉鎖・停止・閉鎖予定となったエチレン、プロピレン、PP、PE、クロロビニル類の合計名目能力は約1100万トン/年に上る。プロピレンはそのうち212万トン/年を占める。欧州は設備を削減しているが、これらの閉鎖は世界的な設備追加を打ち消すものではなく、稼働率予測を押し下げている。
地域ごとの対応は不均一だ。欧州の閉鎖は現地供給を減らし、生き残る資産の需給を改善する一方、中国のPDH拡大は最大規模のプロジェクトを抱える地域に設備を追加する。いずれの動きも単独では世界の稼働率をリセットしない。世界の数値が80%を下回り続けるのは、設備決定が需要吸収速度を上回っているためだ。
購入者が確認すべき点
加工業者は80%の閾値を価格予測ではなく計画上の制約として扱うべきだ。これはサプライヤーが引き続き量を争い、稼働率がマージン圧縮に脆弱なままとなる可能性を示す。次の不足がどこで発生するか、どの生産者が調整を担うかを特定するものではない。
ZPC装置は3つの後続指標で評価すべきだ。実際の立ち上げ日、立ち上げ速度、プロピレンに紐づくPPその他の下流出口だ。これらの数値が出るまで、このプロジェクトは設備拡大の野心を示す証拠であって、需要強度の証明ではない。
材料中で次に確定したデータポイントはICIS Supply and Demand Databaseの2033年時点だ。市場の判断はZPCの立ち上げ情報と、中国のPDH・MTO稼働率が9・10月の削減からPPオフテイクの改善なしに回復するかどうかに早くも左右される。
編集部の見解
- 世界の稼働率が80%を切る予測が出たら、プロピレンやPPが安値で続くと思ってよいか?
- 稼働率の見通しと実勢価格は別だ。地域的なトラブル、原料高、輸送混乱、買い戻しなどでスポットが逼迫する可能性がある。サプライヤーには価格根拠、在庫、リードタイム、サーチャージを確認し、局所的な逼迫を需要拡大と誤認しないこと。
- 新設PDH設備が名目能力ではなく、確実な供給増をもたらしているかを見極めるには?
- 実際の稼働開始日、ランプアップ速度、下流PPなどへの出荷量を確認する。名目能力は設計値で、実際の生産量や安定操業を示さない。立ち上げ後に下流の引き取りが十分増えているかも併せて見ること。
- 樹脂購入者は世界の稼働率水準を調達計画にどう活かせばよいか?
- カバー範囲と調達先の確認に使う。世界的に余剰でも地域トラブルで供給が逼迫する。代替サプライヤーを1社以上確保し、樹脂と物流の契約は分けておく。
- PDHやMTOの稼働率低下を需要減のシグナルと見なす前に確認すべき点は?
- マージン悪化、原料事情、定期修理、PP引き取り減のどれが原因かを聞き、地域在庫や受注動向と照合する。1カ月の操業低下だけで年間需要を判断してはならない。
- 欧州の設備閉鎖は他地域の新増設を相殺できるか?
- 地域限定で、残存設備の稼働率が十分上がった場合のみ。閉鎖量と新設量、物流、需要を比較する必要がある。欧州の逼迫がアジアの余剰を自動的に吸収するわけではない。
出典・参考文献
- 1.Al Greenwood. (2026, October 29). INSIGHT: Why build the world’s largest PDH unit in a propylene glut? ICIS.
- 2.ICIS. Propylene. ICIS.
- 3.ICIS. Polypropylene. ICIS.
- 4.ICIS. INSIGHT: Asia petrochemical trade routes shift on arbitrage opportunities, supply gaps. ICIS.
- 5.ICIS. Asia top stories: Weekly summary. ICIS.
- 6.ChemOrbis. (2026, October 30). Asia ethylene: Modest gains extend as feedstock surge, tight supply sustain momentum. ChemOrbis.
- 7.ChemOrbis. (2026, October 29). Europe’s petchem plants close, assets change hands: How far has restructuring progressed? ChemOrbis.
- 8.ICIS. INSIGHT: Global overcapacity, legal risks weigh on LG Chem’s chemicals business. ICIS.