

ICIS는 글로벌 프로필렌 및 하류 폴리프로필렌(PP) 연간 가동률이 최소 2033년까지 80% 미만으로 유지될 것으로 예상한다. ICIS 공급수요 데이터베이스에서 나온 이 전망은 이 소재군에서 시장의 설비 과잉 문제가 단기 가격 이벤트가 아니라 구조적이라는 가장 명확한 지표다.
이 전망은 눈에 띄는 투자 결정과 나란히 놓인다. ZPC는 중국에서 연산 120만 톤 규모의 프로판 탈수소(PDH) 설비를 추진 중이며, 완공되면 세계 최대가 된다. Lummus Technology가 이 프로젝트 라이선스를 수주했다. 이 설비는 기존 기록을 보유한 90만 톤 규모 CATOFIN PDH 플랜트를 넘어선다.
대규모 신규 프로필렌 설비가 가동되려면 시장 가동률이 크게 개선될 필요는 없다. 오히려 소유주가 원료 확보, 하류 판로, 전략적 가치를 확보할 의지가 있어야 하며, 업계 전체는 과잉 설비를 떠안고 있어야 한다. 이 차이는 가공업체와 수지 구매자에게 중요하다. 기록적인 프로젝트는 업계 전체 가동률이 일반적으로 건전한 경제성과 연계되는 수준을 밑돌아도 추진될 수 있다.
가동률 전망
ICIS 전망은 단량체만 따로 보지 않고 프로필렌과 하류 PP를 함께 다룬다. 이 조합이 의미 있다. 프로필렌 설비는 PP를 통해 흡수될 수 있지만, 폴리머 수요와 마진이 생산을 뒷받침할 때만 가능하다. 하류 체인이 저가동 상태라면 추가 PDH 공급은 통합 생산자와 상업 판매자 모두에게 압력을 더한다.
제공된 전망은 연도별 가동률 경로가 아니라 기준점과 종료 시점을 제시한다. 따라서 지속적인 방향성은 뒷받침하지만, 정확한 연간 순위나 모든 지역이 매년 80%를 밑돈다는 주장은 뒷받침하지 않는다. 핵심 결론은 더 좁다. 두 제품 모두 글로벌 연간 가동률이 2033년 이전에 80%에 도달하지 않을 것으로 예상된다는 점이다.
| 제품 체인 | 가동률 전망 | 대상 기간 |
|---|---|---|
| 프로필렌 | 80% 미만 | 최소 2033년까지 |
| 폴리프로필렌 | 80% 미만 | 최소 2033년까지 |
연결된 두 제품에 동일한 기준이 적용된 것은 체인 전반에 걸친 설비-수요 불균형을 가리킨다. 개별 플랜트가 같은 가동률을 보일 것이라는 의미는 아니다. 물류, 원료 경제성, 플랜트 정비가 공급을 방해할 경우 지역별 부족은 여전히 글로벌 저가동과 공존할 수 있다.
중국 PDH 확장
중국은 추가 설비가 지속적인 시장 우위를 만드는지, 아니면 단순히 생산자 간 가동 압력을 이동시키는지를 시험하는 핵심 무대다. ZPC 프로젝트는 PDH 공정을 통해 연산 120만 톤의 프로필렌 능력을 더한다. PDH는 프로판을 프로필렌으로 전환하는 공정이다. 규모가 상업적으로 의미 있는 이유는 여러 사이트에 소규모 증설을 분산하지 않고 한 자산에 대량 공급을 집중하기 때문이다.
이 프로젝트는 명목 설비능력과 실제 생산량의 차이도 드러낸다. 연산 120만 톤이라는 수치는 계획과 비교에 쓰이는 최대 연간 생산 기준을 나타낼 뿐, 실제 가동률, 시운전 성과, 제품 배치, 지역 수요 기여도를 정하지 않는다. 이 요소들이 투자가 공급 안정성을 개선할지, 가동률 문제를 심화할지를 결정한다.
기존 90만 톤 기록 보유 설비는 설비 규모 비교에는 유용하지만 수익성 기준은 아니다. 신규 설비는 명목 기준으로 기존 설비보다 3분의 1 더 크다. 두 PDH 자산 모두 가동률 수치가 제시되지 않았으므로 설비 순위를 가동 순위와 혼동해서는 안 된다.
가동 축소가 드러내는 마진 시험
중국 현재 공급 균형은 장기 가동률 전망이 약세인 가운데서도 타이트해졌다. 동북아시아 프로필렌 가격은 2026년 최고 수준에 도달했고, 10월 21일 기준으로도 기록 수준을 유지했다. 중국 내 PDH 가동률은 9월 중순 약 79%에서 9월 말 약 66%로 떨어졌다. 마진 약화와 함께 정비도 톈진과 산둥 지역 공급 부족에 기여했다.
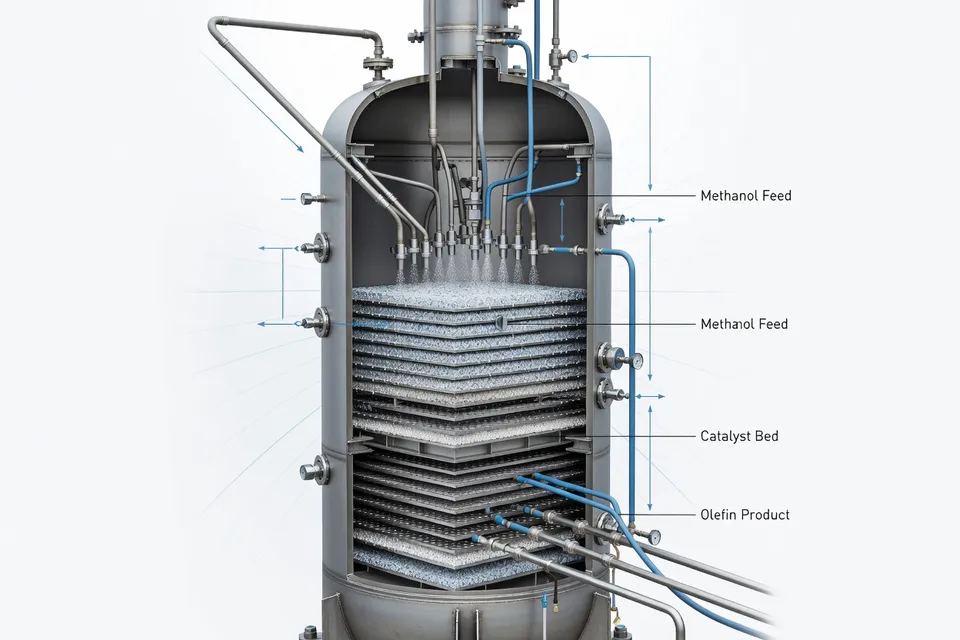
메탄올-올레핀(MTO) 플랜트는 더 뚜렷한 가동 압박을 보였다. 9월 말 약 78%에서 10월에는 40% 미만으로 떨어졌다. 이런 움직임은 연간 저가동 전망이 매주 공급 과잉을 의미하지 않는 이유를 보여준다. 생산자는 빠르게 가동률을 낮출 수 있으며, 지역 정비나 원료 경제성은 단기 공급을 타이트하게 만들 수 있다.
이 변동성은 설비 과잉 논지에 반하는 증거가 아니라 상업적 제약이다. 시장은 지역 공급 차질로 현물 가격이 높아질 수 있으면서도 연간 설비가 과다할 수 있다. 구매자는 광범위한 수요 회복 증거로 가격 상승을 받아들이기 전에 단기 가격 신호와 가동률 신호를 분리해야 한다.
하류 압력이 여전한 제약
PP는 신규 프로필렌 설비에 대한 실질 수요 확인 수단이다. PP 컨버터가 구매를 늘리지 않으면 프로필렌 생산자는 가동률을 낮추거나 더 많은 물량을 수출하거나 마진 약화를 감수해야 한다. 아시아 무역 루트는 차익 거래 기회와 공급 공백 변화에 따라 이동했고, 최종 사용자 현물 수요는 가격 상승 압력 기간에도 제한적이었다.
이 조합은 생산자에게 불편하다. 가격 상승은 근본 소비 증가가 아니라 단기 커버링, 원료 급등, 일시적 공급 공백을 반영할 수 있다. 신규 PDH 설비의 더 지속적인 시험은 시운전 후 PP 오프테이크가 지속 가동을 뒷받침할 만큼 성장하는지 여부지, 공급 차질이 있는 달에 프로필렌이 프리미엄을 받을 수 있는지가 아니다.
유럽 구조조정은 반대 방향에서 같은 점을 확인한다. ChemOrbis 데이터에 따르면 2024년 이후 에틸렌, 프로필렌, PP, PE, 클로로비닐류를 합쳐 연산 1100만 톤 규모의 명목 설비가 폐쇄·가동 중단·폐쇄 예정으로 집계됐다. 이 중 프로필렌은 212만 톤이다. 유럽은 설비를 줄이고 있지만, 이 폐쇄는 가동률 전망을 이끄는 글로벌 증설을 상쇄하지 못한다.
지역 대응은 따라서 불균등하다. 유럽 폐쇄는 현지 공급을 줄이고 생존 자산의 균형을 개선할 수 있지만, 중국 PDH 확장은 가장 큰 프로젝트 규모를 가진 지역에 설비를 더한다. 어느 쪽도 단독으로 글로벌 가동률을 재설정하지 못한다. 글로벌 수치가 80%를 밑도는 이유는 수요가 흡수할 수 있는 속도보다 설비 결정이 더 빠르게 이뤄지고 있기 때문이다.
구매자가 확인해야 할 점
가공업체는 80% 기준을 가격 전망이 아니라 계획 제약으로 봐야 한다. 이는 공급자가 계속 물량 경쟁을 벌일 수 있고, 가동률이 마진 압축에 취약할 수 있음을 나타낸다. 다음 공급 부족이 어디서 발생할지, 어느 생산자가 조정을 떠안을지는 지정하지 않는다.
ZPC 설비는 실제 가동 개시일, 초기 가동 속도, 프로필렌에 연계된 PP 또는 기타 하류 판로라는 세 가지 후속 지표로 평가해야 한다. 이 수치가 나오지 않는 한 이 프로젝트는 수요 강세 증거가 아니라 설비 확대 의지의 증거다.
자료에 명시된 다음 확정 데이터 포인트는 ICIS 공급수요 데이터베이스의 2033년 기준이다. 시장 판단은 ZPC 시운전 정보와 중국 PDH·MTO 가동률이 PP 오프테이크 개선 없이 9~10월 감산에서 회복되는지에 더 빨리 좌우될 것이다.
편집 인사이트
- 글로벌 가동률이 80% 아래라는 전망이 나오면 프로필렌이나 PP 가격이 계속 낮을 거라고 봐도 될까?
- 아니다. 가동률 전망과 실제 공급 가격은 별개로 판단해야 한다. 지역 정지, 원료 급등, 물류 차질, 숏커버링만으로도 현물 공급이 타이트해질 수 있다. 공급사에 가격 산정 기준, 재고, 리드타임, 추가 요금을 직접 확인하고, 국지적 급등을 구조적 수요로 착각하지 마라.
- 새 PDH 설비가 단순히 설비 용량만 늘리는 게 아니라 실제 공급을 늘린다는 걸 어떻게 확인하나?
- 실제 가동 개시일, ramp-up 속도, PP 등 하류로 확정된 프로필렌 물량 세 가지를 확인하라. 설비 용량은 설계치일 뿐 실제 생산·판매·지속 가동을 보장하지 않는다. 가동 후 하류 오프테이크가 충분히 늘었는지도 같이 봐야 한다.
- 수지 구매자는 글로벌 가동률 기준을 공급 계획에 어떻게 활용해야 하나?
- 커버리지와 공급처 점검의 근거로만 쓰고 가격 목표로 삼지 마라. 전 세계적으로 여유가 있어도 지역 정지나 물류 문제로 그 이점이 사라질 수 있다. 대체 공급처를 하나 이상 확보하고, 수지 라인과 운송 라인을 분리해 관리하라.
- PDH·MTO 가동률이 떨어진 걸 수요 신호로 받아들이기 전에 뭐를 확인해야 하나?
- 마진 압력, 원료 경제성, 정기보수, 실제 PP 오프테이크 감소 중 어느 요인인지 먼저 물어라. 그다음 지역 재고와 수주 상황과 비교하라. 한 달 치 가동률 변화만으로 연간 수요를 단정하지 마라.
- 유럽 설비 폐쇄가 다른 지역 신규 프로필렌 설비 영향을 상쇄할 수 있나?
- 지역적으로만 가능하고, 남은 설비가 충분한 수요나 마진을 확보해 가동률을 올려야 한다. 폐쇄·유휴 용량을 제품·지역별로 정리한 뒤 신규 설비, 무역 루트, 실제 수요와 비교하라. 유럽 감산이 지역 균형을 조여도 아시아 신규 물량은 글로벌 가동률을 계속 누른다.
출처 및 참고자료
- 1.Al Greenwood. (2026, October 29). INSIGHT: Why build the world’s largest PDH unit in a propylene glut? ICIS.
- 2.ICIS. Propylene. ICIS.
- 3.ICIS. Polypropylene. ICIS.
- 4.ICIS. INSIGHT: Asia petrochemical trade routes shift on arbitrage opportunities, supply gaps. ICIS.
- 5.ICIS. Asia top stories: Weekly summary. ICIS.
- 6.ChemOrbis. (2026, October 30). Asia ethylene: Modest gains extend as feedstock surge, tight supply sustain momentum. ChemOrbis.
- 7.ChemOrbis. (2026, October 29). Europe’s petchem plants close, assets change hands: How far has restructuring progressed? ChemOrbis.
- 8.ICIS. INSIGHT: Global overcapacity, legal risks weigh on LG Chem’s chemicals business. ICIS.