

ICIS预计全球丙烯及下游聚丙烯(PP)年利用率至少到2033年将保持在80%以下。该预测来自ICIS供需数据库,是这一材料群体中市场产能问题属于结构性而非短期定价事件的最清晰的指标。
该预测与一项显著投资决策并存。ZPC正在中国开发一套120万吨/年丙烷脱氢(PDH)装置,建成后将成为全球最大装置。Lummus Technology已获得该项目许可。该装置将超过此前保持产能纪录的90万吨/年CATOFIN PDH装置。
大型新丙烯装置无需市场利用率大幅改善即可运行。它需要业主愿意在更广泛行业存在过剩产能的情况下锁定原料、下游出口和战略价值。这一区别对加工商和树脂买家而言意义重大:即使行业整体开工率低于通常与健康经济相关的水平,创纪录项目仍可推进。
利用率预测
ICIS预测涵盖丙烯及下游PP,而非孤立看待单体。这一配对意义重大。丙烯产能可通过PP吸收,但前提是聚合物需求和利润率支持生产。当下游链条利用不足时,额外PDH供应会增加一体化生产商和现货卖家的压力。
现有预测提供了一个阈值和终点,而非逐年利用率路径。因此它支持一个持久方向,但不支持精确的年度排名或声称每个地区每年都将保持在80%以下。相关结论更窄:两种产品的全球年利用率预计在2033年前不会达到80%。
| 产品链 | 预测利用率 | 覆盖期间 |
|---|---|---|
| 丙烯 | 低于80% | 至少到2033年 |
| 聚丙烯 | 低于80% | 至少到2033年 |
两个关联产品保持不变的阈值指向整个链条的产能与需求失衡。它并不证明单个装置将以相同速率运行。区域短缺仍可与全球利用率疲弱并存,尤其是当物流、原料经济或装置停工中断供应时。
中国的PDH扩张
中国是检验新增产能是否创造持久市场优势或只是将开工压力转移给生产商的中心测试。ZPC项目将通过PDH新增120万吨/年丙烯产能,该工艺将丙烷转化为丙烯。其规模具有商业意义,因为它将大量供应增量集中在一个资产上,而非分散到多个站点。
该项目还暴露了名义产能与实际产量的差异。120万吨/年产能描述用于规划和比较的最大年产量基础。它不确立装置的开工率、投产表现、产品去向或对区域需求的贡献。这些项目将决定投资是改善供应可靠性还是加深利用率问题。
现有90万吨/年纪录保持者提供了有用的产能比较,但不是盈利基准。新装置在名义基础上将比该装置大三分之一。此处未确立任一PDH资产的可比利用率数据,因此产能排名不应与开工排名混淆。
开工削减揭示利润率考验
中国当前供应平衡已收紧,尽管长期利用率前景仍疲弱。东北亚丙烯价格达到2026年最高水平,截至10月21日仍处于纪录水平。在中国,PDH开工率从9月中旬的约79%降至9月下旬的约66%,因利润率走弱。天津和山东的停工也导致短缺。
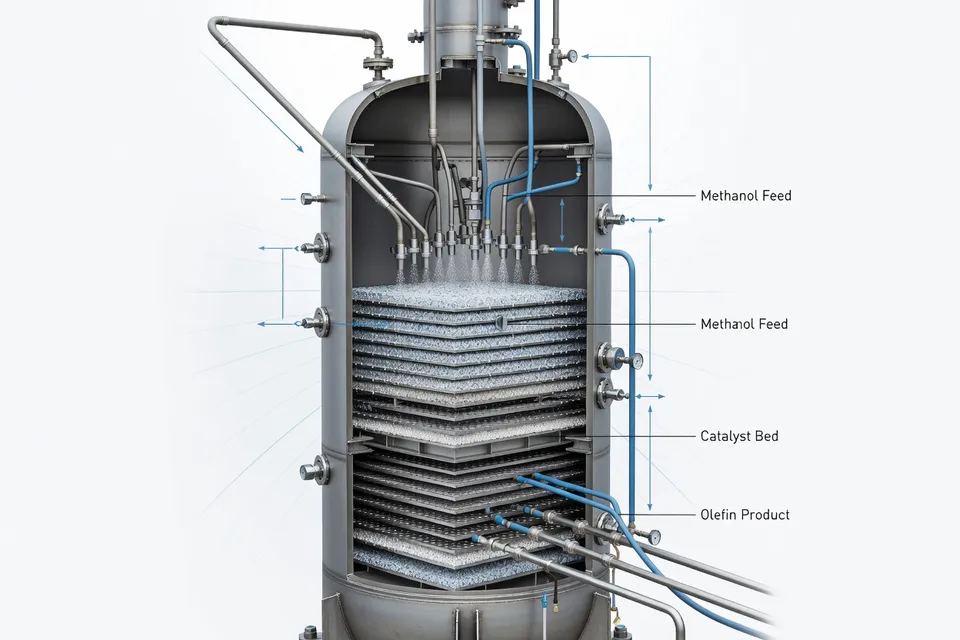
甲醇制烯烃装置提供了更尖锐的开工压力例证,10月开工率低于40%,而9月下旬约为78%。这些变动说明为何年度利用率低预测并不意味着每个交易周都会过剩。生产商可快速削减开工率,而区域停工或原料经济可收紧现货供应。
这种波动是商业约束,而非反对产能论的证据。市场可在本地供应中断期间出现高现货价格,同时仍承载过多年度产能。买家应将现货价格信号与利用率信号分开,再将反弹视为广泛需求复苏的证明。
下游压力仍是约束
PP是新丙烯产能的相关需求检查。如果PP加工商不增加采购,丙烯生产商必须降低开工率、出口更多材料或接受更弱利润率。亚洲贸易路线已随套利机会和供应缺口变化而转变,而终端用户现货需求有限,即使在价格上行压力期间也是如此。
这种组合令生产商感到不适。价格上涨可能反映空头回补、原料飙升或临时供应缺口,而非潜在消费增强。对于新PDH装置,更持久的考验是PP接单是否增长到足以支持投产后持续运行,而非丙烯能否在中断月份获得溢价。
欧洲重组从相反方向强化了同一点。ChemOrbis数据表明,自2024年以来,已关闭、闲置或计划关闭的乙烯、丙烯、PP、PE和氯乙烯类合计名义产能接近1100万吨/年。其中丙烯占212万吨/年。欧洲正在移除产能,但这些关闭并未消除推动利用率预测的全球新增产能。
因此区域响应不均。欧洲关闭可能减少本地供应并改善存活资产的平衡,而中国PDH扩张在可见项目规模最大的地区增加产能。任一发展单独均不会重置全球利用率。全球指标仍低于80%,因为产能决策速度快于需求吸收速度。
买家应核实的事项
加工商应将80%阈值视为规划约束,而非价格预测。它表明供应商可能继续争夺销量,开工率可能仍易受利润率压缩影响。它不指定下一次短缺将发生在何处或哪家生产商将承担调整。
ZPC装置应根据三个后期指标评估:实际投产日期、爬坡速率以及其丙烯所连接的PP或其他下游出口。在这些数据出现前,该项目是产能雄心的证据,而非需求强劲的证明。
材料中命名的下一个确切数据点是ICIS供需数据库中的2033年地平线。市场的判断将更早转向ZPC的投产信息,以及中国PDH和MTO开工率是否在9月和10月削减后恢复,而PP接单未相应改善。
编辑洞察
- 全球开工率预测低于80%,加工商就能认定丙烯或PP会持续低价吗?
- 不能。把开工率预测和实际到货价分开看。区域停产、原料上涨、运费中断或补货,都可能在年度产能过剩时收紧现货供应。向供应商问定价依据、库存位置、交期和附加费,不要把现货上涨当成需求稳定的信号。常见误判是局部中断后就认定短缺,却忽略过剩产能可能再次压价。
- 怎样判断新建PDH装置带来的真是可靠供应,而非只是设计产能?
- 记录三项实际数据:投产日期、爬坡速度,以及丙烯实际用于PP或其他下游的量。设计产能只代表理论能力,无法说明真实产量、产品去向或稳定运行情况。还要看下游采购是否在投产后明显增加。大型装置可能低负荷运行、出口疲软市场,或因利润不足减产,单看产能排名无法反映这些情况。
- 树脂采购商该如何在供应计划中运用全球开工率阈值?
- 用它来决定是否增加覆盖和备选供应商,而不是设定价格目标。结构性过剩可能让供应商争抢销量,但区域停产或物流不畅就能抵消这一优势。至少保留一家合格备选,确认分配规则,并把树脂覆盖和运费覆盖分开。常见错误是以为全球产能充足就保证本地能及时拿到货。
- 买家在把PDH和MTO低开工率当作需求信号前,应该先核实什么?
- 先确认减产原因是利润压力、原料经济性、检修,还是PP实际需求下降,再对比区域库存和订单情况。开工率可能因单周不经济而快速下滑,但这不等于年度需求恶化;价格上涨时终端采购也可能仍旧有限。没有下游实际量数据,不要把一个月装置行为外推成需求回暖或崩溃。
- 欧洲关停产能能否抵消其他地区新增丙烯产能的影响?
- 只在局部有效,且前提是存活装置能获得足够需求或利润来提高负荷。先按产品和地区统计已关闭、闲置或面临威胁的产能,再与新增产能、贸易路线和实际下游需求对比。欧洲减产可能收紧本地平衡,但亚洲新增供应仍会拖累全球开工率。关键障碍是物流:区域短缺无法自动吸收因运费、规格限制或套利疲软而滞留的物料。
来源与参考
- 1.Al Greenwood. (2026, October 29). INSIGHT: Why build the world’s largest PDH unit in a propylene glut? ICIS.
- 2.ICIS. Propylene. ICIS.
- 3.ICIS. Polypropylene. ICIS.
- 4.ICIS. INSIGHT: Asia petrochemical trade routes shift on arbitrage opportunities, supply gaps. ICIS.
- 5.ICIS. Asia top stories: Weekly summary. ICIS.
- 6.ChemOrbis. (2026, October 30). Asia ethylene: Modest gains extend as feedstock surge, tight supply sustain momentum. ChemOrbis.
- 7.ChemOrbis. (2026, October 29). Europe’s petchem plants close, assets change hands: How far has restructuring progressed? ChemOrbis.
- 8.ICIS. INSIGHT: Global overcapacity, legal risks weigh on LG Chem’s chemicals business. ICIS.