

米国の生産者は2026年8月に主要プラスチック樹脂を91億ポンド製造したと米国化学工業会(ACC)が報告した。7月比で1.7%増、2025年8月比では0.7%減となった。加工業者にとってより意味のある指標は、販売およびキャプティブユースも91億ポンドに達した点で、前月比1.7%増、前年同月比3.8%増となった。
この組み合わせは単純な需要急増を示すものではない。生産は前年比で拡大したが、8月の生産量は前年同月を下回る一方、販売および内部消費は上回った。市場はスループットを増やしているが、下流需要が逼迫したという明確なシグナルを樹脂購入者に与えていない。
2026年8月の生産バランス
ACCの年初来生産量は713億ポンドで、2025年同期比4.3%増となった。年初来販売およびキャプティブユースは698億ポンドで、2.2%増だった。これら累計指標の差が重要である。供給の伸びが販売および内部使用の伸びを上回っている。
比較対象は米国主要プラスチック樹脂の1月から8月までの数値である。
| 項目 | 2026年量 | 2025年比 |
|---|---|---|
| 生産 | 713億ポンド | +4.3% |
| 販売およびキャプティブユース | 698億ポンド | +2.2% |
生産は年初来で販売およびキャプティブユースを15億ポンド上回る。ただしこれは在庫そのものの指標ではなく、分類と会計処理が工場レベルの在庫報告とは同一ではない。ただし、8月の月次反発のみに基づく供給逼迫の見方を否定するには十分である。
月次結果も同様に混在している。8月生産は7月から改善したが、前年同月比は依然としてマイナスだった。販売およびキャプティブユースは前年比3.8%増と強いシグナルを示した。在庫再構築を検討する購入者はグレード別の受注情報が必要であり、集計データは主要樹脂ファミリーすべてが同じ動きをしたことを示していない。
加工業者の生産は労働力に先んじて上昇
Plastics TechnologyのGBI Processing Indexは7月の53.7から8月に54.1へ上昇した。生産コンポーネントは58.2に達し、2カ月連続の上昇となった。バックログも49.3から51.6へ上昇した一方、雇用コンポーネントは51.8から50.0へ低下した。
このパターンは樹脂生産の下流で利用率の問題を位置づける。加工業者は生産改善とバックログ増を報告したが、労働力確保の改善は伴わなかった。したがってコンバーターはよりハードに稼働していても、無制限の樹脂引き上げ条件を作り出していない。制約は人員配置と実行に移行している。
Plastics Technologyが引用した連邦準備制度理事会データによると、プラスチックおよびゴム製品製造業の設備稼働率は2026年7月に75.4%で、2025年7月の73.0%を上回った。同シリーズは5月に75.9%に達し、過去12カ月で最高だった。稼働率は前年より高いが、7月は5月のピークを下回った。記録は8月を通じた直線的な加速を支持していない。
加工業者にとって実務的な解釈は狭い。需要と生産活動は指数を押し上げるのに十分だったが、労働力とバックログデータはそれが追加の樹脂消費に転じる速度を制限する。生産数は9月または第4四半期の利用率予測として扱うべきではない。
価格は利用率シグナルを分断
8月の樹脂価格動向は一様ではなかった。ポリエチレン価格はサプライヤーが1ポンドあたり5〜10セントの値上げを提示した後、反転の兆しを見せた。スポット値は6月と7月の累計25セント安に続き、横ばいから軟調とされた。ポリプロピレン価格は5月と6月の15.5セント安、7月の3セント高の後、8月に1.5セント安となった。
ポリスチレンは逆方向に動いた。8月価格はベンゼン契約が7月の1ガロン3.64ドルから4.58ドルへ上昇したことに連動し、1ポンドあたり5〜11セント高で決着すると予想された。PVCはさらに1セント安、PET価格は7月の1〜2セント安の後、反転した。これらの動きは樹脂バスケットを単一の利用率ストーリーではなく、原料暴露によって分ける。
ResinSmartの8月市場評価も同じ分離を示した。コモディティ樹脂の供給は健全で、購買パターンは在庫再構築ではなく短期生産を反映していた。ベンゼン連動品はより強い上昇圧力に直面し、ポリスチレンは5〜11セントの値上げが発表され、PA6の1社が12セントの値上げを求めた。
この価格分断は8月生産データが購入者の交渉力について語れる範囲を制限する。ポリオレフィン購入者は供給が潤沢で需要が測定された領域で交渉余地を保持した。ポリスチレンおよびその他のベンゼン連動グレードの購入者は、広範な樹脂不足の証拠がなくてもコストベースの売り手主張に直面した。
リサイクル樹脂は別個の制約
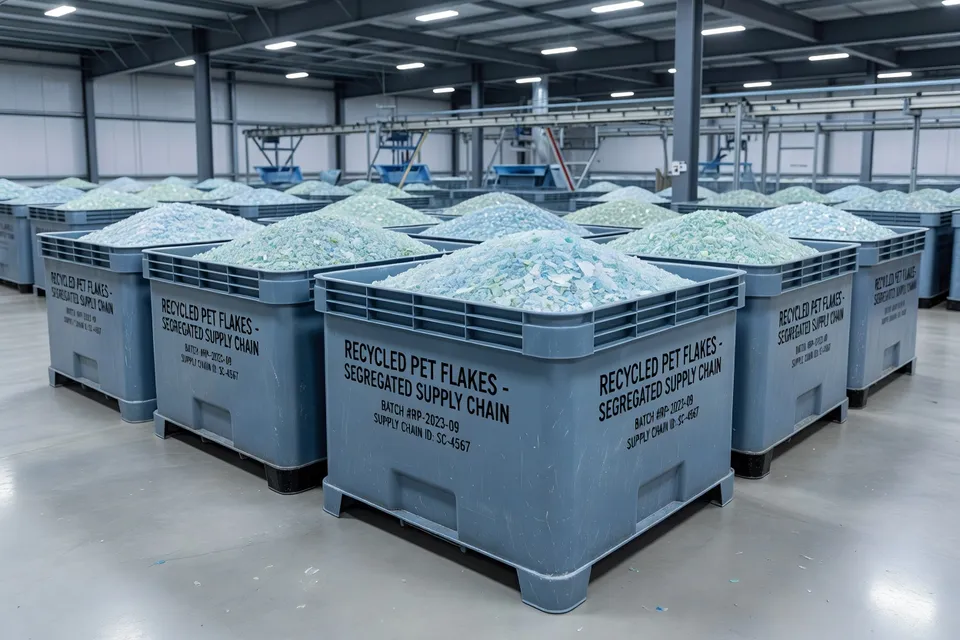
リサイクルPETは輸入依存で、運賃や関税措置にさらされているとされた。リサイクルポリエチレンとポリプロピレンはバージン樹脂との競合と政策実施の遅れに直面した。これらの状況はバージン樹脂生産数値と並存するが、それらに含めるべきではない。
区別は商業的で、意味論的ではない。コンバーターはバージングレードで供給増加や価格軟化を見ても、リサイクル含有プログラムで制約に直面し続ける可能性がある。リサイクルPETの原料、フレーク、ペレットの経済は米国の主要樹脂の8月91億ポンド総計と連動しない。
8月から得られる最も強い結論は限定的である。米国の樹脂生産は前月比で拡大し、年初来でも前年を上回った。一方、加工業者の生産と設備稼働率は前年比で改善した。しかし累計生産の伸びは販売およびキャプティブユースの伸びを上回り、コモディティ価格は広範な需要逼迫の物語に疑問を呈するほど軟調だった。
次の試金石は9月の生産および販売発表である。利用率面では、購入者と加工業者は次の加工指数とその後の設備稼働率データが必要となり、8月の生産高が持続的なランとなるか、第4四半期の減速前の暫定的改善にとどまるかを判断することになる。
編集部の見解
- 年初来の生産余剰を樹脂在庫の積み上がり証明に使えるか
- 使えない。生産と販売の数字は市場シグナルとして比較するだけで、工場在庫報告ではない。生産増加が販売・内部消費を上回ったことはわかるが、どのグレードがどこにどれだけあるかは示さない。カバー量を減らす前に、グレード別の受注簿、リードタイム、割り当て状況、出荷時期をサプライヤーに確認すること。全体の数量差を必要なグレード・場所の在庫とみなす誤りがよくある。
- 8月の生産増をそのまま樹脂購入増に転換する前に確認すべき点は
- 生産計画を確認注文、バックログの経過日数、シフト別要員、実際の稼働時間と照合する。加工業者の生産や稼働率が上がっても、労働力・倉庫・下流需要が持続的に追いつくとは限らない。月次指数だけでなく、確定した仕事と実消費に基づいて追加樹脂を放出する。第四四半期の継続稼働を前提に購入し、後で注文が少数のラインに偏っていたり要員不足で計画サイクルが回せなかったりする失敗が典型的だ。
- ポリオレフィンとベンゼン連動グレードの交渉を分ける理由は
- 各グレードの原料市況と供給状況を個別に使う。コモディティ樹脂の軟調・安定価格は交渉余地を残すが、ベンゼン連動品は全体需給が緩くても売り手値上げが入る場合がある。サーチャージを受け入れる前にグレード、原料指標、適用日、サプライヤーの根拠を文書化する。ポリエチレンやポリプロピレンの弱含み価格を挙げてポリスチレンの別要因による調整を否定しようとする摩擦が起きやすい。
- バージン樹脂が十分にあるから安全在庫を減らしてよい根拠は
- グレード別のリードタイム、サプライヤー確認、承認代替品、入荷品質限界、在庫計算を揃えておく。全体の供給余力は、特定のメルトフロー範囲、カラーパッケージ、納入ルートが継続する保証にならない。バージンとリサイクルは別ロジックでカバーする。市場レポートだけで在庫を削り、認定代替品がプロセス窓に合わず急送料を払ったりラインを止めたりする誤りが典型的だ。
- バージン樹脂の軟調をリサイクル含有プログラムの安定約束に使えるか
- 使えない。バージン樹脂の価格・供給はリサイクルPET・PE・PPの供給を保証しない。原料由来、フレーク・ペレット仕様、輸入依存度、運賃ベース、関税扱い、承認含有率を個別に確認する。プログラムは文書化した材料・トレーサビリティ要件を守る。リサイクル供給が逼迫した際に安いバージンに置き換え、顧客要求や社内認定と購入記録が合わなくなる失敗が繰り返されている。
- 8月の改善が一時的ではなく持続的な稼働率上昇と言える根拠は
- 次回の生産・販売データが出てから、グレード別受注と加工業者生産、バックログ、雇用、稼働率を比較する。同じ定義・期間でなければトレンドとみなせない。単月の反発だけで次四半期を予測してはならない。工場での実際の樹脂引き出し量と製品出荷を別途確認する。生産が上がっても要員・バックログ品質・顧客リリースが弱含む場合、過剰在庫を生む短期稼働の可能性が高い。
出典・参考文献
- 1.Jennifer Killinger. (2026, October 27). ACC releases August 2026 resin production and sales statistics. American Chemistry Council.
- 2.PlasticsToday. (2026, October 30). US plastic resin production rises in August. PlasticsToday.
- 3.PlasInsight. North American October 2026 resin prices split by feedstock. PlasInsight.
- 4.PRWeb. ResinSmart says buyers must look beyond October resin price increases. PRWeb.
- 5.Plastics News. LYB polyethylene volatility. Plastics News.
- 6.Plastics News. Polyethylene prices rebound; PE, PET resin outlook 2027. Plastics News.
- 7.Plastics Technology. November 2026 flat-to-down price trajectory for the five commodity resins. Plastics Technology.
- 8.Plastics Technology. Plastics processing index rises after three months of contraction. Plastics Technology.