

미국 생산업체들은 2026년 8월 주요 플라스틱 수지 91억 파운드를 만들었다고 미국화학협회가 밝혔다. 7월 대비 1.7% 늘었으나 2025년 8월보다는 0.7% 줄었다. 가공업체 입장에서 더 의미 있는 지표는 판매와 내부 사용량 역시 91억 파운드를 기록하며 전월 대비 1.7%, 전년 동월 대비 3.8% 증가했다는 점이다.
이 수치는 단순한 수요 급증을 뜻하지 않는다. 연간 생산은 늘었지만 8월 생산은 전년 동월을 밑돌았고, 판매와 내부 소비는 이를 넘어섰다. 시장은 더 많은 물량을 소화하고 있으나 하류 수요가 확실히 타이트해졌다는 신호는 주지 않고 있다.
8월 생산 균형
ACC의 연간 누적 생산량은 713억 파운드로 2025년 같은 기간보다 4.3% 많았다. 판매와 내부 사용량은 698억 파운드로 2.2% 증가했다. 두 누적 수치의 차이가 중요하다. 공급 증가가 판매·내부 사용 증가를 앞선다.
해당 수치는 미국 주요 플라스틱 수지를 대상으로 하며 2026년 1~8월 누적치다.
| 측정 항목 | 2026년 물량 | 2025년 대비 증감 |
|---|---|---|
| 생산 | 713억 lb | +4.3% |
| 판매 및 내부 사용 | 698억 lb | +2.2% |
생산이 판매·내부 사용보다 15억 파운드 앞선다. 이는 재고량 자체를 의미하지는 않는다. 범주와 회계 처리가 공장 재고 보고서와 다르기 때문이다. 다만 8월 월간 반등만으로 공급이 타이트해졌다고 단정하기에는 충분한 차이다.
월간 결과도 혼조다. 8월 생산은 7월보다 개선됐으나 전년 동월 대비로는 여전히 마이너스다. 판매와 내부 사용은 전년 동월 대비 3.8% 증가하며 더 강한 신호를 보냈다. 구매자가 재고를 쌓을지 결정하려면 등급별 주문 정보가 필요하다. 집계 데이터만으로는 주요 수지군이 일제히 움직였는지 알 수 없다.
가공업체 생산은 노동보다 먼저 상승
플라스틱 테크놀로지 GBI 가공 지수는 7월 53.7에서 8월 54.1로 올랐다. 생산 구성 요소는 58.2로 두 달 연속 상승했다. 백로그도 49.3에서 51.6로 증가했으나 고용 구성 요소는 51.8에서 50.0으로 떨어졌다.
이 패턴은 수지 생산 하류에서 이용률 문제를 드러낸다. 가공업체들은 생산 증가와 백로그 확대를 보고했으나 노동 공급 개선은 동반되지 않았다. 따라서 컨버터는 더 바쁘게 돌아가면서도 무제한 수지 인출 여건을 만들지 못하고 있다. 제약 요인이 자재 투입 불가능에서 인력과 실행으로 이동한 셈이다.
플라스틱 테크놀로지가 인용한 연준 데이터에 따르면 2026년 7월 플라스틱·고무 제품 제조업 가동률은 75.4%로 2025년 7월 73.0%보다 높았다. 같은 지표는 5월 75.9%로 최근 12개월 중 최고치를 기록했다. 가동률은 전년보다 높지만 7월 수치는 5월 고점에 미치지 못했다. 8월까지 직선 상승을 뒷받침하는 기록은 없다.
가공업체 입장에서 실질적 해석은 좁다. 수요와 생산 활동은 지수를 끌어올리기에 충분했으나 노동과 백로그 데이터가 이 활동이 추가 수지 소비로 빠르게 전환되는 속도를 제한한다. 생산 수치를 9월이나 4분기 이용률 전망으로 간주해서는 안 된다.
가격이 이용률 신호를 갈랐다
8월 수지 가격 동향은 일정하지 않았다. 폴리에틸렌 가격은 공급사가 파운드당 510센트 인상을 제시한 뒤 하락세로 돌아선 것으로 보인다. 현물 가격은 67월 누적 25센트 하락 이후 보합하락으로 평가됐다. 폴리프로필렌 가격은 56월 15.5센트 하락과 7월 3센트 상승 이후 8월에 파운드당 1.5센트 떨어졌다.
폴리스티렌은 반대 방향으로 움직였다. 8월 가격은 파운드당 511센트 상승할 것으로 예상됐으며 이는 벤젠 계약 가격이 7월 갤런당 3.64달러에서 4.58달러로 오른 데 따른 것이다. PVC는 추가로 1센트 하락했고 PET 가격은 7월 12센트 하락 이후 횡보했다. 이 움직임은 단일 이용률 이야기 대신 원료 노출에 따라 수지 바스켓을 구분한다.
ResinSmart의 8월 시장 평가도 같은 구분을 내렸다. 범용 수지 공급은 여전히 양호했고 구매 패턴은 재고 재적립보다는 단기 생산을 반영했다. 벤젠 연동 소재는 더 큰 상승 압력을 받았으며 폴리스티렌 인상은 파운드당 5~11센트 범위로 발표됐고 한 PA6 생산업체는 12센트 인상을 요구했다.
이 가격 분리는 8월 생산 데이터가 구매자 교섭력에 대해 말할 수 있는 범위를 제한한다. 폴리올레핀 구매자는 공급이 충분하고 수요가 측정된 상황에서 협상 여지를 유지했다. 폴리스티렌 등 벤젠 연동 등급 구매자는 전반적인 수지 부족 증거 없이도 원가 기반 판매자 논리에 직면했다.
재활용 수지는 별도의 제약
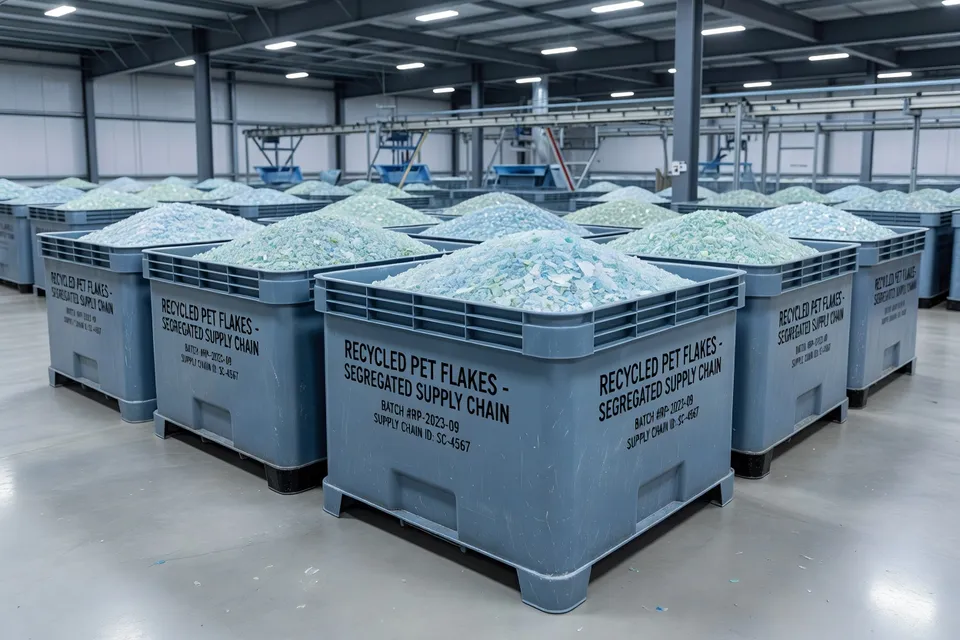
재활용 PET는 수입 의존도가 높고 운임·관세 조치에 노출돼 있다고 평가됐다. 재활용 폴리에틸렌과 폴리프로필렌은 버진 수지와 경쟁하고 정책 시행이 지연되는 상황에 놓였다. 이 조건들은 버진 수지 생산 수치와 병존하지만 그 수치에 포함돼서는 안 된다.
구분은 상업적이며 의미론적이지 않다. 컨버터는 버진 등급에서 공급 증가나 가격 완화를 볼 수 있으면서도 재활용 함량 프로그램에서는 제약을 겪을 수 있다. 재활용 PET 원료·플레이크·펠릿 경제는 미국 주요 수지 91억 파운드 8월 총계와 보조를 맞추지 않는다.
8월에서 가장 강한 결론은 제한적이다. 미국 수지 생산은 전월 대비 확대됐고 연간 누적으로도 증가했으며 가공업체 생산과 가동률은 전년 대비 개선됐다. 그러나 누적 생산 증가가 판매·내부 사용 증가를 앞섰고 범용 수지 가격은 수요 타이트화 서사를 뒷받침하기에 충분히 약했다.
다음 시험은 9월 생산·판매 발표다. 이용률 측면에서 구매자와 가공업체는 다음 가공 지수와 이후 가동률 데이터를 통해 8월 생산 증가가 지속적인 가동으로 이어질지, 4분기 둔화 전 일시적 개선에 그칠지 판단해야 한다.
편집 인사이트
- 연간 누적 생산 잉여를 수지 재고가 쌓이고 있다는 증거로 삼을 수 있나?
- 아니요. 생산·판매 수치는 시장 신호로만 비교하세요. 공장 재고 보고서가 아닙니다. 격차는 생산 증가가 기록된 판매와 내부 사용을 넘어섰다는 뜻이지만, 재고가 어디에 있는지, 어떤 등급이 쌓이는지, 회계 분류가 어떻게 맞는지 알 수 없습니다. 커버리지를 줄이기 전에 공급사에 등급별 주문 장부, 리드 타임, 할당 상황, 선적 시기를 확인하세요. 흔한 실수는 전체 파운드 차이를 필요한 등급·위치의 가용 재고로 착각하는 것입니다.
- 8월 생산 증가를 더 큰 수지 구매로 연결하기 전에 무엇을 확인해야 하나?
- 확정 주문, 백로그 경과일, 교대별 인력, 실제 가동 시간을 생산 일정과 대조하세요. 가공업체의 생산량과 가동률 상승만으로는 노동력·창고·하류 수요가 지속 증가를 뒷받침하는지 증명되지 않습니다. 월간 지수만 보고 추가 수지를 사지 말고, 확정된 작업과 실제 소비량에 맞춰 출고하세요. 흔한 실패는 4분기 가동을 가정하고 구매한 뒤, 주문이 일부 라인에 집중되거나 인력이 계획된 사이클을 못 따라가는 경우입니다.
- 폴리올레핀 협상과 벤젠 연동 등급을 왜 따로 다뤄야 하나?
- 각 등급의 해당 원료와 공급 상황을 기준으로 하세요. 전체 가동률 헤드라인은 쓰지 마세요. 범용 수지 가격이 부드럽거나 안정적이면 협상 여지가 남지만, 벤젠 연동 제품은 전체 부족이 없어도 판매자 인상이 붙을 수 있습니다. 서차지를 받기 전에 등급·원료 기준·효력 발생일·공급사 근거를 문서화하세요. 마찰은 폴리에틸렌이나 폴리프로필렌 약세를 들어 폴리스티렌 조정을 다른 비용 요인으로 반박할 때 생깁니다.
- 버진 수지가 충분해 보인다고 안전 재고를 줄이려면 어떤 증거가 필요한가?
- 등급별 리드 타임, 공급사 확인서, 승인 대체재, 입고 품질 한도, 커버리지 계산을 기록하세요. 전체 가용성은 특정 용융지수 범위·색상 패키지·납품 경로가 계속 열린다는 보장이 아닙니다. 버진과 재활용 투입재는 별도 커버리지 논리를 유지하세요. 흔한 실수는 광범위한 시장 보고서만 보고 재고를 줄인 뒤, 자격 있는 대체 공급사가 공정 범위를 맞추지 못해 특송비를 내거나 라인을 멈추는 경우입니다.
- 버진 수지 시황이 부드러워졌다고 재활용 함량 프로그램의 안정을 약속할 수 있나?
- 아니요. 버진 수지의 가격과 공급 가능성은 재활용 PET·PE·PP의 공급을 보장하지 않습니다. 원료 출처, 플레이크·펠릿 규격, 수입 노출, 운임 기준, 관세 처리, 승인된 재활용 함량 비율을 별도로 확인하세요. 프로그램은 문서화된 재료·추적성 요건을 그대로 지키세요. 반복되는 실패는 재활용 공급이 타이트해지면 값싼 버진으로 대체한 뒤, 고객 요구나 내부 자격이 구매 기록과 맞지 않음을 발견하는 경우입니다.
- 8월 개선이 일시적 상승이 아니라 지속적인 가동률 추세임을 확인하려면 무엇이 필요한가?
- 다음 생산·판매 발표를 기다린 뒤, 등급별 주문과 가공업체 생산량·백로그·고용·가동률을 비교하세요. 추세를 말하기 전에 동일한 정의와 기간을 요구하세요. 한 달 반등만으로 다음 분기를 예측할 수 없습니다. 실제 수지 인출량과 완제품 출하량을 공장에서 별도로 측정하세요. 생산은 늘었는데 인력·백로그 품질·고객 출고가 약해지면, 겉보는 가동률 개선은 과잉 재고를 남기는 단기 가동일 수 있습니다.
출처 및 참고자료
- 1.Jennifer Killinger. (2026, October 27). ACC releases August 2026 resin production and sales statistics. American Chemistry Council.
- 2.PlasticsToday. (2026, October 30). US plastic resin production rises in August. PlasticsToday.
- 3.PlasInsight. North American October 2026 resin prices split by feedstock. PlasInsight.
- 4.PRWeb. ResinSmart says buyers must look beyond October resin price increases. PRWeb.
- 5.Plastics News. LYB polyethylene volatility. Plastics News.
- 6.Plastics News. Polyethylene prices rebound; PE, PET resin outlook 2027. Plastics News.
- 7.Plastics Technology. November 2026 flat-to-down price trajectory for the five commodity resins. Plastics Technology.
- 8.Plastics Technology. Plastics processing index rises after three months of contraction. Plastics Technology.