

美国生产商2026年8月生产了91亿磅主要塑料树脂,美国化学理事会报告称,较7月增长1.7%,但较2025年8月下降0.7%。对加工商更具参考意义的是,销售及自用量也达到91亿磅,环比增长1.7%,同比增长3.8%。
这一组合并非单纯的需求激增。全年产量有所扩大,但8月产量仍低于上年同期,而记录的销售及内部消费量则高于上年同期。市场吞吐量增加,却未给树脂买家发出下游需求收紧的明确信号。
8月生产平衡
ACC的年初至今产量数据为713亿磅,比2025年同期增长4.3%。年初至今销售及自用量达到698亿磅,增长2.2%。这两个累计数据的差距值得注意:供应增长超过了销售及内部使用的增长。
这些可比数据针对美国主要塑料树脂,涵盖2026年1月至8月。
| 指标 | 2026年数量 | 较2025年变化 |
|---|---|---|
| 产量 | 713亿磅 | +4.3% |
| 销售及自用量 | 698亿磅 | +2.2% |
因此,年初至今产量比销售及自用量高出15亿磅。这本身不是库存指标,因为类别和会计处理与工厂级库存报告不同。但这足以否定仅凭8月月度反弹就得出供应收紧的解读。
月度结果同样混杂。8月产量较7月改善,但同比仍为负值。销售及自用量发出更强信号,同比增长3.8%。买家在决定是否重建库存时,仍需等级级别的订单信息;汇总数据无法证明所有主要树脂品种走势一致。
加工商产量在劳动力之前回升
《塑料技术》GBI加工指数从7月的53.7升至8月的54.1。其生产分项达到58.2,连续第二个月上升。积压订单也从49.3升至51.6,而就业分项从51.8降至50.0。
这一模式将利用率问题置于树脂生产下游。加工商报告产量改善、积压订单增加,但劳动力可用性未相应改善。因此,转化商可能在更努力生产,却未形成无限制的树脂拉动。约束已转向人员配置和执行,而非无法将材料投入生产。
《塑料技术》引用的美联储数据显示,2026年7月塑料和橡胶制品制造业产能利用率为75.4%,而2025年7月为73.0%。同一序列在5月达到75.9%,为前12个月最高。利用率高于一年前,但7月数据低于5月峰值。记录不支持8月直线加速。
对加工商而言,实际解读狭窄:需求和生产活动足以推高指数,但劳动力和积压数据限制了这些活动转化为额外树脂消耗的速度。生产数字不应被视为9月或四季度利用率的预测。
价格分割利用率信号
8月树脂价格证据并不统一。聚乙烯价格在供应商提价5至10美分/磅后似乎回落。现货价格被描述为持平至走低,此前6月和7月累计下跌25美分/磅。聚丙烯价格在8月下跌1.5美分/磅,此前5月和6月下跌15.5美分,7月上涨3美分。
聚苯乙烯走势相反。8月价格预计将上涨5至11美分/磅,与苯合同价从7月的3.64美元/加仑升至4.58美元/加仑有关。PVC再跌1美分/磅,PET价格在7月下跌1至2美分后回落。这些变动按原料暴露而非单一利用率故事划分树脂篮子。
ResinSmart的8月市场评估也做出了同样区分。商品树脂供应保持健康,采购模式反映近期生产而非库存重建。与苯挂钩的材料面临更大上行压力,聚苯乙烯提价公告在5至11美分/磅区间,一家PA6生产商寻求12美分提价。
这一价格分化限制了8月生产数据对买家议价能力的说明。聚烯烃买家在供应充足、需求受控的情况下保留了谈判空间。聚苯乙烯及其他苯挂钩等级的买家则面临成本驱动的卖方论点,即使没有普遍树脂短缺的证据。
再生树脂仍是单独约束
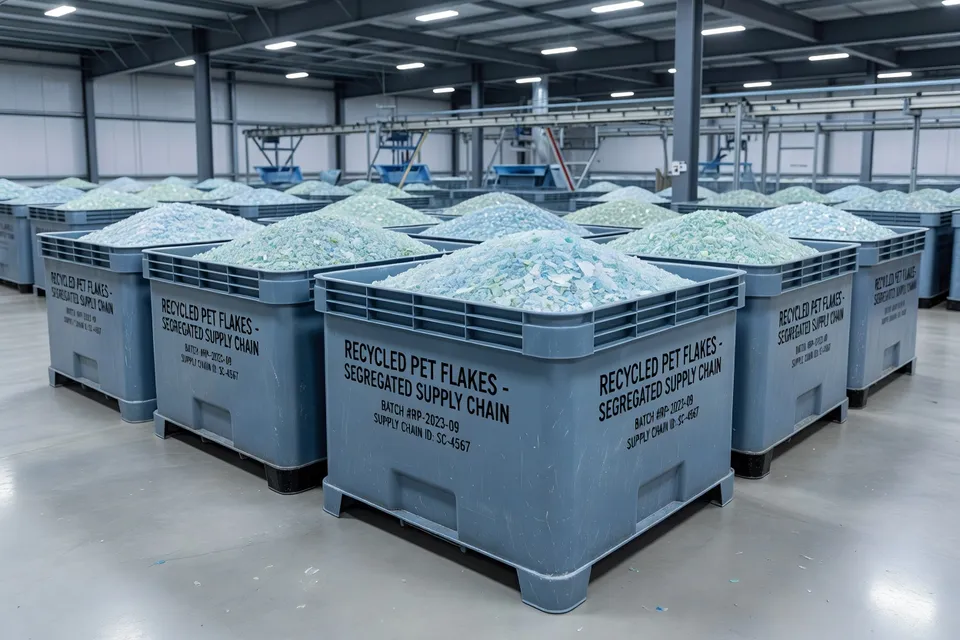
再生PET被描述为依赖进口,暴露于运费和关税措施。再生聚乙烯和聚丙烯面临原生树脂竞争及政策实施延迟。这些条件与原生树脂生产数据并存,但不应混为一谈。
区别是商业性的,而非语义上的。转化商可能看到某原生等级供应增加或价格走软,但再生含量项目仍受约束。再生PET原料、片材和粒料经济与美国主要树脂81亿磅8月总量不同步。
8月最有力的结论因此有限。美国树脂产量环比扩大,年初至今仍高于去年同期,而加工商产量和产能利用率较一年前改善。但累计产量增长超过销售及自用量增长,商品价格保持疲软,足以挑战广泛的需求收紧叙事。
下一个考验是9月生产和销售发布。在利用率方面,买家和加工商需要下一个加工指数读数及随后的产能利用率数据,以确定8月较高产量是持续运行,还是四季度放缓前的临时改善。
编辑洞察
- 买家能否把年初至今的生产盈余当作树脂库存正在累积的证据?
- 不能。产量与销量数据只能作为市场信号,而非工厂库存报告。该差距说明产出增长超过记录的销量和自用量,但无法说明材料存放在何处、哪些牌号在累积,或会计类别如何对应。在减少覆盖前,应向供应商索要牌号级订单簿、交货期、分配状态和发货时间。常见错误是将总量差距直接解读为所需确切牌号和地点的可用库存。
- 加工商在把8月更高产量转为更大树脂采购前,需要核实哪些内容?
- 核对生产计划与已确认订单、积压订单账龄、各班次人员配置以及实际机台小时数。加工商产出和产能利用率提高,并不能证明劳动力、仓储或下游需求能支撑持续增加。应根据已下订单和实际消耗量释放额外树脂,而不是仅凭月度指数。常见失败是按假设的四季度运行采购,结果发现未完成订单集中在少数产线,或人员配置无法达到计划周期。
- 树脂买家为何要把聚烯烃谈判与苯类关联牌号分开处理?
- 每种牌号应使用其对应的原料和供应状况,而不是总体利用率数据。商品树脂价格偏软或稳定可以保留谈判空间,而苯类关联材料即使没有广泛短缺也可能面临卖方提价。接受附加费前,需记录牌号、原料参考、生效日期和供应商理由。摩擦常出现在买方用聚乙烯或聚丙烯疲软价格去质疑由不同成本线驱动的聚苯乙烯调整。
- 在原生树脂看似容易买到时,减少安全库存前需要哪些证据?
- 记录具体牌号的交货期、供应商确认、认可替代品、来料质量限制以及覆盖计算。总体可用性并不保证特定熔体流动窗口、颜色配方或交付通道仍将开放。原生和再生原料需保持独立的覆盖逻辑。常见错误是看到大市报告就削减库存,随后因合格二供无法满足工艺窗口而支付加急运费或停线。
- 能否用原生树脂价格偏软的状况来承诺稳定的再生含量计划?
- 不能。原生树脂的价格和可用性并不能确定再生PET、聚乙烯或聚丙烯的供应。需单独核实原料来源、切片或颗粒规格、进口暴露、运费基础、关税处理以及批准的再生含量百分比。计划必须符合其记录的材料和可追溯性要求。反复出现的失败是再生供应收紧时改用更便宜的原生材料,随后发现客户要求或内部认证与采购记录不再匹配。
- 什么才能证明8月的改善是持续的利用率趋势,而非临时性回升?
- 等待下一期产量和销量数据发布,再将牌号级订单与加工商产出、积压、就业和产能利用率进行比较。必须使用相同定义和时间段才能判断趋势,单月反弹无法预测下一季度。另以工厂实际树脂提货量和成品发货量作为独立验证。若产出上升而人员配置、积压质量或客户放行减弱,则表面利用率改善可能是短暂运行,留下多余材料,而非持久需求信号。
来源与参考
- 1.Jennifer Killinger. (2026, October 27). ACC releases August 2026 resin production and sales statistics. American Chemistry Council.
- 2.PlasticsToday. (2026, October 30). US plastic resin production rises in August. PlasticsToday.
- 3.PlasInsight. North American October 2026 resin prices split by feedstock. PlasInsight.
- 4.PRWeb. ResinSmart says buyers must look beyond October resin price increases. PRWeb.
- 5.Plastics News. LYB polyethylene volatility. Plastics News.
- 6.Plastics News. Polyethylene prices rebound; PE, PET resin outlook 2027. Plastics News.
- 7.Plastics Technology. November 2026 flat-to-down price trajectory for the five commodity resins. Plastics Technology.
- 8.Plastics Technology. Plastics processing index rises after three months of contraction. Plastics Technology.