

美國生產商2026年8月生產91億磅主要塑膠樹脂,美國化學理事會報告指出,較7月增加1.7%,但較2025年8月減少0.7%。對加工商來說更實用的對比是,銷售和自用內部消耗也達到91億磅,月增1.7%,年增3.8%。
這組數據並非描述單純的需求激增。全年產量已擴張,但8月產出仍低於前一年同月,而銷售和內部消耗則高於前一年同月。市場處理量增加,卻未給樹脂買家明確訊號,顯示下游需求已收緊。
8月生產平衡
ACC的年累計產量為713億磅,較2025年同期增加4.3%。年累計銷售和自用達到698億磅,增加2.2%。這兩項累計數據之間的差距值得注意:供應成長速度超過銷售和內部使用成長。
這些數據涵蓋美國主要塑膠樹脂,期間為2026年1月至8月。
| 指標 | 2026年數量 | 較2025年變化 |
|---|---|---|
| 產量 | 713億磅 | +4.3% |
| 銷售和自用 | 698億磅 | +2.2% |
因此,年累計產量領先銷售和自用15億磅。這本身並非庫存指標,因為分類與會計處理方式與工廠層級存貨報告不同。不過,這已足以否定僅憑8月月度反彈就推斷供應趨緊的說法。
月度結果同樣混雜。8月產出較7月改善,但年比仍為負值。銷售和自用則發出較強訊號,年增3.8%。買方若要決定是否重建庫存,仍需等級別訂單資訊;總體數據無法證明所有主要樹脂品類都同步上漲。
加工商產出在勞動力之前上升
Plastics Technology GBI加工指數從7月的53.7上升至8月的54.1。其生產分項達到58.2,連續第二個月上升。積壓訂單也從49.3上升至51.6,而就業分項則從51.8降至50.0。
這種模式將利用率問題置於樹脂生產的下游。加工商報告產出改善且積壓增加,但勞動力可用性並未相應改善。因此,轉換商可能在更努力運轉,卻未創造無限制樹脂拉動的條件。瓶頸已轉向人力配置與執行,而非無法將材料投入生產。
Plastics Technology引用的聯邦儲備數據顯示,2026年7月塑膠與橡膠製品製造業的產能利用率為75.4%,而2025年7月為73.0%。同一序列在5月達到75.9%,為前12個月最高。利用率高於一年前,但7月數據低於5月峰值。紀錄不支持8月呈直線加速。
對加工商而言,實際解讀相當狹窄:需求與生產活動足以推升指數,但勞動力與積壓數據限制了這些活動轉化為額外樹脂消耗的速度。產量數字不應被視為9月或第四季利用率的預測。
價格分裂利用率訊號
8月樹脂價格證據並不一致。聚乙烯價格在供應商提議每磅漲5至10美分後,似乎已回檔。現貨價格被描述為持平或偏低,繼6月和7月累計每磅下跌25美分之後。聚丙烯價格8月每磅下跌1.5美分,此前5月和6月下跌15.5美分,7月上漲3美分。
聚苯乙烯則朝相反方向移動。8月價格預計上漲5至11美分每磅,與苯合約從7月的每加侖3.64美元升至4.58美元有關。PVC再跌1美分每磅,PET價格則在7月下跌1至2美分後回檔。這些走勢將樹脂籃子依原料曝險而非單一利用率故事區分。
ResinSmart的8月市場評估也做出相同區分。商品樹脂供應仍充裕,購買模式反映短期生產而非庫存重建。與苯相關的材料面臨較大上漲壓力,聚苯乙烯漲幅宣布在5至11美分每磅範圍,一家PA6生產商則尋求12美分漲幅。
這種價格分裂限制了8月生產數據對買方議價能力的說明。聚烯烴買家在供應充裕、需求平穩之處保留議價空間。聚苯乙烯及其他與苯相關等級的買家則面臨成本為基礎的賣方論點,即使沒有整體樹脂短缺的證據。
再生樹脂仍是獨立限制
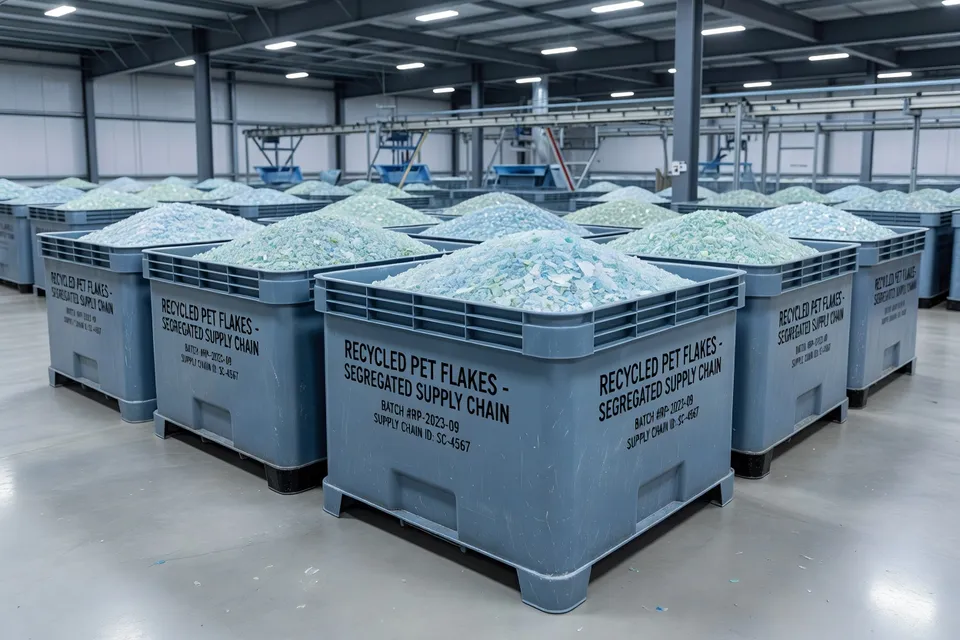
再生PET被描述為依賴進口,且暴露於運費與關稅措施。再生聚乙烯和聚丙烯面臨原生樹脂競爭與政策延遲實施。這些條件與原生樹脂生產數字並列,但不應與之混為一談。
這是商業區分,而非語義問題。轉換商可能在原生等級看到更高可用性或更軟價格,卻仍面臨受限的再生含量計畫。再生PET原料、薄片與粒料經濟並非與美國主要樹脂81億磅8月總量同步移動。
因此,從8月得出的最有力結論相當有限。美國樹脂產量連續擴張且年累計更高,加工商產出與產能利用率也較一年前改善。但累計產量成長超過銷售和自用成長,商品價格仍夠軟,足以挑戰廣泛需求收緊的敘事。
下一個測試是9月生產與銷售發布。在利用率方面,買家與加工商將需要下一個加工指數讀數,以及後續產能利用率數據,以判斷8月較高產出是否成為持續運行,或只是第四季放緩前的暫時改善。
編輯洞察
- 買方能把年迄今生產盈餘當成樹脂庫存正在累積的證明嗎?
- 不能。生產與銷售數字只能當市場訊號看,不能當成工廠庫存報告。差距顯示產出成長超過已記錄的銷售與自用量,但無法指出材料放在哪裡、哪些等級在累積,或會計科目如何對應。在縮減採購前,應先向供應商索取等級訂單簿、交期、分配狀態與出貨時程。最常見的錯誤是把總磅數差距直接當成所需等級與地點的現有庫存。
- 加工商在提高八月產出、增加樹脂拉貨前該先確認哪些事?
- 要核對生產排程與已確認訂單、 backlog 年限、各班人力,以及實際機台時數。加工商產出與稼動率提高,並不代表人力、倉儲或下游需求就能支撐持續增加。應依據已下單的工作與實際消耗來釋出額外樹脂,而不是只看月指數。常見失敗案例是為假設的第四季生產採購,結果發現未結訂單集中在少數產線,或人力不足以執行計畫排程。
- 為什麼樹脂採購要把聚烯烴談判與苯鏈等級分開處理?
- 每種等級都要用對應的原料與供應狀況,而不是看整體稼動率。商品樹脂價格較軟或持穩時,議價空間仍可保留;苯鏈材料即使大盤不缺貨,賣方仍可能漲價。接受附加費前,應先記錄等級、原料參考、生效日期與供應商理由。常見摩擦是買方拿聚乙烯或聚丙烯疲軟的價格,去挑戰聚苯乙烯因不同成本線而提出的調整。
- 在原生樹脂看起來很容易買到時,要減少安全庫存需要哪些證據?
- 需備妥特定等級的交期、供應商確認函、核准替代品、來料品質限制與覆蓋計算。整體供應充足,不保證特定熔流範圍、色母配方或運送路線會持續開放。原生與回收原料的覆蓋邏輯要分開計算。最容易犯的錯是看到大盤報告就砍庫存,結果合格的第二來源無法符合製程窗口,只能付急件運費或停線。
- 原生樹脂行情轉軟,能用來承諾回收含量計畫會維持穩定嗎?
- 不能。原生樹脂的價格與供應量,無法決定回收 PET、聚乙烯或聚丙烯的供貨。必須分別驗證原料來源、片材或粒料規格、進口曝險、運費基準、關稅待遇與核准的回收含量百分比。計畫必須符合已文件化的材料與可追溯性要求。反覆出現的失敗是回收供應吃緊時改用較便宜的原生料,之後才發現客戶要求或內部認證與採購紀錄已不符。
- 要如何確認八月的改善是持續的稼動率趨勢,而不是暫時的拉抬?
- 要等下一期生產與銷售數據出來,再把等級訂單與加工商產出、 backlog、就業人數及產能利用率做比較。必須使用相同定義與時間區間才能判斷趨勢,單月反彈無法預測下一季。另需以工廠實際樹脂出貨量與成品出貨量作為獨立檢核。若產出上升,但人力、 backlog 品質或客戶釋出量轉弱,表面上的稼動率改善可能只是短期生產,留下過剩材料,而非持久的需求訊號。
來源與參考
- 1.Jennifer Killinger. (2026, October 27). ACC releases August 2026 resin production and sales statistics. American Chemistry Council.
- 2.PlasticsToday. (2026, October 30). US plastic resin production rises in August. PlasticsToday.
- 3.PlasInsight. North American October 2026 resin prices split by feedstock. PlasInsight.
- 4.PRWeb. ResinSmart says buyers must look beyond October resin price increases. PRWeb.
- 5.Plastics News. LYB polyethylene volatility. Plastics News.
- 6.Plastics News. Polyethylene prices rebound; PE, PET resin outlook 2027. Plastics News.
- 7.Plastics Technology. November 2026 flat-to-down price trajectory for the five commodity resins. Plastics Technology.
- 8.Plastics Technology. Plastics processing index rises after three months of contraction. Plastics Technology.