
米国商務省は2026年11月4日、中国から輸入されるN-シクロヘキシル-2-ベンゾチアゾールスルフェンアミド(通称CBS)に対する予備的肯定的ダンピング決定を発表した。中国の生産者・輸出業者に対するダンピング率は285.94%で、並行して行われた相殺関税決定では107.57%の税率が示された。合わせた予備的現金預託負担は393.51%に達する。
この数字はまだ最終的なダンピング命令ではない。商務省の予備的判断は提案税率と通関手続きを定めるものであり、米国国際貿易委員会が国内産業が対象輸入品により重大な損害を被ったか、または損害の脅威があるかを判断する必要がある。損害判定が否定的であれば、関税は最終的なダンピング措置として発効しない。
対象となるCBS
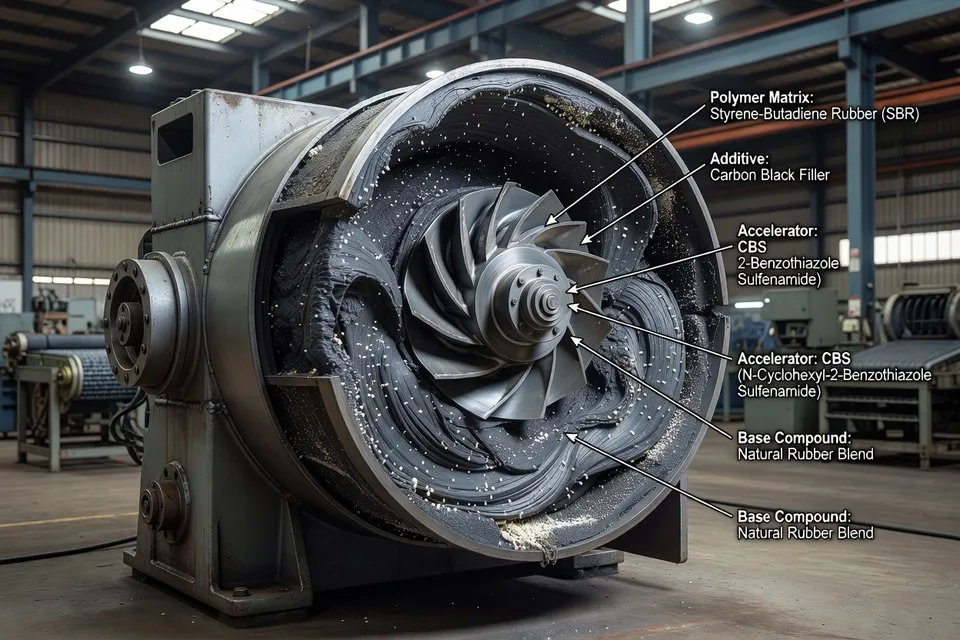
CBSは遅効性ゴム加硫促進剤である。タイヤ、ホース、コンベヤベルト、電線・ケーブル製品、その他ゴム製品の配合に使用される。調査対象は94%から99%の濃度で、主に灰白色または淡灰色の粉末、油展粉末、顆粒を含む。他の色や物理的形態でも、化学的同一性が製品記述と一致すれば範囲に含まれる。
対象品目の税関分類にはHTSUS副項目2934.20.8000、3812.10.1000、3812.10.5000が含まれる。これらの番号は参考であり、案件の法的範囲を定めるものではない。書面による範囲記述が輸入品が対象かどうかを決定する。異なる関税分類で申告されていても、範囲に該当すれば対象となる。
配合業者やタイヤ材料供給業者にとっては、色や形態ではなく製品の同一性が実務上の確認ポイントとなる。顆粒品と粉末品は、ともに範囲記述を満たせば同様に扱われる。出荷前に商業記述、化学組成、形態、通関分類を整合させておく必要がある。
預託金の計算
予備的ダンピング決定では、見出しのダンピング率と補助金調整後の調整済みダンピング預託率を区別している。調整済みダンピング率は281.69%で、107.57%の予備的相殺関税と合わせると393.51%の合計預託率となる。
| 措置 | 予備的税率 | 状況または計算 |
|---|---|---|
| ダンピング関税 | 285.94% | 中国生産者・輸出業者に対する商務省判断 |
| 調整済みダンピング預託率 | 281.69% | 補助金調整後税率 |
| 相殺関税 | 107.57% | 並行する予備的決定 |
| 合計預託率 | 393.51% | 調整済みダンピング率+相殺関税 |
米国 中国CBSゴム加硫促進剤に対する暫定関税、2026年11月
| 関税の種類 | 関税率 (%) |
|---|---|
| アンチダンピング関税 | 285.94 % |
| 調整後アンチダンピング預託率 | 281.69 % |
| 相殺関税 | 107.57 % |
| 合算預託率 | 393.51 % |
これらの数値は四つの別個の追加税ではない。393.51%は対象中国製CBSに対する予備的預託負担の合計であり、281.69%はその合計に用いられる調整済みダンピング部分である。輸入業者は丸めた見出し率ではなく、基礎となる計算を記録に残しておくべきである。
通関への影響
商務省は米国税関・国境警備局に対し、対象貨物について清算を保留し、該当する予備的税率で現金預託を義務付けるよう指示すると見込まれる。相殺関税部分は2026年7月8日頃以降に米国消費向けに入国し、清算が完了していない貨物に遡及適用される。
この遡及適用が輸入業者にとって直近の管理ポイントとなる。すでに米国倉庫に到着した在庫も自動的に案件の対象外とはならない。重要なのは入国日、国内消費向け引き渡しの有無、清算が未完了かどうか、およびどの関税部分が適用されるかである。財務、通関、購買部門は入国記録を照合し、発表日だけを基準にしないようにすべきである。
供給業者の既存販売価格も通関判断の根拠にはならない。予備的税率は案件対象の輸入品に適用され、預託義務は輸入業者が負う。決定前に締結した契約で商業コストを分担することは可能だが、通関義務を免除するものではない。
未解決の事項
商務省の決定は予備的である。最終ダンピング決定は2027年1月12日頃に予定されているが、期限は延長される可能性がある。ITCの損害判断が最終発効を左右する。これらの手続きが完了するまで、案件は預託要件とコンプライアンス確認を支えるものであり、永久的な393.51%命令がすでに存在するとするものではない。
政府がこの段階で動いた理由は、両機関が並行調査を完了する間に徴税を確保するためとみられる。これは決定文中の明示的判断ではなく、経緯からの解釈である。法的帰結はより限定的で、対象輸入業者は予備的預託対応と相殺関税の遡及リスクに備える必要がある。
中国のCBS供給業者および米国のゴム加工業者は、本案件を他のゴム加硫促進剤や中国化学品全般に関する広範な主張と切り分けて考えるべきである。範囲はCBSに特定されており、他の促進剤化学物質に対する包括的な禁止を定めるものではない。
次の拘束力のある手続きは市場予測ではなく、商務省の最終ダンピング決定とITCの損害判断である。それまで、書面によるCBS範囲に基づく分類、2026年7月8日からの未清算入国の追跡、適用案件での予備的合計預託負担の引当が、妥当なコンプライアンス対応となる。最終命令はこれらの機関手続き完了前に想定できない。
編集部の見解
- 輸入者はCBS貨物が調査対象に入るかをどう判断する?
- リリース前に化学的同一性、濃度、物理形態、商品記述、申告分類を確認せよ。粒状、油展、色違い、または調査未記載の関税番号だからといって通関してはならない。文書による製品範囲が優先する。ブローカーがHTSUSコードを合わせただけで、ロット書類と範囲記述を照合しないのが典型的なミスだ。
- 財務・通関チームは、CBSの遡及課税リスクを調べるため、どの記録をまず確認すべきか?
- 2026年7月8日以降の申告から始め、米国消費への引き取りと清算未了を確認。申告番号、引取日、輸入者、製品同一性、適用税率を一つのファイルで突合せよ。倉庫受領日は通関日ではない。納入在庫を自動的に調査対象外とみなすのが常套の誤りだ。
- 既存のCBS購入契約があれば、暫定関税の即時現金負担を避けられるか?
- 避けられない。契約書、インボイス、通関申告は別々に審査せよ。契約で追加費用を分担できても、輸入者の保証金義務は消えない。固定価格は着地原価の保証にならない。購買が旧見積に依存し、財務が申告時の現金必要額に気づいて摩擦が生じる。
- コンパウンドメーカーは393.51%という数字を、購買・在庫判断にどう活かせばよいか?
- 中国産CBSの暫定保証金総額として扱え。四つの独立した追加税や恒久措置の証明ではない。調整後AD計算とCVD部分を申告ファイルに残し、 coverage日数、代替リードタイム、運転資本影響を別々にモデル化せよ。単に仕入価格に率を掛けるだけでは、日付や清算状況の異なる申告で過大または誤認評価になる。
- 暫定CBS関税を恒久措置とみなす前に、何を済ませなければならないか?
- 商務省の最終AD決定とITCの重大損害判断が出るまで、最終措置前提で計上してはならない。その間は暫定保証金管理を続け、各対象貨物について文書範囲確認を記録せよ。率を恒久とみなして調達を歪めるリスクと、確実を待って現金を留保せず未清算申告を不足させるリスクが両方ある。
出典・参考文献
- 1.ChemNet News. (2026, November 19). The United States has made a preliminary anti-dumping and anti-subsidy ruling on rubber accelerator CBS from China, with a combined tax rate as high as 393.51%. ChemNet News.
- 2.ChemNet News. The United States has made a preliminary anti-dumping and anti-subsidy ruling on rubber accelerator CBS from China, with a combined tax rate as high as 393.51%. ChemNet News.
- 3.Law360. Law360. Law360.
- 4.Law360. International trade news. Law360.
- 5.Federal Register. (2026, November 2). Antidumping or countervailing duty order, finding, or suspended investigation; opportunity to request administrative review. Federal Register.
- 6.U.S. Government Publishing Office. (2026, November 4). Federal Register, volume 91, number 214. U.S. Government Publishing Office.
- 7.U.S. Government Publishing Office. (2026, November 16). Federal Register document 2026-23250. U.S. Government Publishing Office.
- 8.U.S. Government Publishing Office. (2026, November 10). Federal Register document 2026-22941. U.S. Government Publishing Office.