
美国商务部2026年11月4日发布初步肯定反倾销裁定,涉及从中国进口的N-环己基-2-苯并噻唑次磺酰胺,通常称为CBS。针对中国生产商和出口商的反倾销税率为285.94%,同期反补贴税率为107.57%。初步现金保证金总暴露率达到393.51%。
该数字尚非最终反倾销令。商务部的初步裁定确定了拟议税率和海关程序;美国国际贸易委员会仍需裁定国内产业是否因涉案进口产品遭受实质性损害,或损害威胁。否定损害裁定将阻止该税率成为最终反倾销措施。
涉案CBS
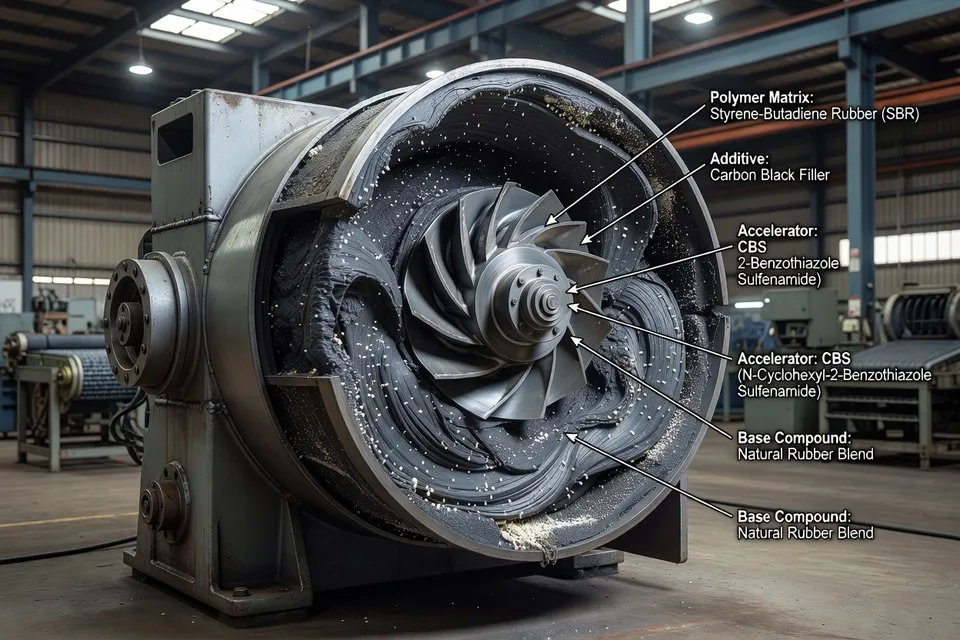
CBS是一种延迟作用橡胶硫化促进剂,用于轮胎、软管、输送带、电线电缆及其他橡胶制品的配方。调查范围包括浓度94%至99%的CBS,包括灰白色或浅灰色粉末、油延粉末和颗粒。其他颜色和物理形态若化学成分符合书面产品描述,也属调查范围。
商品的海关分类包括HTSUS子目2934.20.8000、3812.10.1000和3812.10.5000。这些编号仅作筛选参考,并非法定界限。书面范围决定进口是否被涵盖。买方或经纪人不能仅因报关使用不同税号就安全清关。
对配混商和轮胎材料供应商而言,实际核查依据是产品特性,而非颜色或形态。若颗粒和粉末均符合范围描述,则可能同等处理。单据应在货物抵达美国海关前,将商业描述、化学成分、形态和报关分类关联起来。
保证金计算
初步反倾销裁定区分标题倾销率与补贴调整后的反倾销保证金率。调整后反倾销率为281.69%,加上107.57%初步反补贴税率,得出393.51%合并保证金率。
| 措施 | 初步税率 | 状态或计算 |
|---|---|---|
| 反倾销税 | 285.94% | 商务部对中国生产商和出口商的裁定 |
| 调整后反倾销保证金率 | 281.69% | 补贴调整后税率 |
| 反补贴税 | 107.57% | 同期初步裁定 |
| 合并保证金率 | 393.51% | 调整后反倾销率加反补贴税 |
美国2026年11月对中国CBS橡胶促进剂的初步关税
| 关税类型 | 关税率 (%) |
|---|---|
| 反倾销税 | 285.94 % |
| 调整后反倾销保证金率 | 281.69 % |
| 反补贴税 | 107.57 % |
| 综合保证金率 | 393.51 % |
这些数字不应视为四项单独附加费。393.51%是涉案中国CBS的合并初步保证金暴露率,281.69%是用于合并的调整后反倾销部分。进口商应在报关记录中保留基础计算,而非仅依赖四舍五入的标题税率。
海关后果
商务部预计将指示美国海关和边境保护局暂停清算并要求按适用初步税率对涉案货物提供现金保证金。反补贴税部分追溯至约2026年7月8日或之后进口供美国消费且尚未完成清算的货物。
该追溯特征是进口商的即时控制点。已送达美国仓库的库存并非自动排除在案件之外。相关问题是报关日期、货物是否已提取供国内消费、清算是否仍开放以及哪部分税率适用。财务、海关和采购团队应核对这些报关记录,而非仅将发布日期视为唯一暴露日期。
供应商现有销售价格也无法回答海关问题。初步税率适用于案件下的涉案进口,进口商仍对保证金程序负责。早于裁定的合同可分配双方商业成本,但不免除海关义务。
尚未确定的部分
商务部裁定为初步。最终反倾销裁定预计2027年1月12日前后发布,时间表可能延长。ITC损害决定对最终征税仍具决定性。在这些步骤完成前,案件支持保证金要求和合规审查,而非声明已存在永久393.51%令。
政府在此阶段推进的原因可能是保护征税,同时机构完成平行调查。这是对程序的解读,而非裁定中的明确认定。法律后果更窄:涉案进口商必须准备初步保证金处理和可能的追溯反补贴暴露。
中国CBS供应商和美国橡胶加工商也应将本案与任何关于所有橡胶促进剂或所有中国化学品进口的更广泛主张区分。范围仅限于CBS。根据现有事实,未确立对其他促进剂化学品的全面美国禁令。
下一个约束步骤不是市场预测。商务部必须发布最终反倾销裁定,ITC必须解决损害问题。在此之前,合理的合规立场是根据书面CBS范围对货物分类,追溯7月8日追溯日期以来的未清算报关,并在案件适用时为初步合并保证金暴露预留资金。最终令在这些机构行动前不能假定。
编辑洞察
- 进口商判断一批CBS货物是否落入案件范围,该怎么操作?
- 放行前先索取化学成分、浓度、物理形态、商业描述和入境分类。不能只因货物呈颗粒状、油延展、颜色不同,或申报关税号不在调查清单内就放行;以书面产品范围为准。常见失误是让报关行匹配HTSUS代码,却没人把批次文件与范围描述对照。
- 财务和海关团队要查哪些记录,才能发现可能的追溯性CBS风险?
- 从2026年7月8日及之后的入境开始核查,确认货物是否已进入美国消费领域,以及清算是否仍开放。将入境编号、提货日期、进口商记录、产品身份和适用关税成分汇总到一个文件。仓库收货日期不能替代海关入境日期,把已交付库存视为自动排除在案件之外是常见错误。
- 已有CBS采购合同,能否避免初步关税立即产生现金压力?
- 不能。合同、发票和海关入境必须分开审核:合同可分配供应商与买家之间的额外成本,但无法免除进口商的保证金义务。因此固定树脂或化学品价格并非到岸成本保障。当采购仍按旧报价操作,而财务发现现金要求在入境时即产生,就会出现摩擦。
- 配混商在采购和库存决策中,该如何使用393.51%这个数字?
- 将其视为受影响中国CBS的初步综合现金保证金风险,而不是四个独立附加费或永久命令的证明。在入境文件中保留调整后的反倾销计算和反补贴成分,然后分别模拟覆盖天数、替代交货期和营运资金影响。买家若简单用标题税率乘以供应商价格,可能会高估或错估风险,尤其是入境日期或清算状态不同的情况下。
- 公司在把初步CBS关税视为永久性之前,必须完成哪些步骤?
- 在商务部完成最终反倾销裁定且ITC解决实质损害问题前,拒绝按最终命令假设入账。同时保持初步保证金控制,并记录每批受影响货物的书面范围审查。残余风险双向存在:按永久税率规划可能扭曲采购,而不预留现金等待确定性则可能导致开放入境资金不足。
来源与参考
- 1.ChemNet News. (2026, November 19). The United States has made a preliminary anti-dumping and anti-subsidy ruling on rubber accelerator CBS from China, with a combined tax rate as high as 393.51%. ChemNet News.
- 2.ChemNet News. The United States has made a preliminary anti-dumping and anti-subsidy ruling on rubber accelerator CBS from China, with a combined tax rate as high as 393.51%. ChemNet News.
- 3.Law360. Law360. Law360.
- 4.Law360. International trade news. Law360.
- 5.Federal Register. (2026, November 2). Antidumping or countervailing duty order, finding, or suspended investigation; opportunity to request administrative review. Federal Register.
- 6.U.S. Government Publishing Office. (2026, November 4). Federal Register, volume 91, number 214. U.S. Government Publishing Office.
- 7.U.S. Government Publishing Office. (2026, November 16). Federal Register document 2026-23250. U.S. Government Publishing Office.
- 8.U.S. Government Publishing Office. (2026, November 10). Federal Register document 2026-22941. U.S. Government Publishing Office.