
美國商務部於2026年11月4日對從中國進口的N-環己基-2-苯並噻唑次磺醯胺(簡稱CBS)發出初步肯定反傾銷裁定。中國生產商及出口商的擬議反傾銷稅率為285.94%,同期反補貼稅裁定的稅率則為107.57%。兩者合計,初步現金保證金曝險達393.51%。
此數字尚未成為最終反傾銷命令。商務部的初步裁定僅確立擬議稅率及海關程序;美國國際貿易委員會仍須決定國內產業是否因涉案進口產品遭受實質損害,或此損害是否受到威脅。若損害裁定為否定,則反傾銷措施將無法成為最終命令。
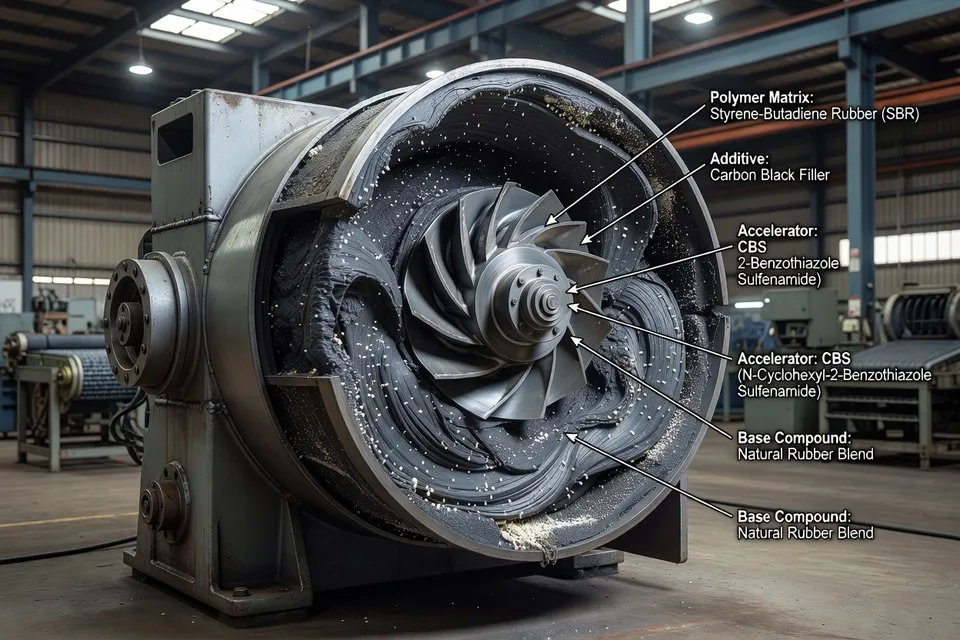
涉案CBS
CBS為延遲作用型橡膠硫化促進劑,用於輪胎、軟管、輸送帶、電線電纜及其他橡膠製品的配方。調查涵蓋濃度94%至99%的CBS,包括灰白色或淺灰色粉末、油展粉末及顆粒。其他顏色及物理形態若化學成分符合產品描述,亦屬範圍。
涉案商品的海關分類包括HTSUS子目2934.20.8000、3812.10.1000及3812.10.5000。這些編號僅供篩選參考,並非案件的法律界限。書面範圍決定進口貨物是否涵蓋。買方或報關行不得僅因報關項目歸入不同稅則分類即安全清關。
對配方商及輪胎原料供應商而言,實務檢查重點在於產品身分,而非顏色或外觀。顆粒狀及粉狀出貨若均符合範圍描述,處理方式相同。文件應在貨物抵達美國海關前,將商業描述、化學成分、形態及報關分類相互對照。
保證金計算
初步反傾銷裁定區分標題傾銷稅率與扣除補貼後的調整反傾銷保證金稅率。調整後反傾銷稅率為281.69%,加上107.57%的初步反補貼稅率,得出所述393.51%的合併保證金稅率。
| 措施 | 初步稅率 | 狀態或計算 |
|---|---|---|
| 反傾銷稅 | 285.94% | 商務部對中國生產商及出口商的裁定 |
| 調整後反傾銷保證金稅率 | 281.69% | 扣除補貼後的稅率 |
| 反補貼稅 | 107.57% | 初步平行裁定 |
| 合併保證金稅率 | 393.51% | 調整後反傾銷稅率加反補貼稅 |
美國對中國CBS橡膠促進劑的初步關稅,2026年11月
| 關稅類型 | 關稅率 (%) |
|---|---|
| 反傾銷稅 | 285.94 % |
| 調整後反傾銷保證金率 | 281.69 % |
| 反補貼稅 | 107.57 % |
| 合併保證金率 | 393.51 % |
這些數字不應視為四項獨立附加費。393.51%為涉案中國CBS所述的合併初步保證金曝險,而281.69%為合併計算中使用的調整反傾銷成分。進口商應保留報關記錄中的原始計算,而非僅依賴四捨五入的標題稅率。
海關後果
商務部預計將指示美國海關及邊境保護局對涉案報關項目按適用初步稅率暫停清算並要求現金保證金。反補貼稅部分追溯至約2026年7月8日或之後進口供美國消費且清算尚未完成的報關項目。
此追溯特性為進口商的即時控制點。已送達美國倉庫的庫存並非自動排除於案件之外。相關問題包括報關日期、貨物是否已提領供國內消費、清算是否仍開放,以及適用哪一項稅率。財務、海關及採購團隊應核對這些報關記錄,而非僅以公布日期作為唯一曝險日期。
供應商的現有銷售價格亦無法回答海關問題。初步稅率適用於案件下的涉案進口貨物,進口商仍須負責保證金程序。早於裁定日期的合約可分配雙方商業成本,但無法免除海關義務。
尚未確定事項
商務部裁定為初步。最終反傾銷裁定預計約在2027年1月12日公布,時程可能延長。ITC的損害決定仍為最終課徵的關鍵。在這些步驟完成前,案件僅支持保證金要求及合規審查,並非已存在永久393.51%命令的聲明。
政府在此階段行動的可能原因是保護徵稅,俾使各機關完成平行調查。這是對程序的解讀,而非裁定中的明示發現。法律後果較窄:涉案進口商必須準備初步保證金處理及可能的追溯反補貼曝險。
中國CBS供應商及美國橡膠加工商亦應將本案與任何關於所有橡膠促進劑或所有中國化學品進口的更廣泛主張區分。此處確認的範圍為CBS。依現有事實,並未建立對其他促進劑化學品的全面禁止。
下一個具約束力的步驟並非市場預測。商務部必須發布最終反傾銷裁定,ITC必須解決損害問題。在此之前,合理的合規立場為依據書面CBS範圍分類出貨、追溯所述7月8日追溯日期的未結報關,並在案件適用時為初步合併保證金曝險做好準備。最終命令在各機關行動完成前不得假設。
編輯洞察
- 進口商該怎麼判斷一筆CBS貨運是否落在本案範圍內?
- 放行前先索取化學成分、濃度、物理形態、商業描述及入關分類。不要只因為貨物是顆粒狀、添加油、顏色不同,或申報稅則號不在調查清單內就放行,書面產品範圍才算數。常見的疏失是讓報關行只對HTSUS碼,卻沒人把批次文件跟範圍文字比對。
- 財務與海關團隊要查哪些紀錄,才能找出可能的CBS追溯風險?
- 先從2026年7月8日以後的入關紀錄開始,確認貨物是否已進入美國消費市場,以及清關是否仍開放。再把入關號碼、提貨日期、進口商、產品身分及適用關稅項目整理在同一份檔案。倉庫收貨日不能當作海關入關日,把已到貨庫存當成自動排除在案外,是最常見的錯誤。
- 既有CBS採購合約,能否讓預課關稅不至於馬上造成現金壓力?
- 不能。合約、發票與海關入關必須分開審查:合約或許可以分配額外成本,但無法免除進口商的保證金義務。因此固定樹脂或化學品價格,並不等於到岸成本保證。採購仍用舊報價,財務卻發現現金需求在入關時就產生,這才會出問題。
- 配料廠在採購與庫存決策上,該如何運用393.51%這個數字?
- 把它當作中國CBS的初步綜合現金保證金風險,而不是四項獨立附加費或永久命令的證明。把調整後的反傾銷計算及平衡稅項目保留在入關檔案,再分別模擬覆蓋天數、替代品交期及營運資金影響。買方若只拿供應商價格乘以標題稅率,容易高估或誤判風險,尤其是入關日期或清關狀態不同的情況。
- 公司在把CBS初步關稅當成永久性之前,必須先完成什麼?
- 商務部完成最終反傾銷決定、ITC也裁定實質損害之前,不要假設最終命令已定。期間仍要維持初步保證金控管,並為每一批受影響貨物留下書面範圍審查紀錄。剩餘風險雙向存在:把稅率當成永久而規劃,可能扭曲採購;等確定性卻不預留現金,可能讓開放入關資金不足。
來源與參考
- 1.ChemNet News. (2026, November 19). The United States has made a preliminary anti-dumping and anti-subsidy ruling on rubber accelerator CBS from China, with a combined tax rate as high as 393.51%. ChemNet News.
- 2.ChemNet News. The United States has made a preliminary anti-dumping and anti-subsidy ruling on rubber accelerator CBS from China, with a combined tax rate as high as 393.51%. ChemNet News.
- 3.Law360. Law360. Law360.
- 4.Law360. International trade news. Law360.
- 5.Federal Register. (2026, November 2). Antidumping or countervailing duty order, finding, or suspended investigation; opportunity to request administrative review. Federal Register.
- 6.U.S. Government Publishing Office. (2026, November 4). Federal Register, volume 91, number 214. U.S. Government Publishing Office.
- 7.U.S. Government Publishing Office. (2026, November 16). Federal Register document 2026-23250. U.S. Government Publishing Office.
- 8.U.S. Government Publishing Office. (2026, November 10). Federal Register document 2026-22941. U.S. Government Publishing Office.