
美国商务部11月6日发布针对N-环己基苯并噻唑-2-磺酰胺(简称CBS)的初步反倾销裁定,产地为中国。商务部对中国-wide实体计算出加权平均倾销幅度285.94%,调整后现金保证金率为281.69%。
这一区别决定进口商当前需采取的措施。该通知于2026年11月6日生效,但并非反倾销令。商务部已邀请评论,程序仍对最终裁定及美国海关与边境保护局后续行动开放。采购方应将初步税率视为即时入境风险信号,而非已确定的关税责任。
涵盖的CBS
CBS是橡胶加工促进剂,化学名称为N-环己基苯并噻唑-2-磺酰胺。范围还列出其他化学名称和商业术语,包括Accelerator CZ、CBTS、Thiohexam、HIP4、Curax、DURAX、Conaca、Conach、Conacs和Celacs。通知指出CBS检测或样品浓度通常在94%至99%。
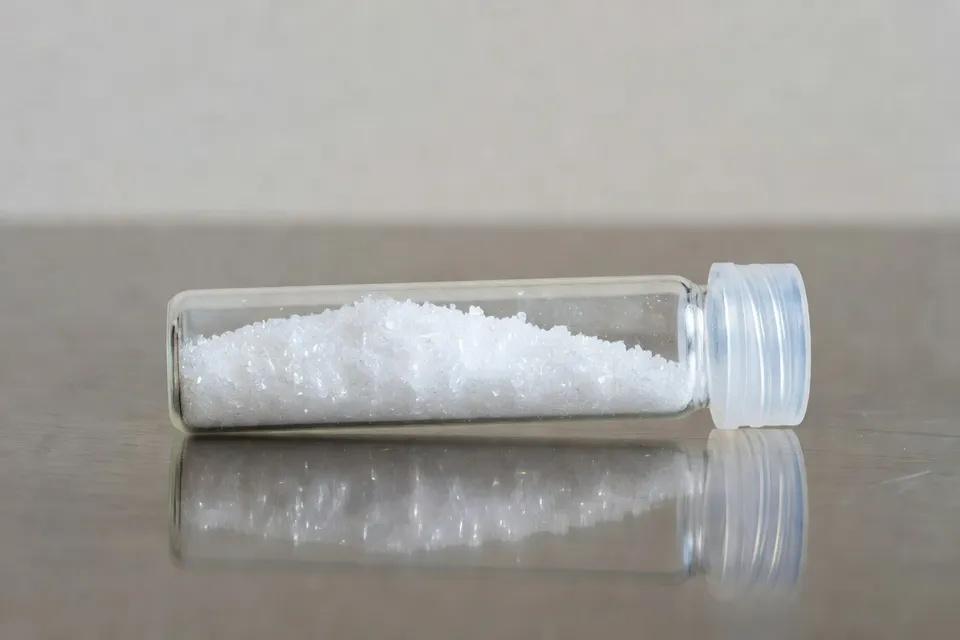
产品描述比采购订单上的贸易名称更重要。采购和报关团队应将每批中国原产促进剂与化学描述及列出的商业名称对照,并保留用于归类的检测报告或规格。范围以产品为基础,并非对所有橡胶化学品、所有促进剂或所有含硫化添加剂化合物的通用关税。
商务部将调查期设定为2025年10月1日至2026年3月31日。该期之后抵达的货物不会自动排除在案件之外,该期内的货物也不会自动适用最终税率。初步通知确立了调查的认定和税率框架;入境处理仍取决于程序后续步骤及产品实际范围地位。
初步税率
通知仅报告一项中国-wide初步结果。商务部依据不利推断事实可用性确定税率,现金保证金率已作补贴抵扣调整。
| 措施 | 初步结果 |
|---|---|
| 加权平均倾销幅度 | 285.94% |
| 调整后现金保证金率 | 281.69% |
两个数字不可互换。285.94%是初步倾销幅度,281.69%是通知中指明的调整后现金保证金率。进口商不应将较大幅度替换现金要求,也不得假定现金数字代表每批入境的最终核定。
不利推断声明也赋予该结果特定程序特征。它不是工厂绩效衡量、市场价格或认定每家中国生产商每批CBS均以同一幅度低于公平价值销售。这是商务部按通知所述方法对中国-wide实体作出的初步税率。
关键情况改变入境档案
商务部另对与中国-wide实体相关的进口作出初步肯定关键情况认定。该认定是通知中的操作警示。它可能使更早的入境受关税程序约束,具体取决于机构的法定及海关程序。
处理中国CBS的进口商现在应识别相关回溯期内的入境,保存商业发票和付款记录,并确认每批货物的生产商和出口商。合规问题不只是产品是否在11月6日后入境,而是入境是否属于范围、是否与受影响实体关联,以及在商务部和海关适用裁定时是否被关键情况机制覆盖。
初步通知中未出现最终反倾销令。最终税率不能视为已定,通知也未授权加工商重新标注CBS或改变配方以规避案件。任何范围立场必须以化学身份和管辖范围语言为依据,而非不同的销售描述。
通知后续要求
利害关系方可对初步裁定发表评论。出口商、美国进口商、下游用户及其他有书面利害关系的方应在程序时间表内审查计算和范围问题。评论并非要求海关豁免税率,而是行政程序的一部分,可影响最终裁定。
对橡胶混炼商而言,即时流程变化在于文件。采购应在订单录入时标记中国原产CBS,报关应将申报的生产商和出口商与范围档案核对,财务应将初步现金保证金敞口与潜在最终核定分开建模。质量部门应将分析证书与报关记录一并保留,因为通知按化学产品(含典型浓度范围)而非单一通用商业标签识别CBS。
初步税率异常高的可能原因是商务部对中国-wide实体采用不利推断事实可用性。这是程序记录的解读,而非机构对税率为何达到285.94%的另行结论。
进口商的判断简单明了:将税率隔离为实时海关敞口,但不要在内部报告为最终关税。在商务部完成程序并存在最终令之前,稳妥立场是控制入境、保存范围证据并将初步与最终阶段分开。
编辑洞察
- 买家在判断中国产促进剂是否落入范围前,需要准备哪些材料?
- 先索取化学名称、含量或规格、生产商、出口商、商业发票及入境记录,再对照范围描述判断。分析证书要与报关资料一起留存。贸易名称与列名不一致不能证明排除,含橡胶促进剂的产品也不自动纳入。常见问题是只交发票,缺少能说明实际进口物的分析证据。
- 财务在估算初步风险时,如何避免把税率定得过高?
- 模型里要分开三栏:初步倾销税率、现金保证金率、后期可能复核的税率。现金保证金率只在海关确认范围和主体待遇后用于入境计划,不要把较高税率直接当成固定成本。保证金还受入境时间和“关键情况”程序影响,覆盖范围应包含可能提前入境的货物。
- 遇到“关键情况”可能追溯前期入境时,海关应先核对什么?
- 立即调出相关报关记录,按产品范围、申报生产商、出口商、入境日期、商业发票和付款记录逐条核对。再由贸易律师或报关专员判断哪些报关单落入追溯期,仅看公告日期不够。仅记录中国供应商的档案容易漏掉按生产商-出口商组合认定的主体。
- 配混商改换标签或调整配方,能让促进剂避开案件吗?
- 不行。不要把改标签、销售描述或小幅配方调整当成规避手段。先确认实际进口的化学品,再与范围描述比对。任何排除主张都需要技术文件和站得住脚的报关解释。残余风险很大:供应商换了牌号,买方以为出范围,但化验结果仍可能落在范围内。
- 什么时候值得对初裁结果提交评论?
- 当计算方法、范围认定、主体认定或入境后果能用案件记录或进口文件反驳时,才提交评论。指定一人统筹采购、报关、财务和技术证据,按时间表推进,不要发无支撑的反对意见。评论不能免除现金保证金,也不能要求海关无视初裁,其作用是把记录在最终阶段前修正。
来源与参考
- 1.Enforcement and Compliance, International Trade Administration, Department of Commerce. (2026, November 6). N-Cyclohexylbenzothiazole-2-sulfenamide from the People's Republic of China: Preliminary affirmative determination of sales at less than fair value and preliminary affirmative determination of critical circumstances. Federal Register.
- 2.GovInfo. Federal Register, November 6, 2026. GovInfo.
- 3.Trade and Industry Department. (2026). Trade circular. Trade and Industry Department.
- 4.ChemNet. (2026). News. ChemNet.
- 5.Alba Wheels Up. (2026). Chinese rubber chemical faces preliminary duties approaching 390%. Alba Wheels Up.
- 6.Law360. (2026). Public policy. Law360.
- 7.Fine Chemical. (2026). U.S. sets 285.94% preliminary dumping margin on CBS rubber chemical from China. Fine Chemical.
- 8.GovInfo. (2026, November 6). Federal Register document 2026-22706. GovInfo.
- 9.Federal Register. (2026, November 6). 2026-22710. Federal Register.