
美國商務部11月6日發布初步而非最終的反傾銷裁定,涵蓋來自中國的N-環己基苯并噻唑-2-次磺醯胺,通常稱為CBS。商務部對中國全國實體計算出285.94%加權平均傾銷稅率,以及281.69%調整後現金保證金率。
此區別決定進口商目前必須採取的行動。通知自2026年11月6日起適用,但並非反傾銷命令。商務部已邀請評論,程序仍開放供最終裁定及美國海關與邊境保護局後續行動。買方應將初步稅率視為即時入境風險訊號,而非已確定的關稅責任。
涵蓋的CBS
CBS是橡膠加工促進劑,化學名稱為N-環己基苯并噻唑-2-次磺醯胺。範圍也列出替代化學名稱及商業用語,包括Accelerator CZ、CBTS、Thiohexam、HIP4、Curax、DURAX、Conaca、Conach、Conacs及Celacs。通知指出CBS檢驗或樣本最常見濃度為94%至99%。
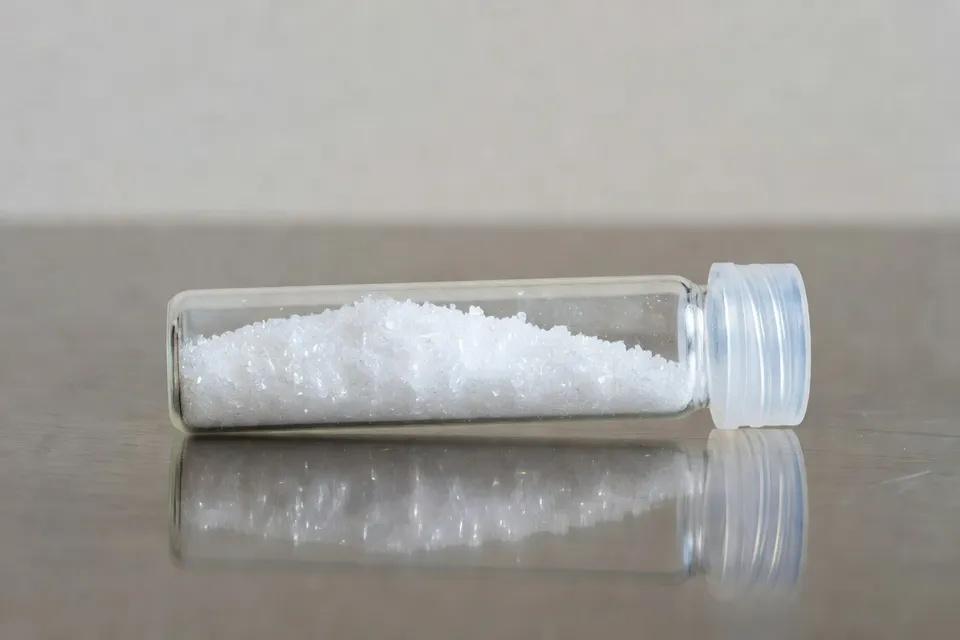
該產品描述比採購訂單上的貿易名稱更重要。採購及海關團隊應將每項中國原產促進劑對照化學描述及列出的商業名稱,並保留用於分類的檢驗或規格。範圍以產品為基礎,並非針對每種橡膠化學品、每種促進劑或含硫化添加劑的化合物的一般關稅。
商務部將調查期間設定為2025年10月1日至2026年3月31日。該期間後抵達的貨運並非自動排除案件,期間內的貨運也非自動適用最終稅率。初步通知建立調查的發現及稅率框架;入境處理仍取決於程序後續步驟及產品實際範圍狀態。
初步稅率
通知報告一項初步中國全國實體結果。商務部基於不利推論的事實可用性計算稅率,且現金保證金率已調整補貼抵銷。
| 措施 | 初步結果 |
|---|---|
| 加權平均傾銷稅率 | 285.94% |
| 調整後現金保證金率 | 281.69% |
兩項數字不可互換。285.94%為初步傾銷稅率。281.69%為通知中指出的調整後現金保證金率。進口商不應以較大稅率取代現金要求,或假設現金數字代表每筆入境的最終評估。
不利推論聲明也賦予結果特定程序性質。它不是工廠績效衡量、市場價格,或認定每家中國生產商以相同低於公平價值的金額出售每批CBS貨運。這是商務部依通知所述方法對中國全國實體的初步稅率。
關鍵情勢改變入境檔案
商務部另對中國全國實體相關進口作出初步肯定關鍵情勢認定。此項認定是通知中的操作警示。它可能使較早入境比進口商僅依公布日期預期更早進入關稅程序,須遵守機構法定及海關程序。
處理中國CBS的進口商現在應辨識相關回溯期間的入境,保存商業發票及付款紀錄,並確認每批貨運申報的生產商及出口商。合規問題不僅是產品是否在11月6日後入境,而是入境是否屬範圍、與受影響實體相關,以及在商務部及海關適用裁定時是否涵蓋關鍵情勢機制。
初步通知中未出現最終反傾銷命令。最終稅率不能視為結束,且通知未授權加工商重新標示CBS或改變配方以規避案件。任何範圍立場必須以化學身分及管轄範圍語言為依據,而非不同銷售描述。
通知後續要求
利害關係方可對初步裁定提出評論。這表示出口商、美國進口商、下游使用者及其他有文件證明利害關係的各方,應在程序時間表內審查計算及範圍問題。評論並非請求海關豁免稅率,而是行政程序的一部分,可能影響最終裁定。
對橡膠混煉商而言,即時程序變更是文件性。採購應在訂單輸入時標記中國原產CBS,海關應對照範圍檔案測試申報的生產商及出口商,財務應將初步現金保證金曝險與潛在最終評估分開建模。品質應將分析證書與海關紀錄一併保存,因為通知以化學產品(包括典型檢驗範圍)而非單一通用商業標籤辨識CBS。
初步稅率異常高的可能原因是商務部對中國全國實體採用不利推論的事實可用性。這是對程序紀錄的解讀,並非機構對稅率達285.94%原因的獨立結論。
進口商的判斷簡單明確:將稅率隔離為活的海關曝險,但不要在內部將其報告為最終關稅。在商務部完成程序且最終命令存在前,妥善立場是控制入境、保存範圍證據,並將初步及最終階段分開處理。
編輯洞察
- 買方要判斷中國產促進劑是否落入管制範圍,應先準備哪些證據?
- 索取化學成分、含量或規格、生產商、出口商、商業發票及入關資料,再與範圍描述比對,並把分析證書與海關檔案一起保存。僅憑發票不足以說明實際進口貨物;商品名稱與列名用語不同,不代表可排除,而含橡膠促進劑的產品也不自動涵蓋。
- 財務在估算初步風險時,如何避免高估稅額?
- 在模型中分列三項:初步傾銷稅率、現金保證金率,以及後續可能核定的稅率。現金保證金率僅供海關確認範圍與實體待遇後,用於即時入關規劃;不要把較高的稅率當成已確定的負債入帳。入關時點與關鍵情勢程序也會影響現金需求,涵蓋範圍應包含可能提早的入關,而非僅限公告後的貨物。
- 若關鍵情勢可能追溯到較早入關,海關應先審查什麼?
- 立刻調出相關入關紀錄,將每筆資料與產品範圍、申報生產商、出口商、入關日期、商業發票及付款紀錄核對,再請貿易律師或海關專家判斷哪些入關落在追溯期間內。僅列出中國供應商的檔案可能不足,因為受影響實體是依生產商與出口商組合認定。
- 配料商能否透過改標籤或調整配方,把促進劑排除在案件之外?
- 不行。不要把改標、換銷售描述或小幅調整配方當成規避手段。先確認實際進口化學品的成分,再與管制範圍比對;主張排除需要技術文件與可辯護的海關解釋。剩餘風險很高:供應商改了等級名稱,買方以為不在範圍內,但化學分析仍可能落在管制內。
- 什麼情況下值得對初步裁定提出意見?
- 當計算方式、範圍認定、實體歸屬或入關後果,能用程序紀錄或進口檔案提出質疑時,才提交意見。指派單一負責人統籌採購、海關、財務與技術證據,並依時程表作業,而非送出缺乏佐證的異議。意見無法豁免現金保證金或要求海關忽略初步結果,其價值在於在最終階段前修正行政紀錄。
來源與參考
- 1.Enforcement and Compliance, International Trade Administration, Department of Commerce. (2026, November 6). N-Cyclohexylbenzothiazole-2-sulfenamide from the People's Republic of China: Preliminary affirmative determination of sales at less than fair value and preliminary affirmative determination of critical circumstances. Federal Register.
- 2.GovInfo. Federal Register, November 6, 2026. GovInfo.
- 3.Trade and Industry Department. (2026). Trade circular. Trade and Industry Department.
- 4.ChemNet. (2026). News. ChemNet.
- 5.Alba Wheels Up. (2026). Chinese rubber chemical faces preliminary duties approaching 390%. Alba Wheels Up.
- 6.Law360. (2026). Public policy. Law360.
- 7.Fine Chemical. (2026). U.S. sets 285.94% preliminary dumping margin on CBS rubber chemical from China. Fine Chemical.
- 8.GovInfo. (2026, November 6). Federal Register document 2026-22706. GovInfo.
- 9.Federal Register. (2026, November 6). 2026-22710. Federal Register.