
Dunlop Tyre Europe GmbH ha entrado en la fase final de implementación de la Regulación de Deforestación de la Unión Europea, con la norma aplicable a grandes y medianas empresas a partir del 30 de diciembre de 2026. El trabajo de la empresa abarca el caucho natural usado en la producción de neumáticos y ha pasado de la preparación de políticas a controles operativos en importación, recepción de mercancías, almacenamiento, envío y exportación.
El plazo es una fecha de cumplimiento, no un objetivo voluntario. Para los fabricantes de neumáticos que comercializan productos cubiertos en el mercado de la UE, la prueba práctica será si la información de diligencia debida requerida puede vincularse a la cadena de suministro de caucho relevante y transferirse mediante el proceso digital prescrito. El avance de Dunlop muestra lo que ese proceso exige ahora: sistemas conectados de empresa, regulación, logística y códigos de barras; validación al llegar las mercancías; y una ruta documentada para las Declaraciones de Diligencia Debida.
El control en la recepción de mercancías
Dunlop Tyre Europe ha completado la integración entre su entorno SAP, el sistema de información de la UE TRACES y sus sistemas de logística y códigos de barras. También ha implementado un proceso de validación en la recepción de mercancías. Ese punto importa porque un archivo EUDR no puede tratarse como un documento separado del material físico. El caucho entrante debe coincidir con la información usada para demostrar el cumplimiento.
Dunlop indica que las pruebas se han completado en todos sus procesos de cadena de suministro, datos e interfaces. La empresa puede ahora proporcionar y transferir Declaraciones de Diligencia Debida a lo largo de la cadena de suministro, permitiéndole operar tanto como importador como operador posterior mientras usa información validada de proveedores anteriores.
Esa es la parte que los procesadores y plantas de neumáticos deberían examinar de cerca. Una declaración de proveedor por sí sola no describe el control operativo completo. La organización receptora aún necesita un método para validar los datos entrantes, conectarlos al material recibido y preservar el registro a través de movimientos posteriores. Si la interfaz falla, o si los datos no pueden asociarse con la entrega, el problema de cumplimiento llega a la puerta del almacén en lugar del departamento legal.
La demanda central de la regulación sigue siendo la trazabilidad y cadenas de suministro libres de deforestación para los productos básicos y productos cubiertos. El caucho natural es el producto básico relevante para la aplicación de neumáticos descrita aquí. La norma alcanza por tanto la materia prima de caucho y los productos que caen dentro de su cobertura, en lugar de crear una prohibición general sobre todo el caucho o todos los neumáticos.
El corte de diciembre
El programa de Dunlop está programado en torno al 30 de diciembre de 2026, cuando los requisitos se aplican a grandes y medianas empresas. La empresa no ha tratado esa fecha como el inicio de la preparación. Ya ha establecido el proceso central y usa el período restante para mejorar la ejecución.
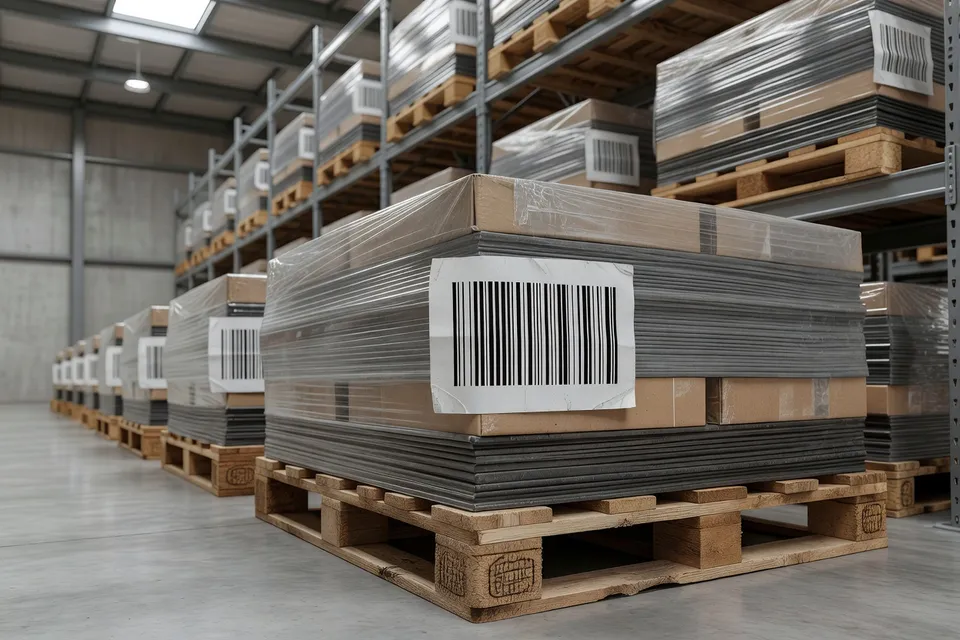
Sus prioridades declaradas antes del plazo son la calidad de los datos, mayor automatización de la verificación, preparación de auditorías y mayor conectividad digital con clientes, incluido EDI-Wheel. Esos son cambios de proceso, no afirmaciones de marketing sobre abastecimiento sostenible. Identifican los controles que aún deben funcionar en condiciones operativas rutinarias.
| Elemento de preparación | Posición actual antes del 30 de diciembre de 2026 |
|---|---|
| Proceso de cadena de suministro | Establecido desde importación y recepción de mercancías hasta almacenamiento, envío y exportación |
| Conexión de sistemas | SAP, TRACES, sistemas de logística y códigos de barras integrados |
| Control en recepción de mercancías | Proceso de validación implementado |
| Pruebas | Pruebas de proceso, datos e interfaces completadas |
| Trabajo restante | Calidad de datos, automatización de verificación, auditorías y conectividad con clientes |
La tabla separa la infraestructura completada del trabajo operativo pendiente. Dunlop ha probado la cadena, pero no ha dicho que cada envío futuro pasará automáticamente sin excepción. La calidad de los datos y la preparación de auditorías siguen siendo tareas abiertas. Esa es la frontera entre la preparación y la prueba en operaciones de cumplimiento en vivo.
Qué cambian las simplificaciones
El paquete de simplificación de la Comisión Europea, publicado el 4 de mayo de 2026, aclaró la aplicación práctica de la regulación. Los cambios incluyen menor esfuerzo administrativo cuando la información de diligencia debida se comparte a lo largo de la cadena de suministro, junto con definiciones más claras de roles, responsabilidades y procedimientos de verificación digital.
El paquete no convierte el EUDR en un compromiso voluntario. Tampoco elimina la necesidad de trazabilidad o diligencia debida. Cambia cómo puede compartirse la información y cómo se entienden las responsabilidades. Las empresas aún necesitan saber qué rol ocupan en una transacción y qué información debe acompañar al material o producto.
Para los compradores de caucho, eso significa que un proceso de transferencia más ágil puede reducir la administración duplicada, pero no excusa datos de origen débiles. Un flujo de trabajo más corto solo es útil si la información retenida sigue siendo suficiente para la verificación. La decisión de Dunlop de seguir mejorando la automatización y la calidad de los datos refleja esa distinción.
El punto de rechazo del comprador
La cuestión de cumplimiento para una planta de neumáticos no es simplemente si un proveedor ha emitido una declaración. La cuestión es si la planta puede aceptar el material en su propio proceso controlado con la declaración, la información de origen y el registro digital alineados. La recepción de mercancías se convierte en el punto natural de rechazo cuando esos elementos no coinciden.
Dunlop afirma que puede demostrar el cumplimiento tanto como importador como operador posterior usando información validada de socios anteriores. Eso describe una cadena de responsabilidad funcional. No transfiere todas las obligaciones al proveedor anterior, y no hace que un operador posterior sea pasivo. Cada rol debe respaldarse con los registros y controles aplicables a ese rol.
La razón probable por la que la autoridad aclaró el intercambio de información y las definiciones de roles es reducir el manejo duplicado sin debilitar la cadena de evidencia. Esa es una interpretación, no un motivo declarado. El resultado operativo es más claro: las empresas necesitan sistemas que muevan los datos de cumplimiento con el producto, no equipos que lo reconstruyan después de que un envío sea cuestionado.
Lo que sigue sin probarse
Dunlop ha informado de pruebas completadas y controles establecidos, pero el informe no proporciona una tasa de fallos por envío, resultado de auditoría ni cifra de rechazos. Por tanto, apoya una conclusión sobre el estado de implementación, no una conclusión de que toda la cadena de suministro de caucho natural está en cumplimiento.
Esa distinción debería regir las decisiones de procurement antes del plazo. Un convertidor, fabricante de neumáticos u operador posterior puede usar el modelo de Dunlop como referencia de proceso, pero no debería tratar el modelo como evidencia de que otro proveedor tiene la misma calidad de datos, conexión de sistemas o cobertura de trazabilidad. La norma se aplica a la transacción y producto cubiertos, no a una garantía para toda la industria.
La siguiente tarea de Dunlop es por tanto menos dramática que la construcción original del sistema pero más reveladora: mantener los registros precisos cuando comience la actividad normal de compras, recepción y envíos. El 30 de diciembre de 2026, el requisito no será si una empresa ha anunciado su preparación. Será si el caucho y la evidencia digital pueden pasar por la misma cadena controlada.
Análisis editorial
- ¿Qué comprueba una planta de neumáticos antes de aceptar una entrega de caucho natural cubierto?
- Rechace la recepción hasta que la Declaración de Diligencia Debida, los datos de origen y la entrega física coincidan en el registro de entrada. La verificación debe identificar el lote o envío correspondiente y mantener la referencia digital durante el almacenamiento y los movimientos posteriores. La declaración del proveedor por sí sola no basta; lo habitual es que el documento exista pero no se pueda vincular al material descargado.
- ¿Compartir información de diligencia debida upstream elimina la responsabilidad del operador downstream?
- No. Primero defina el rol de la empresa en la transacción y conserve la información y controles exigidos para ese rol. Los datos upstream pueden evitar duplicidades, pero el operador downstream sigue teniendo que validar el registro, vincularlo al caucho recibido y transferirlo correctamente al mover el producto. El error frecuente es considerar la declaración del proveedor como una cesión total del cumplimiento.
- ¿Qué sistemas hay que conectar para que el control EUDR funcione en las operaciones habituales de la planta?
- Conecte el registro ERP, el sistema de información regulatoria, los datos logísticos y los controles de código de barras o identificación antes de declarar que está listo. La integración debe llevar la referencia de cumplimiento desde la importación hasta la recepción, el almacenamiento, el envío y la exportación, con un proceso de excepción definido cuando falle una interfaz. Una prueba satisfactoria solo demuestra que la ruta puede funcionar; no garantiza que se corrijan automáticamente los datos de origen faltantes o mal formateados.
- ¿Qué evidencias siguen siendo necesarias una vez finalizadas las pruebas de sistemas e interfaces?
- Mida las excepciones de envíos reales, las recepciones sin correspondencia, las correcciones de registros y los hallazgos de auditoría después de iniciar las operaciones normales de compra y envío. Archive los resultados por entrega o lote para poder demostrar que el registro digital se mantuvo alineado con el material, no solo que la interfaz superó un guion de prueba. Las pruebas pueden pasar por alto fallos habituales como un cambio de campo por parte del proveedor, un reescaneo incorrecto del código de barras o la pérdida de la referencia original en una entrega parcial.
- ¿Qué cambia para los compradores de caucho el paquete de simplificación del EUDR?
- Utilice la vía más ligera de intercambio de información para eliminar duplicidades administrativas, no para rebajar el nivel de evidencia. Los compradores siguen necesitando los datos de origen, el rol en la transacción y el registro digital para verificar el caucho cubierto y el producto. El problema práctico es que un flujo más corto puede ocultar un registro upstream débil hasta que una auditoría o un problema de envío revele el eslabón perdido.
- ¿Se puede usar la preparación de un proveedor como prueba de que otro proveedor de caucho natural cumple?
- No. Solicite a cada proveedor evidencias a nivel de transacción y verifique que sus datos puedan entrar en el propio proceso de recepción y conservación de registros de la planta. Un modelo que funciona demuestra una arquitectura de control, no una trazabilidad universal ni calidad de datos. Las compras se complican cuando se toma un ejemplo creíble de implementación como sustituto de la comprobación del registro real de origen, la referencia de entrega y las obligaciones específicas del rol.
Fuentes y referencias
- 1.RubberWorld. (2026, November 20). Dunlop Tyre Europe advances EUDR readiness requirements. Rubber World.
- 2.EUDR Guide. Rubber. EUDR Guide.
- 3.TraceX Technologies. EUDR rubber compliance. TraceX Technologies.
- 4.HQTS Group. EUDR compliance checklist. HQTS Group.
- 5.BusinessLine. Rubber Board introduces self-registration facility for BSNR sustainability certification. BusinessLine.
- 6.The Economic Times. Tyre majors scout for rubber estates abroad. The Economic Times.
- 7.European Rubber Journal. Rubber and tire industry in numbers. European Rubber Journal.
- 8.European Rubber Journal. Global rubber production, consumption decline in first half. European Rubber Journal.